Die LME-Woche 2026 lieferte die Zahl, auf die die ganze Lieferkette wartete: BHP, Codelco und Freeport haben zusammen 214.615 Tonnen Minenproduktion verloren, wie S&P Global präsentierte. Die ICSG senkte ihre Prognose für das Minenwachstum auf 1,6 Prozent gegenüber 2,3 Prozent zu Jahresbeginn, und der Konzentratmarkt trieb die jährlichen TC/RC auf null — mit einem Spot von minus 126,80 USD/t. Für Hersteller und Käufer laminierter Sammelschienen ist das kein Marktrauschen: Es ist die Kostenstruktur des Jahres.
Die LME-Woche 2026 lieferte die Zahl, auf die die ganze Lieferkette wartete: BHP, Codelco und Freeport haben zusammen 214.615 Tonnen Minenproduktion verloren, wie S&P Global präsentierte. Die ICSG senkte ihre Prognose für das Minenwachstum auf 1,6 Prozent gegenüber 2,3 Prozent zu Jahresbeginn, und der Konzentratmarkt trieb die jährlichen TC/RC auf null — mit einem Spot von minus 126,80 USD/t. Für Hersteller und Käufer laminierter Sammelschienen ist das kein Marktrauschen: Es ist die Kostenstruktur des Jahres.
Die Kupferkette durchlief 2025 im Modus beherrschbarer Spannung — Angebot knapp, Preise hoch, Lieferzeiten angespannt. 2026 hat den Modus gewechselt: Minenverluste, die Konzentratkrise und ein anhaltendes Raffinade-Defizit machen das Angebot zum bestimmenden Faktor. Für Käufer von Sammelschienen lautet die Frage nicht mehr «wie hoch wird der Preis?», sondern «wer bekommt das Metall, und wann?».
Dieser Regimewechsel zeigt sich in den Daten: S&P Global auf der LME-Woche, die ICSG, die IEA und Cochilco erzählen dieselbe Geschichte aus verschiedenen Blickwinkeln. Dieser Leitfaden bündelt sie für Schienenkäufer.
Die Zählung von S&P Global auf der LME-Woche 2026 ist präzise: BHP, Codelco und Freeport summieren sich auf 214.615 Tonnen verlorener Produktion, wobei El Teniente und Grasberg langsamer als geplant wieder hochfahren. Zusammen mit einer von der Elektrifizierung getriebenen Nachfrage nimmt dies mehreren Wochen Weltverbrauch vom Markt.
Für einen Käufer von Sammelschienen für Batterien ist die Übersetzung direkt: Kupfer macht 60 bis 80 Prozent der Materialkosten einer laminierten Schiene aus.
Cochilco zählt 5,27 Millionen Tonnen für 2026, ein Rückgang um 2,6 Prozent — sinkende Gehalte, Projektverzögerungen und Wasserbeschränkungen begrenzen die chilenische Produktion weiter. Chile bleibt der größte Produzent, und weil es einen großen Teil des Raffinade-Kupfers speist, wirkt jeder chilenische Rückgang auf die Prämien überall.
Für Schienenkäufer ist Chile das Thermometer: Sinkt die chilenische Produktion, steigen die Kathodenprämien und die Lieferzeiten.
Die Störungen in Grasberg und die betrieblichen Zwänge in der Demokratischen Republik Kongo addieren Angebotsrisiken, die der Markt zu Zyklusbeginn nicht eingeplant hatte. Grasberg, eine der größten Kupferminen der Welt, fährt langsamer hoch; die DRK bleibt mit logistischen und Stromzuverlässigkeits-Herausforderungen konfrontiert.
Ergebnis: Die geografische Diversifizierung, die Schocks abfedern sollte, steht selbst unter Druck — Käufer können nicht mehr annehmen, dass eine Region eine andere kompensiert.
Der Konzentratmarkt erreichte 2026 einen Punkt, den Analysten als historisch beschreiben: Der jährliche TC/RC-Referenzwert fiel im Januar auf null, der Spotkurs im Juni auf minus 126,80 USD/t — chinesische Hütten zahlen Minen, um Erz zu bekommen. Die Hüttenkapazität wurde zum Überschuss, das Erz zur knappen Ressource.
Überschüssige Hüttenkapazität wird nicht zu nutzbarer Raffinade-Kapazität: Ohne Konzentrat können Hütten nicht produzieren, egal wie groß sie sind.
Negative TC/RC kehren die Hüttenökonomie um: Sie zahlen für die Verarbeitung und suchen ihre Marge flussabwärts — über Prämien, Nebenprodukte und Downstream-Wert. Diese Kosten landen im Preis des Raffinade-Kupfers und damit in der Schiene.
Die Lehre für die Schienenkette ist Volatilität: Wenn die TC/RC unter null liegen, haben die Hütten keine Marge, um Schocks abzufedern, und Preisänderungen wandern direkt zu den Käufern.
Die ICSG projiziert für 2026 ein Raffinade-Defizit von rund 150.000 Tonnen, wobei das Minenwachstum auf 1,6 Prozent gegenüber 2,3 Prozent zu Jahresbeginn revidiert wurde. Investmentbanken publizieren je nach Nachfrageannahme Spannen von 330 bis 600 Kilotonnen.
Das Raffinade-Defizit ist die Zahl, die für die Schienenindustrie zählt: Sie treibt die Kathodenprämien und hält die Spotvolatilität hoch.
Recyclingkupfer wurde zum eigentlichen Stoßdämpfer: Die chinesische Sekundärproduktion wuchs 2026 um rund 265.000 Tonnen. Aber Schrott ist ein lokaler Markt mit variabler Qualität — er gleicht das Konzentratdefizit teilweise aus, löst es aber nicht auf.
Für Schienenhersteller bringt Sekundärkupfer zusätzliche Beschaffungsflexibilität, aber mit Rückverfolgbarkeits- und Qualitätszwängen, die in anspruchsvollen Spezifikationen zählen.
Eine laminierte Sammelschiene ist zuerst einmal C11000-Kupfer, das geformt, isoliert und beschichtet wird. Die Materialkosten dominieren die Preisstruktur, und in einem Mangelmarkt wird Kupfermanagement zur Unternehmensdisziplin. Hersteller, die ihre LME-Basis und ihr Kupfergewicht pro Stück offenlegen, schützen ihre Kunden; andere transferieren das Risiko, ohne es zu sagen.
Metalltransparenz ist daher ein Lieferantenauswahlkriterium, kein kommerzielles Detail.
Wenn Kupfer steigt, schauen Käufer auf Aluminium und Legierungen. Substitution hat technische Grenzen — Stromtragfähigkeit, mechanische Festigkeit, Wärmeausdehnung — ist aber dort real, wo das Design sie aufnehmen kann. Unser Vergleich Aluminium gegen Kupfer deckt die Fälle ab, in denen Substitution sinnvoll ist und wo nicht.
Der Substitutionsdruck mäßigt den Kupferpreis am Rand, ändert aber nicht die Defizitstruktur von 2026.
Für einen OEM, der Schienen in ein auf Angebotsbasis verkauftes Produkt integriert, ändert sich die Bestellstrategie: Preis auf expliziter LME-Basis validieren, Metall beim Lieferanten reservieren, eine Indexierungsklausel vereinbaren. Jahresverträge zu Festpreis werden selten, wenn das Metall monatlich um mehrere Prozent schwankt.
Der Leitfaden Beschaffung vom Muster zur Serie deckt die Bestellmechanik auf der Lieferzeitenseite ab.
Metallabsicherung ist ein Standardgespräch zwischen Schienenherstellern und Käufern geworden: Indexformel, Boden und Deckel, Referenzperiode, Angebotsgültigkeit. Eine gut geschriebene Klausel schützt beide Seiten; eine vage Klausel wird zum Schlachtfeld, wenn das Metall sich bewegt.
Disziplin auf Käuferseite: Basis (welches LME, welcher Zeitraum), Referenzperiode (welcher Monat) und Grenzen (Boden/Deckel) vor der Unterschrift definieren, nicht während der Krise.
Zölle und Ursprungsanforderungen haben den Kupfermarkt fragmentiert: Metall, das ein US-Programm erfüllt, erfüllt nicht unbedingt die Dokumentationsanforderungen eines europäischen oder indischen Programms. Die Zollanalyse der Lieferkette von letzter Woche deckt die Zollmechanik ab.
Ursprungsrückverfolgbarkeit ist eine eigenständige Beschaffungsbeschränkung geworden — das günstigste Metall ist nicht immer das, was durch den Zoll kommt.
Die Elektrifizierungsnachfrage hat mehrere Motoren, von denen Indien jetzt einer der schnellsten ist: Der indische Speicherausbau von heute zeigt 9,6 GWh BESS in Betrieb und ein Ziel von 41,65 GW — jedes Gigawattstunde zieht dieselbe Kupfernachfrage wie die Programme in China, Europa und den USA.
Der Wettbewerb um dasselbe Raffinade-Kupfer ist der Hintergrund aller Schienenkaufentscheidungen im Jahr 2026.
Die Fragenliste im Mangelfahr: Was ist Ihre LME-Basis und Ihr Kupfergewicht pro Stück? Wie lang ist die Angebotsgültigkeit und die Indexformel? Wie ist Ihre Metallreservierungsposition? Was sind echte Lieferzeiten und Zweitquellen-Fähigkeit? Und können Sie den Metallursprung dokumentieren?
Lieferanten, die mit Dokumenten antworten, schützen ihre Kunden vor Volatilität; andere transferieren das Risiko.
Die Struktur von 2027 hängt von der Minenerholung ab: El Teniente und Grasberg werden hochfahren, aber neue Projekte brauchen fünf bis zehn Jahre bis zur Produktion. Analysten erwarten ein anhaltendes Raffinade-Defizit mindestens bis 2027-2028, mit Recyclingkupfer als einzigem schnellen Stoßdämpfer.
Für Schienenkäufer bleibt Kupfermanagement die strategische Variable — keine Krise zum Erleiden, sondern eine Disziplin zum Üben.
Jenseits des LME zeigt sich das Defizit in den physischen Schichten, die ein Hersteller wirklich kauft. Die Kathodenprämien über dem LME — die Provision für werkseitig geliefertes Metall — sind gestiegen, und der Bestand an Kupferstangen, Bändern und Platten wurde von einer Ware zu einem geplanten Produkt.
Für den Käufer ist die Übersetzung die Lieferzeit: Die Gültigkeitsfrist eines Angebots wird kürzer, weil die Metallfrist kürzer wird.
2026 entstand eine zweite Preisebene: zertifiziertes grünes Kupfer. Kathode mit Recyclinganteil oder geringem CO2-Fußabdruck trägt eine Prämie, getrieben von Nachhaltigkeitsanforderungen in Batterie-, Wind- und Netzprogrammen. In einem Defizitjahr kauft diese Prämie einen rückverfolgbaren Metallstrom, der auch die Zollursprungsanforderungen erfüllt.
Für Käufer mit ESG-Anforderungen oder dem europäischen CBAM ist zertifiziertes Metall kein Marketingargument.
Metallknappheit wird zu mechanischer Knappheit. Wenn Hütten kein Konzentrat und Hersteller kein Band haben, dehnt sich die ganze Kette: Walzwerke allokieren, Beschichtungsbetriebe planen gegen Kathoden, und eine Schiene, die zwei Wochen brauchte, braucht vier. Das Symptom erscheint zuerst in Ausschreibungen: längere Lieferzeiten, abgelehnte Eilaufträge.
Die Planungsantwort: Schienenlieferzeit als Planungseingabe behandeln, nicht als Überraschung.
China raffiniert mehr Kupfer als jedes andere Land, und 2026 wurden seine Hütten zu den Preissetzern des Defizits. Angesichts der Konzentratknappheit drückten sie die TC/RC auf null und darunter, um die Auslastung zu halten, und holten ihre Marge flussabwärts zurück.
Die Folge für weltweite Käufer: Chinesische Hersteller spüren dasselbe knappe Metall, und ihre Angebote tragen es.
Das Handbuch hat fünf Bewegungen: Metalltransparenz verankern; Metall früh über die Metallposition des Lieferanten reservieren; eine Zweitquelle qualifizieren, bevor man sie braucht; Metallklausel und Zeitplan im selben Vertrag binden; und Lieferantenzuverlässigkeitsnachweise als Kostenposition behandeln — die Auswahl nach Ausfallmodi gilt für den Lieferanten ebenso wie für das Teil.
Zwei Disziplinen ergänzen: Das EMV-Design von heute zeigt, wie Geometrie und Metall interagieren, und das Wartungsprogramm schützt die Investition über die Lebensdauer.
Wie wirkt das Kupferdefizit 2026 auf Schienenpreise? Kupfer macht 60 bis 80 Prozent der Materialkosten aus, also treibt ein Defizitjahr mit 214.615 t Verlust und negativen TC/RC die Metallkomponente jedes Angebots und verkürzt die Gültigkeiten. Was ist TC/RC? Die Behandlungs- und Raffinadegebühren der Hütten; sie fielen auf einen Jahresreferenzwert von 0 USD und auf minus 126,80 USD im Spot. Was sollten Käufer tun? Metalltransparenz verankern, früh reservieren, Zweitquellen qualifizieren, Lieferzeit als Planungseingabe behandeln.
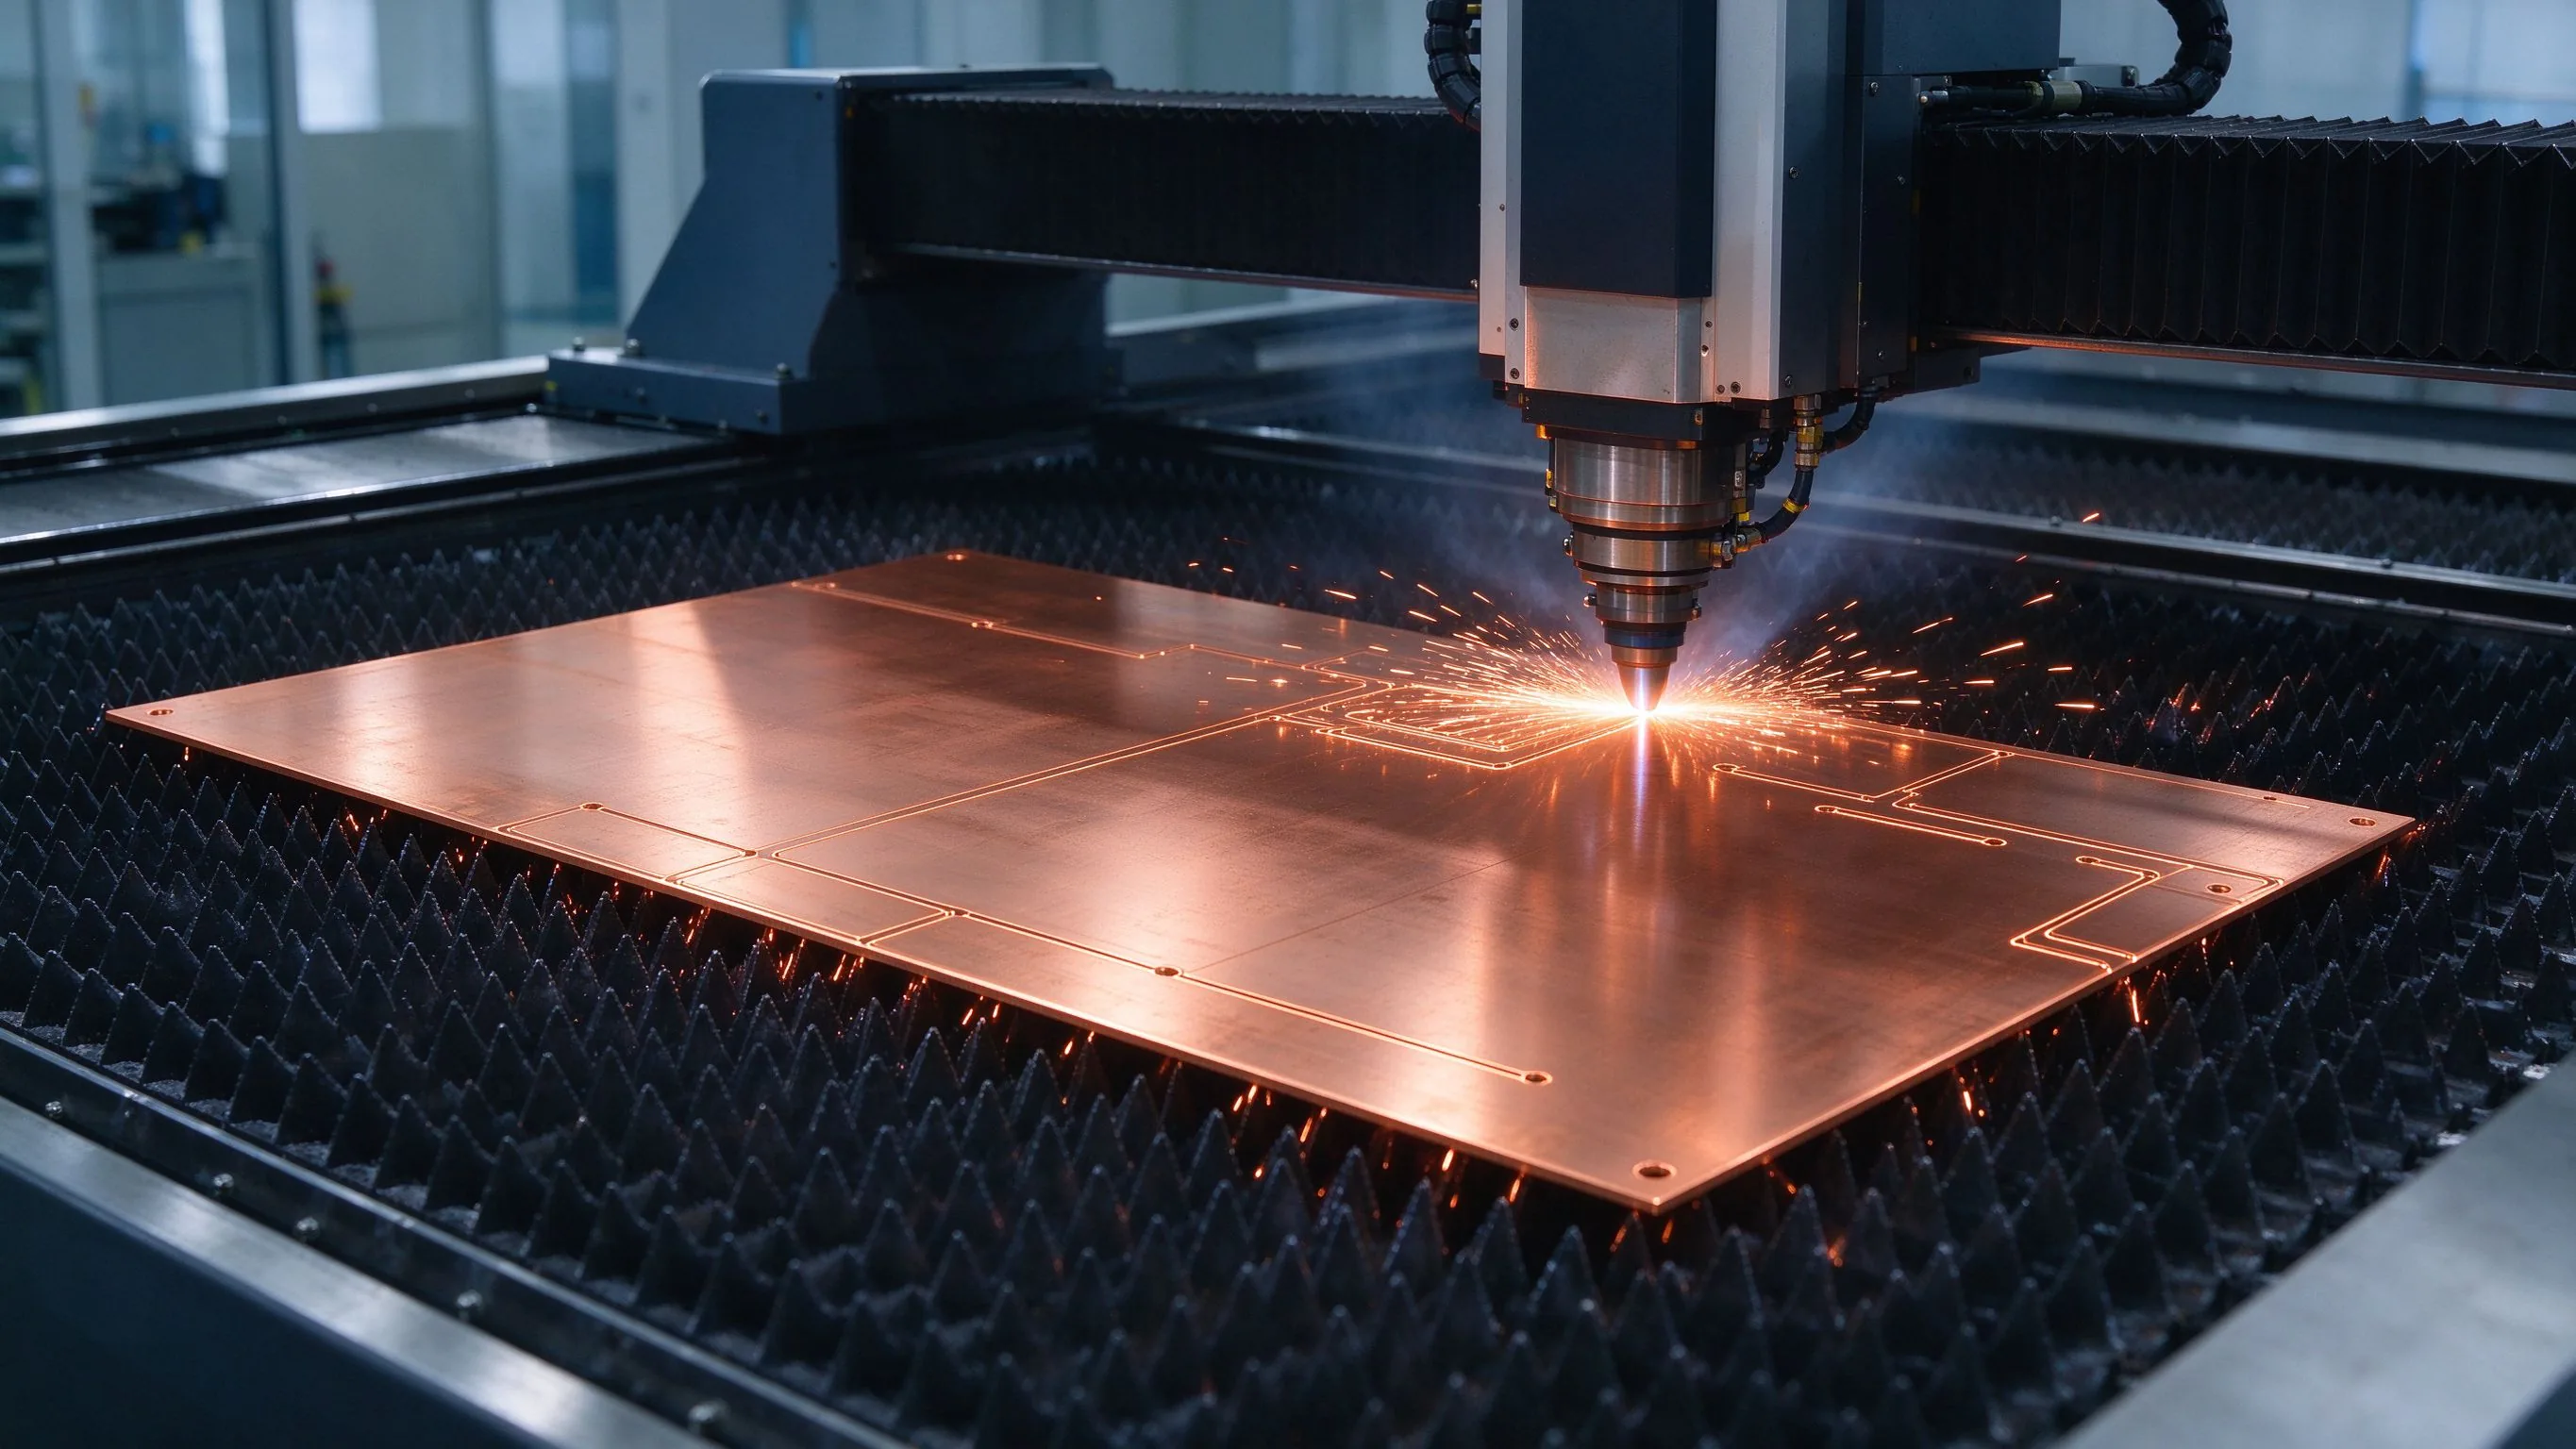
Kupfer ist der größte Kostentreiber in einer laminierten Stromschiene. Dieser Einkaufsleit
Artikel lesen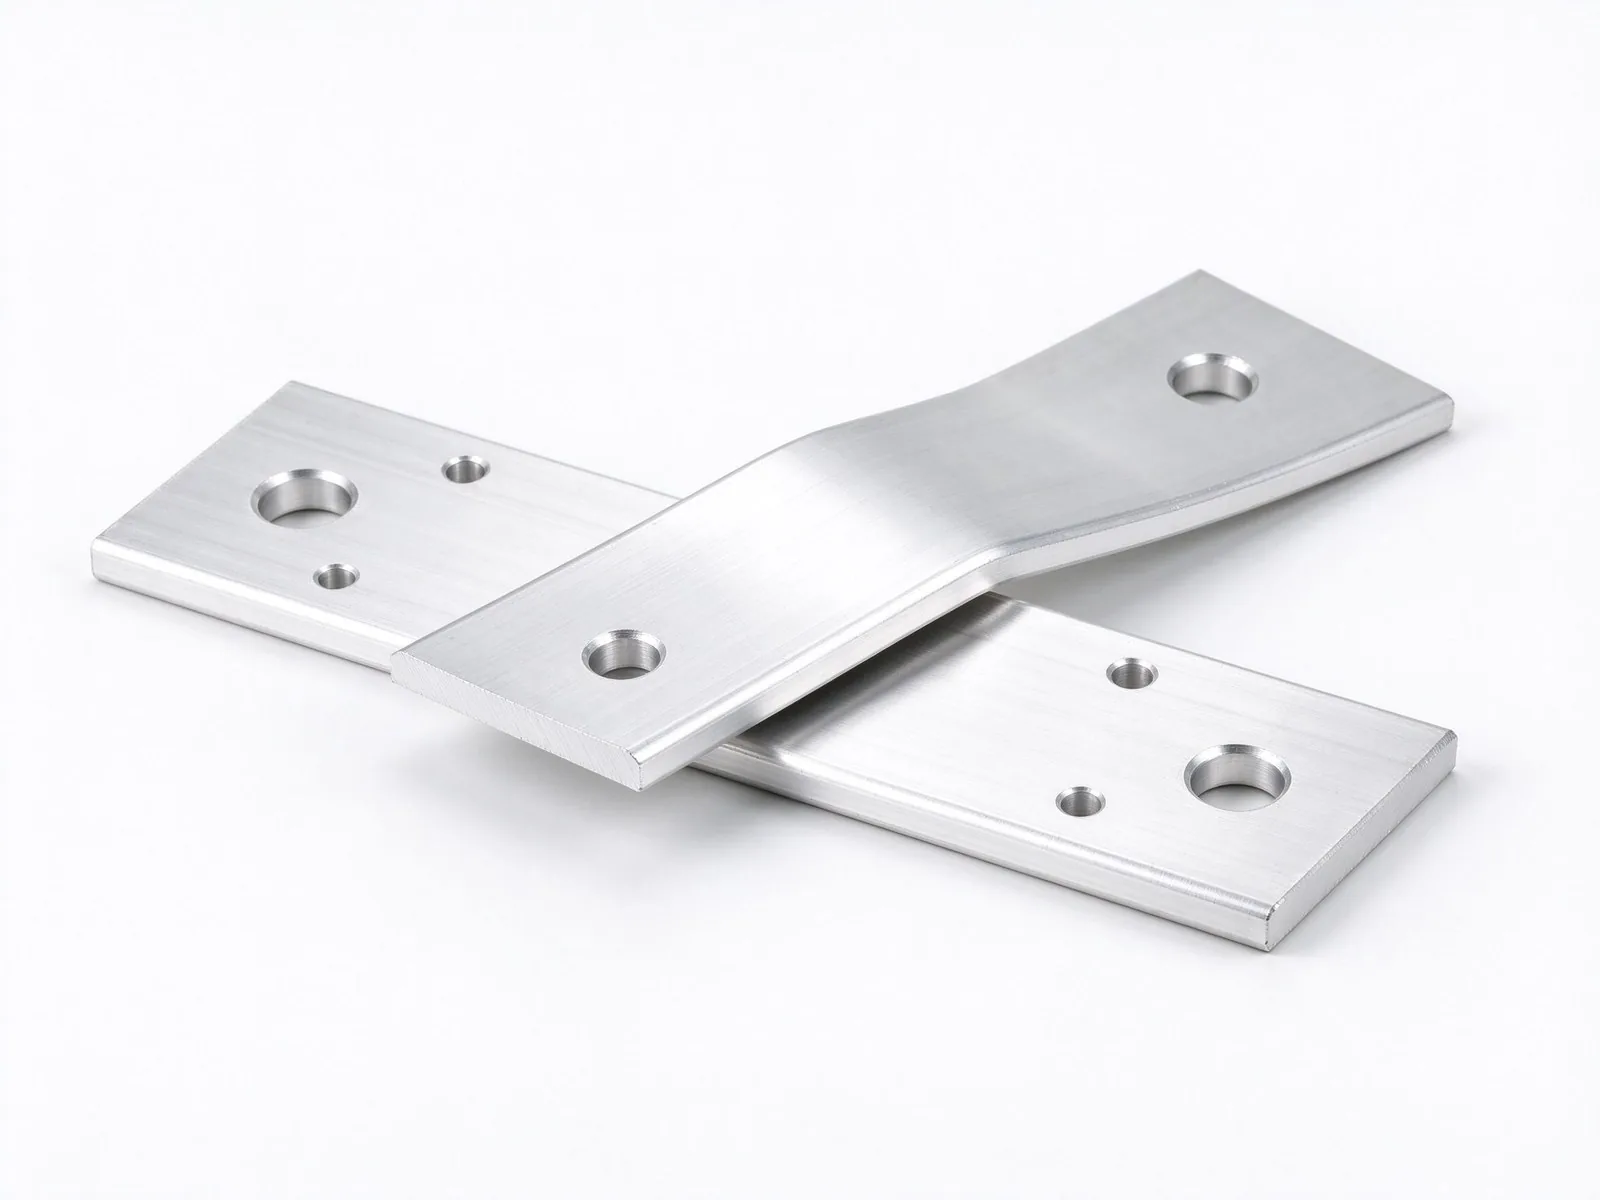
Rekord-Kupferpreise, ein Preisverhältnis von 4,41 Kupfer zu Aluminium und eine ab 2028 pro
Artikel lesenDie US-Section-232-Zölle von April 2026 haben eine 50/25-Prozent-Struktur auf die Stromsch
Artikel lesen
Lucas Meyer berät Beschaffungs- und Lieferkettenteams zu Kupfer, Stromschienen-Preisen und Lieferantenbewertung mit 13 Jahren Erfahrung in Industrie-Metallen und Elektronikteile-Beschaffung. Er entwickelte das Kupferpreis-Kalkulationsmodell von SHANYUAN. Er hat einen MBA der Mannheim Business School
Senden Sie Stromprofil, Spannungsklasse und Anschlusstypen — unser Engineering antwortet innerhalb eines Werktags.
