La semaine LME 2026 a livré le chiffre que toute la chaîne d'approvisionnement attendait : BHP, Codelco et Freeport ont ensemble perdu 214 615 tonnes de production minière de cuivre, selon les données présentées par S&P Global. L'ICSG a abaissé sa prévision de croissance de la production minière à 1,6 % contre 2,3 % en début d'année, et le marché du concentré a poussé les TC/RC annuels à zéro — avec un spot à -126,80 $/t. Pour les fabricants et les acheteurs de barres omnibus, ce n'est pas un bruit de marché : c'est la structure de coût de l'année.
La semaine LME 2026 a livré le chiffre que toute la chaîne d'approvisionnement attendait : BHP, Codelco et Freeport ont ensemble perdu 214 615 tonnes de production minière de cuivre, selon les données présentées par S&P Global. L'ICSG a abaissé sa prévision de croissance de la production minière à 1,6 % contre 2,3 % en début d'année, et le marché du concentré a poussé les TC/RC annuels à zéro — avec un spot à -126,80 $/t. Pour les fabricants et les acheteurs de barres omnibus, ce n'est pas un bruit de marché : c'est la structure de coût de l'année.
La chaîne du cuivre a passé 2025 en état de tension gérable — offre un peu courte, prix élevés, délais tendus. 2026 a changé le régime : les pertes de production minière, la crise du concentré et un déficit d'affinage persistant ont fait de l'offre le facteur déterminant du marché. Pour les acheteurs de barres omnibus, la question n'est plus « quel sera le prix ? » mais « qui aura le métal, et quand ? ».
Ce changement de régime se lit dans les données : S&P Global à la semaine LME, l'ICSG, l'IEA et Cochilco publient tous le même récit sous des angles différents. Ce guide les rassemble pour les acheteurs de barres.
Le décompte présenté à la semaine LME 2026 par S&P Global est précis : BHP, Codelco et Freeport cumulent 214 615 tonnes de production perdue, les redémarrages d'El Teniente et de Grasberg étant plus lents que prévu. Combinées à une demande mondiale tirée par l'électrification, ces pertes retirent du marché l'équivalent de plusieurs semaines de consommation mondiale.
Pour un acheteur de barres omnibus pour batteries, la traduction est directe : le cuivre représente 60 à 80 % du coût matière d'une barre laminée.
Cochilco compte 5,27 millions de tonnes pour 2026, en baisse de 2,6 % — des teneurs en déclin, des retards de projets et des contraintes d'eau qui continuent de limiter la production chilienne. Le Chili reste le premier producteur mondial, et comme il alimente une part importante du cuivre affiné, chaque baisse chilienne se répercute sur les primes partout.
Pour les acheteurs de barres, le Chili est le thermomètre : quand la production chilienne baisse, les primes de cathode montent et les délais s'allongent.
Les perturbations de Grasberg en Indonésie et les contraintes opérationnelles en République démocratique du Congo ajoutent des risques d'offre que le marché n'avait pas comptés au début du cycle. Grasberg, l'une des plus grandes mines de cuivre au monde, redémarre plus lentement que prévu ; la RDC reste confrontée à des défis logistiques et de fiabilité électrique.
Le résultat : la diversification géographique de l'offre, qui devait amortir les chocs, est elle-même sous tension — les acheteurs ne peuvent plus supposer qu'une région compensera une autre.
Le marché du concentré a atteint en 2026 un point que les analystes décrivent comme historique : le TC/RC annuel de référence est tombé à zéro en janvier, et le spot est passé à -126,80 $/t fin juin — des fonderies chinoises paient les mines pour obtenir du minerai. La capacité de fusion est devenue l'excès, le minerai la ressource rare.
La capacité de fusion excédentaire ne se convertit pas en capacité d'affinage utile : sans concentré, les fonderies ne peuvent pas produire, quelle que soit leur taille.
Des TC/RC négatifs inversent l'économie des fonderies : elles paient pour convertir et cherchent leur marge en aval. Cela pousse les fonderies à défendre leurs marges sur les primes, les sous-produits et la valeur aval — autant de coûts qui finissent dans le prix du cuivre affiné et donc dans celui de la barre.
Pour la chaîne de la barre omnibus, la leçon est la volatilité : quand les TC/RC sont sous zéro, les fonderies n'ont aucune marge pour absorber les chocs, et les variations de prix se transmettent directement aux acheteurs.
L'ICSG projette un déficit de cuivre affiné d'environ 150 000 tonnes pour 2026, avec une croissance de la production minière révisée à 1,6 % contre 2,3 % en début d'année. Les banques d'investissement publient des fourchettes de 330 à 600 milliers de tonnes selon leurs hypothèses de demande.
Le déficit d'affinage est le chiffre qui compte pour l'industrie de la barre : c'est lui qui pousse les primes de cathode et maintient la volatilité au comptant.
Le cuivre recyclé est devenu le véritable amortisseur du marché : la production chinoise de cuivre secondaire a progressé d'environ 265 000 tonnes en 2026. Mais la ferraille est un marché local et de qualité variable — elle compense partiellement le déficit de concentré sans le résorber.
Pour les fabricants de barres, le cuivre secondaire apporte une flexibilité d'approvisionnement supplémentaire, mais avec des contraintes de traçabilité et de qualité qui comptent dans les spécifications exigeantes.
Une barre omnibus laminée est avant tout du cuivre C11000 mis en forme, isolé et plaqué. Le coût matière domine la structure de prix, et dans un marché de pénurie, la gestion du cuivre devient une discipline d'entreprise. Les fabricants qui publient leur base LME et leur poids de cuivre par pièce protègent leurs clients ; les autres transfèrent le risque sans le dire.
La transparence métal est donc un critère de sélection fournisseur, pas un détail commercial.
Quand le cuivre monte, les acheteurs regardent l'aluminium et les alliages. La substitution a des limites techniques — ampacité, résistance mécanique, coefficients de dilatation — mais elle est réelle dans les applications où la conception peut l'absorber. Notre comparatif aluminium contre cuivre couvre les cas où la substitution est valable et ceux où elle ne l'est pas.
La pression de substitution modère le prix du cuivre à la marge, mais elle ne change pas la structure de déficit de 2026.
Pour un équipementier qui intègre des barres dans un produit vendu sur devis, la stratégie de commande change : valider le prix sur une base LME explicite, réserver le métal avec le fournisseur, et obtenir une clause d'indexation qui protège les deux parties de la volatilité. Les contrats annuels à prix fixe deviennent rares dans un marché où le métal bouge de plusieurs pour cent par mois.
Le guide d'achat de l'échantillon à la série couvre la mécanique de commande côté délais.
La couverture métal est devenue un sujet de conversation standard entre fabricants de barres et acheteurs : formule d'indexation, planchers et plafonds, période de référence, validité du devis. Une clause bien écrite protège les deux parties ; une clause vague devient un champ de bataille quand le métal bouge.
La discipline côté acheteur : définir la base (quel LME, quel délai), la période de référence (quel mois), et les limites (plancher/plafond) avant de signer, pas pendant la crise.
Les droits de douane et les exigences d'origine ont fragmenté le marché du cuivre : le métal qui satisfait un programme américain ne satisfait pas forcément les exigences documentaires d'un programme européen ou indien. L'analyse tarifaire de la chaîne d'approvisionnement publiée la semaine dernière couvre la mécanique douanière.
Pour les acheteurs, la traçabilité d'origine est devenue une contrainte d'approvisionnement à part entière — le métal le moins cher n'est pas toujours celui qui passe la douane.
La demande d'électrification est tirée par plusieurs moteurs, dont l'Inde est désormais l'un des plus rapides : le déploiement indien du stockage publié aujourd'hui montre 9,6 GWh de BESS en service et une cible de 41,65 GW — chaque gigawattheure tire la même demande de cuivre que les programmes chinois, européens et américains.
La concurrence pour le même cuivre affiné est la toile de fond de toutes les décisions d'achat de barres en 2026.
La liste des questions d'achat en année de pénurie : quelle est votre base LME et votre poids de cuivre par pièce ? Quelle est la validité du devis et la formule d'indexation ? Quelle est votre position de réservation de métal ? Quels sont vos délais réels et votre capacité de deuxième source ? Et pouvez-vous documenter l'origine du métal ?
Les fournisseurs qui répondent par des documents protègent leurs clients de la volatilité ; les autres transfèrent le risque.
La structure de 2027 dépend de la reprise minière : El Teniente et Grasberg redémarreront, mais les nouveaux projets mettent 5 à 10 ans à produire. Les analystes s'attendent à ce que le déficit d'affinage persiste au moins jusqu'en 2027-2028, avec le cuivre recyclé comme seul amortisseur rapide.
Pour les acheteurs de barres, la gestion du cuivre reste la variable stratégique — pas une crise à subir, une discipline à pratiquer.
Au-delà du LME, le déficit apparaît dans les couches physiques du marché qu'un fabricant achète réellement. Les primes de cathode au-dessus du LME — la commission pour le métal livré à l'usine — se sont élargies, et le stock de barres, bandes et plaques de cuivre est passé d'une commodité à un produit planifié.
Pour l'acheteur, la traduction est le délai : la fenêtre de validité d'un devis se raccourcit parce que la fenêtre du métal se raccourcit.
Une deuxième couche de prix est apparue en 2026 : le cuivre vert certifié. La cathode à contenu recyclé ou à faible empreinte carbone porte une prime, tirée par les exigences de durabilité des programmes batterie, éolien et réseau. Dans une année de déficit, cette prime achète un flux de métal traçable qui satisfait aussi les exigences d'origine douanière.
Pour les acheteurs exposés aux exigences ESG ou au CBAM européen, le métal certifié n'est pas un argument marketing.
La rareté du métal se propage en rareté mécanique. Quand les fonderies n'ont pas de concentré et les fabricants pas de bande, toute la chaîne s'étire : les laminoirs allouent, les ateliers de placage planifient contre les cathodes, et une barre qui se faisait en deux semaines en demande quatre. Le symptôme apparaît d'abord dans les appels d'offres : délais allongés, commandes urgentes refusées.
La réponse de planification consiste à traiter le délai de la barre comme une entrée de planning, pas comme une surprise.
La Chine affine plus de cuivre que tout autre pays, et en 2026 ses fondeurs sont devenus les fixateurs de prix du déficit. Face à la rareté du concentré, ils ont poussé les TC/RC à zéro et en dessous pour maintenir l'utilisation, puis ont récupéré leur marge en capturant une part plus large de la valeur aval.
La conséquence pour les acheteurs mondiaux : les fabricants chinois subissent le même métal serré, et leurs devis le portent.
Le manuel a cinq mouvements : verrouiller la transparence métal ; réserver le métal tôt via la position métal du fournisseur ; qualifier une seconde source avant d'en avoir besoin ; lier la clause métal et le calendrier dans le même contrat ; et traiter les preuves de fiabilité du fournisseur comme une ligne de coût — la discipline de sélection par modes de défaillance s'applique au fournisseur autant qu'à la pièce.
Deux disciplines complètent : la conception CEM publiée aujourd'hui montre comment géométrie et métal interagissent, et le programme de maintenance protège l'investissement sur la durée de vie de l'actif.
Comment le déficit de cuivre 2026 affecte-t-il les prix des barres omnibus ? Le cuivre représente 60 à 80 % du coût matière, donc une année de déficit avec 214 615 t perdues et des TC/RC négatifs pousse la composante métal de chaque devis et raccourcit les validités. Qu'est-ce que le TC/RC ? Ce sont les frais de traitement et d'affinage que paient les fondeurs ; ils sont tombés à un benchmark annuel de 0 $ et à -126,80 $ au comptant. Que doivent faire les acheteurs ? Verrouiller la transparence métal, réserver tôt, qualifier des secondes sources, traiter le délai comme une entrée de planification.
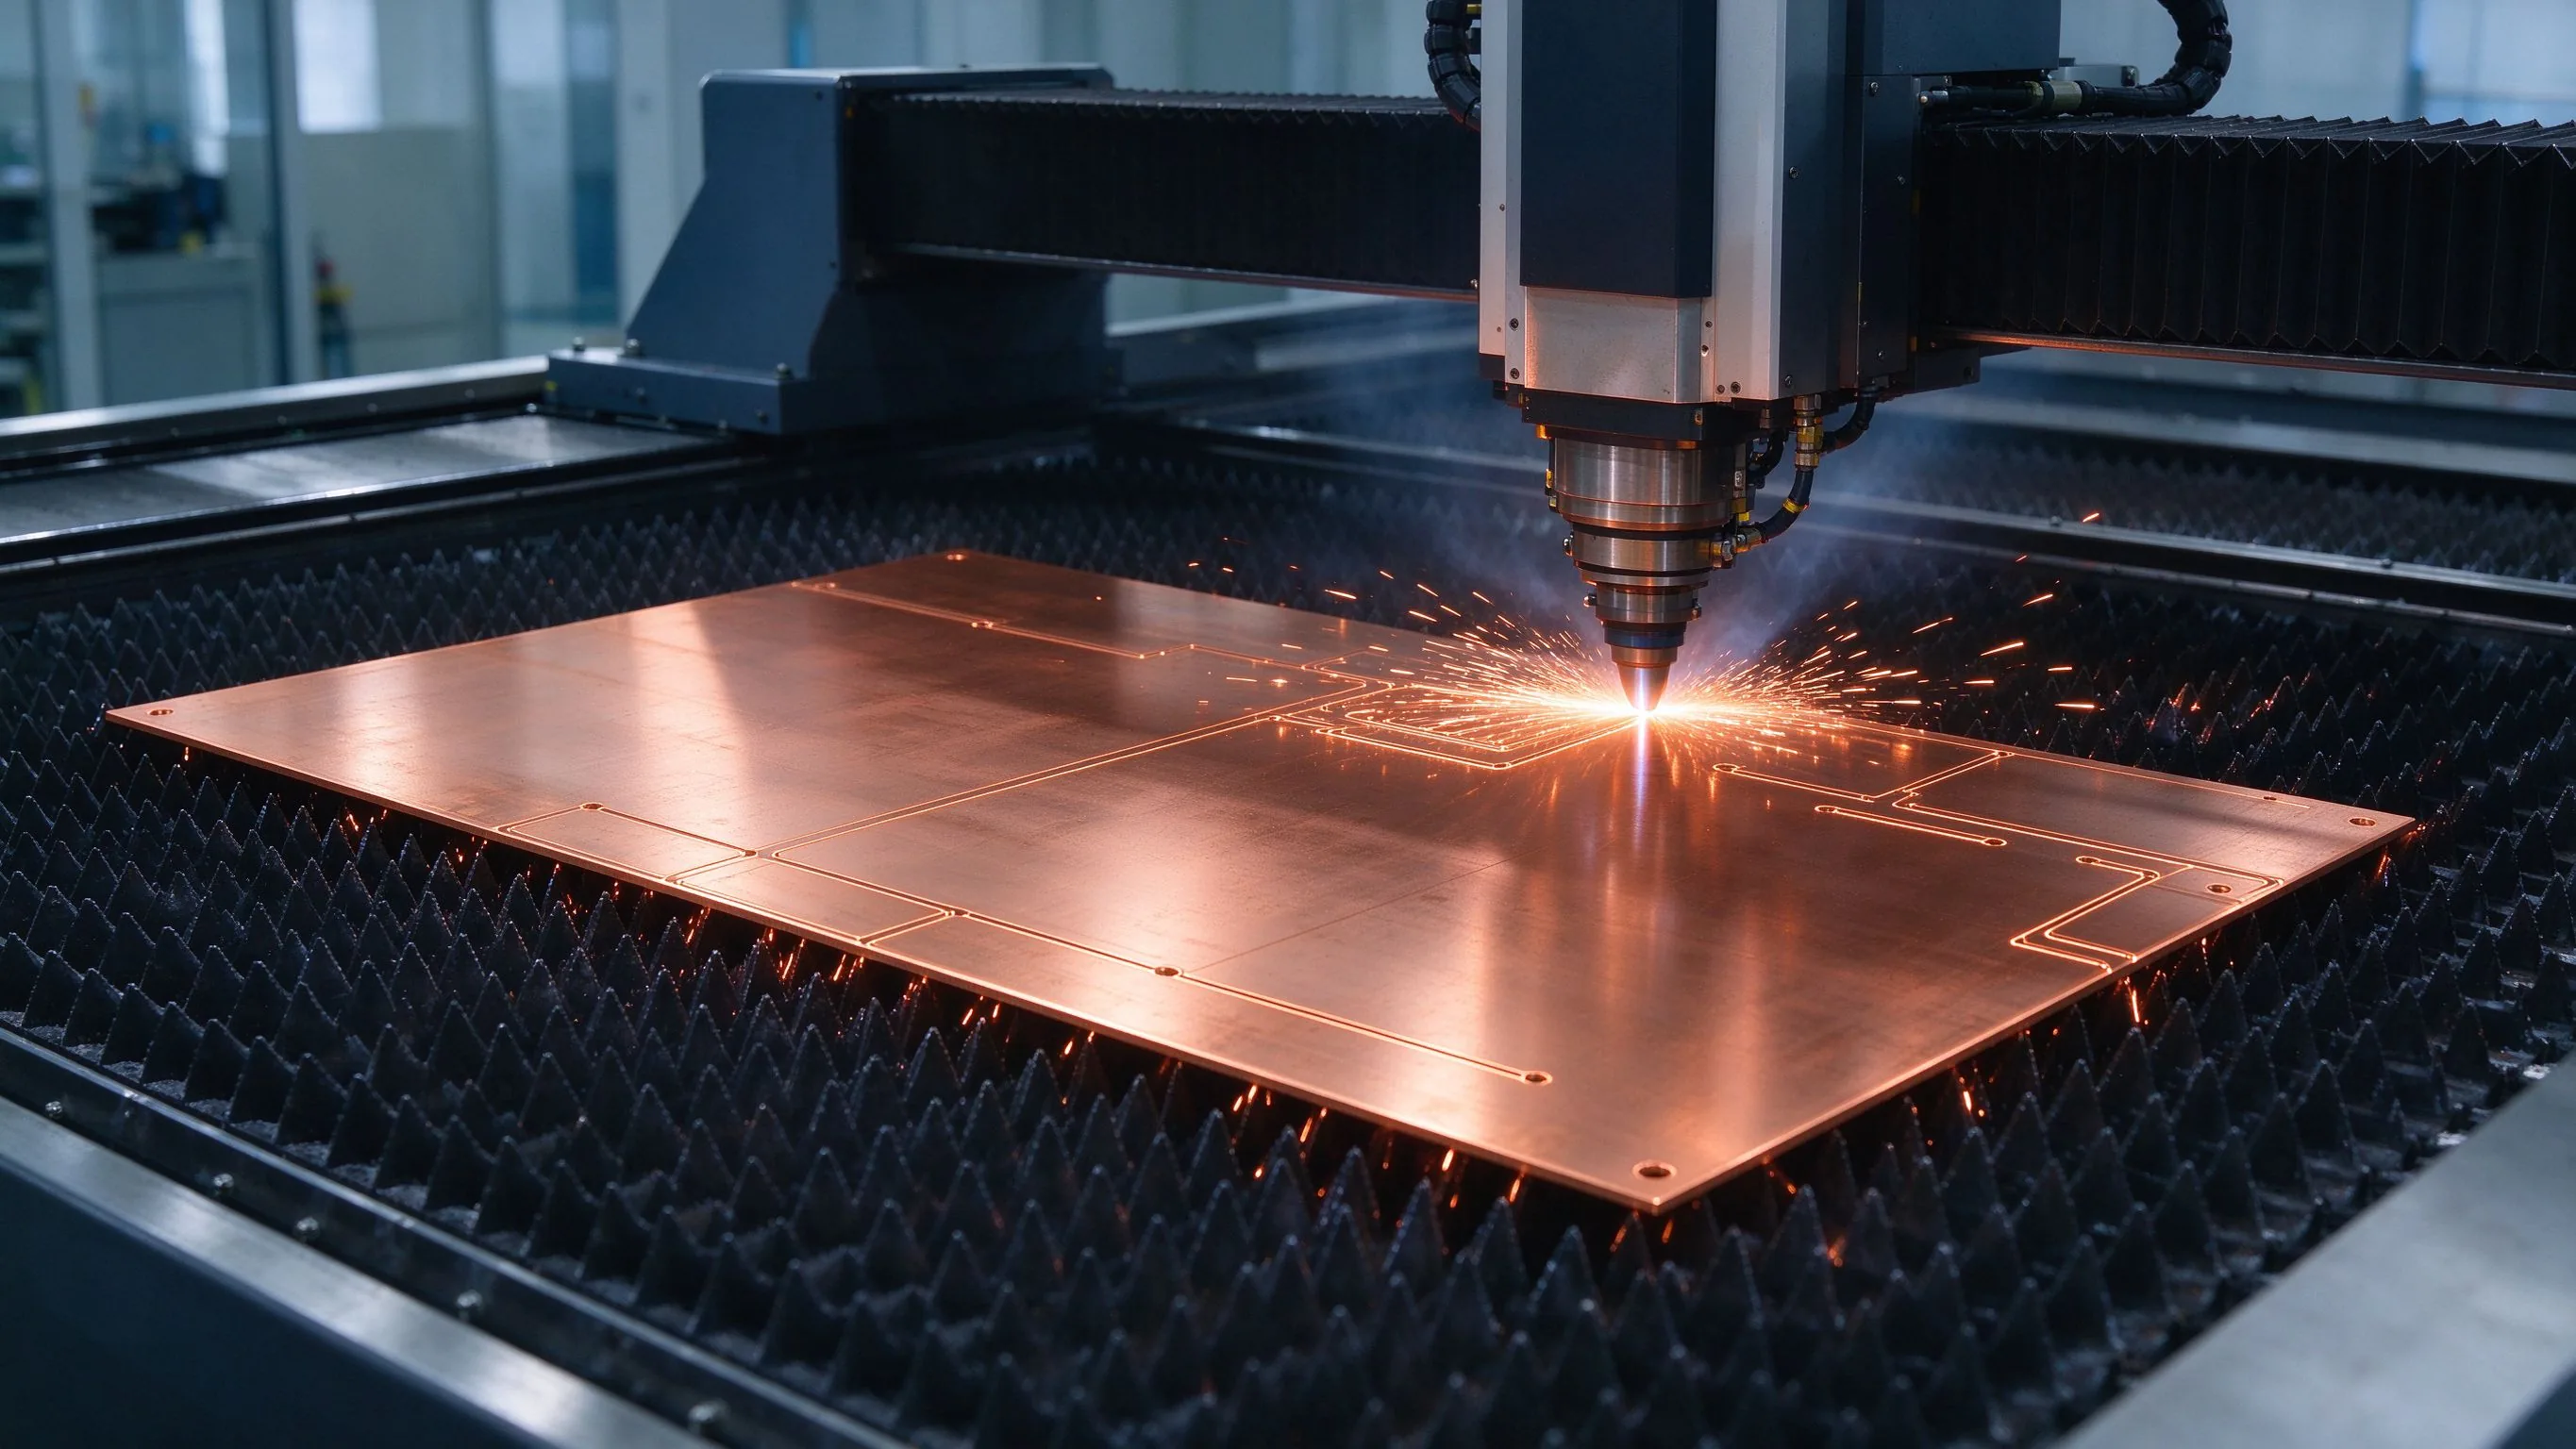
Le cuivre est le plus grand facteur de coût dans une barre laminée. Ce guide de l'acheteur
Lire l’article
Prix record du cuivre, ratio cuivre/aluminium à 4,41 et un gap d'approvisionnement structu
Lire l’articleLes droits US Section 232 d'avril 2026 ont posé une structure 50 %/25 % sur la chaîne d'ap
Lire l’article
Lucas Meyer conseille les équipes d'approvisionnement sur le cuivre, la tarification des barres et l'évaluation des fournisseurs, avec 13 ans d'expérience dans les métaux industriels et l'achat de composants électriques. Il a développé le modèle de cotation cuivre de SHANYUAN et
Envoyez le profil de courant, la classe de tension et les types de bornes — nos ingénieurs répondent en un jour ouvré.
