La settimana LME 2026 ha consegnato la cifra che tutta la filiera aspettava: BHP, Codelco e Freeport hanno perso insieme 214.615 tonnellate di produzione mineraria, secondo quanto presentato da S&P Global. L'ICSG ha tagliato la sua previsione di crescita mineraria all'1,6 % rispetto al 2,3 % di inizio anno, e il mercato dei concentrati ha portato i TC/RC annuali a zero — con uno spot di -126,80 $/t. Per produttori e acquirenti di barre collettrici, non è rumore di mercato: è la struttura dei costi dell'anno.
La settimana LME 2026 ha consegnato la cifra che tutta la filiera aspettava: BHP, Codelco e Freeport hanno perso insieme 214.615 tonnellate di produzione mineraria, secondo quanto presentato da S&P Global. L'ICSG ha tagliato la sua previsione di crescita mineraria all'1,6 % rispetto al 2,3 % di inizio anno, e il mercato dei concentrati ha portato i TC/RC annuali a zero — con uno spot di -126,80 $/t. Per produttori e acquirenti di barre collettrici, non è rumore di mercato: è la struttura dei costi dell'anno.
La filiera del rame ha attraversato il 2025 in una modalità gestibile — offerta corta, prezzi alti, lead time tesi. Il 2026 ha cambiato regime: perdite di produzione mineraria, la crisi dei concentrati e un deficit di raffinato persistente rendono l'offerta il fattore decisivo. Per gli acquirenti di barre collettrici la domanda non è più «quanto costerà?» ma «chi ottiene il metallo, e quando?».
Questo cambio di regime si legge nei dati: S&P Global alla settimana LME, l'ICSG, la IEA e Cochilco raccontano la stessa storia da angoli diversi. Questa guida li riunisce per chi compra barre.
Il conteggio presentato da S&P Global alla settimana LME 2026 è preciso: BHP, Codelco e Freeport sommano 214.615 tonnellate di produzione persa, con El Teniente e Grasberg in ripresa più lenta del previsto. Sommato a una domanda globale spinta dall'elettrificazione, questo toglie dal mercato l'equivalente di diverse settimane di consumo mondiale.
Per un acquirente di barre collettrici per batterie, la traduzione è diretta: il rame è il 60-80 % del costo materiale di una barra laminata.
Cochilco conta 5,27 milioni di tonnellate per il 2026, in calo del 2,6 % — leggi decrescenti, ritardi nei progetti e vincoli idrici continuano a limitare la produzione cilena. Il Cile resta il primo produttore e, alimentando una parte importante del rame raffinato, ogni flessione cilena si propaga nei premi di tutto il mondo.
Per gli acquirenti di barre, il Cile è il termometro: quando la produzione cilena scende, salgono i premi sul catodo e si allungano i tempi.
I disturbi a Grasberg e i vincoli operativi nella Repubblica Democratica del Congo aggiungono rischi di offerta che il mercato non contava all'inizio del ciclo. Grasberg, una delle più grandi miniere di rame del mondo, riparte più lentamente; la RDC resta con sfide logistiche e di affidabilità elettrica.
Risultato: la diversificazione geografica che doveva assorbire gli shock è essa stessa sotto tensione — gli acquirenti non possono più supporre che una regione compensi l'altra.
Il mercato dei concentrati ha raggiunto nel 2026 un punto che gli analisti definiscono storico: il TC/RC annuale di riferimento è sceso a zero a gennaio e lo spot a -126,80 $/t a fine giugno — le fonderie cinesi pagano le miniere per ottenere minerale. La capacità di fusione è diventata l'eccesso; il minerale, la risorsa scarsa.
La capacità in eccesso non diventa capacità utile: senza concentrati, le fonderie non producono, per quanto grandi siano.
I TC/RC negativi ribaltano l'economia delle fonderie: pagano per convertire e cercano il margine a valle — premi, sottoprodotti e valore del prodotto finito. Questi costi atterrano sul prezzo del rame raffinato e quindi sulla barra.
La lezione per la filiera delle barre è la volatilità: con TC/RC sotto zero, le fonderie non hanno margine per assorbire gli shock e le variazioni di prezzo viaggiano dritte verso gli acquirenti.
L'ICSG proietta un deficit di rame raffinato di circa 150.000 tonnellate per il 2026, con la crescita mineraria rivista all'1,6 % rispetto al 2,3 % di inizio anno. Le banche d'investimento pubblicano forchette da 330 a 600 kilotonnellate a seconda delle ipotesi di domanda.
Il deficit di raffinato è la cifra che conta per l'industria delle barre: spinge i premi sul catodo e mantiene alta la volatilità spot.
Il rame riciclato è diventato il vero ammortizzatore: la produzione secondaria cinese è cresciuta di circa 265.000 tonnellate nel 2026. Ma il rottame è un mercato locale e di qualità variabile — compensa parzialmente il deficit di concentrati senza risolverlo.
Per i produttori di barre, il rame secondario offre flessibilità in più, ma con vincoli di tracciabilità e qualità che contano nelle specifiche esigenti.
Una barra collettrice laminata è innanzitutto rame C11000 formato, isolato e placcato. Il costo materiale domina la struttura dei prezzi e, in un mercato di scarsità, la gestione del rame diventa disciplina aziendale. I produttori che pubblicano la loro base LME e il peso di rame per pezzo proteggono i clienti; altri trasferiscono il rischio senza dirlo.
La trasparenza del metallo è quindi un criterio di selezione del fornitore, non un dettaglio commerciale.
Quando il rame sale, gli acquirenti guardano ad alluminio e leghe. La sostituzione ha limiti tecnici — ampacità, resistenza meccanica, coefficienti di dilatazione — ma è reale dove il progetto può assorbirla. Il nostro confronto alluminio contro rame copre i casi in cui la sostituzione vale e quelli in cui no.
La pressione di sostituzione modera il prezzo del rame al margine, ma non cambia la struttura di deficit del 2026.
Per un OEM che integra barre in un prodotto venduto su quotazione, la strategia cambia: validare il prezzo su una base LME esplicita, riservare il metallo con il fornitore e concordare una clausola di indicizzazione. I contratti annuali a prezzo fisso scarseggiano quando il metallo si muove di diversi punti al mese.
La guida all'acquisto da campione a serie copre la meccanica dell'ordine sul fronte dei tempi.
La copertura del metallo è diventata conversazione standard tra produttori e acquirenti: formula di indicizzazione, pavimenti e tetti, periodo di riferimento, validità della quotazione. Una clausola ben scritta protegge entrambe le parti; una vaga diventa campo di battaglia quando il metallo si muove.
La disciplina dell'acquirente: definire la base (quale LME, quale finestra), il periodo di riferimento (quale mese) e i limiti (pavimento/tetto) prima di firmare, non durante la crisi.
I dazi e le richieste di origine hanno frammentato il mercato del rame: il metallo che soddisfa un programma statunitense non soddisfa necessariamente i requisiti documentali di uno europeo o indiano. L'analisi dei dazi sulla filiera pubblicata la scorsa settimana copre la meccanica doganale.
La tracciabilità dell'origine è diventata a sua volta un vincolo d'acquisto — il metallo più economico non sempre passa la dogana.
La domanda di elettrificazione ha diversi motori, e l'India è ora uno dei più rapidi: il dispiego indiano di stoccaggio pubblicato oggi mostra 9,6 GWh di BESS in servizio e un obiettivo di 41,65 GW — ogni gigawattora tira la stessa domanda di rame dei programmi di Cina, Europa e Stati Uniti.
La competizione per lo stesso rame raffinato è lo sfondo di tutte le decisioni di acquisto di barre nel 2026.
La lista delle domande in anno di scarsità: qual è la vostra base LME e il peso di rame per pezzo? Qual è la validità della quotazione e la formula di indicizzazione? Qual è la vostra posizione di riserva di metallo? Quali sono i lead time reali e la capacità di seconda fonte? E potete documentare l'origine del metallo?
I fornitori che rispondono con documenti proteggono i clienti dalla volatilità; gli altri trasferiscono il rischio.
La struttura del 2027 dipende dalla ripresa mineraria: El Teniente e Grasberg ripartiranno, ma i nuovi progetti impiegano 5-10 anni a produrre. Gli analisti si aspettano un deficit di raffinato persistente almeno fino al 2027-2028, con il riciclo come unico ammortizzatore rapido.
Per gli acquirenti di barre, la gestione del rame resta la variabile strategica — non una crisi da subire, ma una disciplina da praticare.
Oltre al LME, il deficit appare negli strati fisici che un produttore compra davvero. I premi sul catodo sopra il LME — la commissione per il metallo consegnato in fabbrica — si sono ampliati, e lo stock di barre, nastri e lamiere di rame è passato da commodity a prodotto pianificato.
Per l'acquirente, la traduzione è il lead time: la finestra di validità di una quotazione si accorcia perché si accorcia la finestra del metallo.
Nel 2026 è apparso un secondo strato di prezzo: il rame verde certificato. Il catodo con contenuto riciclato o bassa impronta di carbonio porta un premio, spinto dalle richieste di sostenibilità nei programmi di batterie, eolico e rete. In anno di deficit, quel premio compra un flusso di metallo tracciabile che soddisfa anche l'origine doganale.
Per gli acquirenti con requisiti ESG o CBAM europeo, il metallo certificato non è un argomento di marketing.
La scarsità di metallo diventa scarsità meccanica. Quando le fonderie non hanno concentrati e i produttori non hanno nastro, tutta la filiera si allunga: i laminatoi assegnano, le officine di placcatura pianificano contro i catodi, e una barra che richiedeva due settimane ne richiede quattro. Il sintomo appare prima nelle gare: tempi allungati, ordini urgenti rifiutati.
La risposta di pianificazione: trattare il lead time della barra come un input di pianificazione, non come una sorpresa.
La Cina raffina più rame di qualsiasi altro paese, e nel 2026 le sue fonderie sono diventate i fissatori di prezzo del deficit. Di fronte alla scarsità di concentrati, hanno spinto i TC/RC a zero e sotto per mantenere l'utilizzo, recuperando il margine catturando più valore a valle.
La conseguenza per gli acquirenti globali: i produttori cinesi sentono lo stesso metallo stretto, e le loro quotazioni lo riflettono.
Il manuale ha cinque mosse: ancorare la trasparenza del metallo; riservare il metallo presto tramite la posizione metallo del fornitore; qualificare una seconda fonte prima di averne bisogno; legare la clausola metallo e il calendario nello stesso contratto; e trattare le prove di affidabilità del fornitore come una voce di costo — la disciplina di selezione per modi di guasto vale per il fornitore quanto per il pezzo.
Due discipline completano: la progettazione EMC di schermatura pubblicata oggi mostra come interagiscono geometria e metallo, e il programma di manutenzione protegge l'investimento per tutta la vita dell'attivo.
Come influisce il deficit di rame 2026 sui prezzi delle barre? Il rame è il 60-80 % del costo materiale, quindi un anno di deficit con 214.615 t perse e TC/RC negativi spinge la componente metallo di ogni quotazione e accorcia le validità. Che cosa sono i TC/RC? Sono le tariffe di trattamento e raffinazione pagate dalle fonderie; sono scese a un riferimento annuale di 0 $ e a -126,80 $ spot. Cosa devono fare gli acquirenti? Ancorare la trasparenza del metallo, riservare presto, qualificare seconde fonti e trattare il lead time come input di pianificazione.
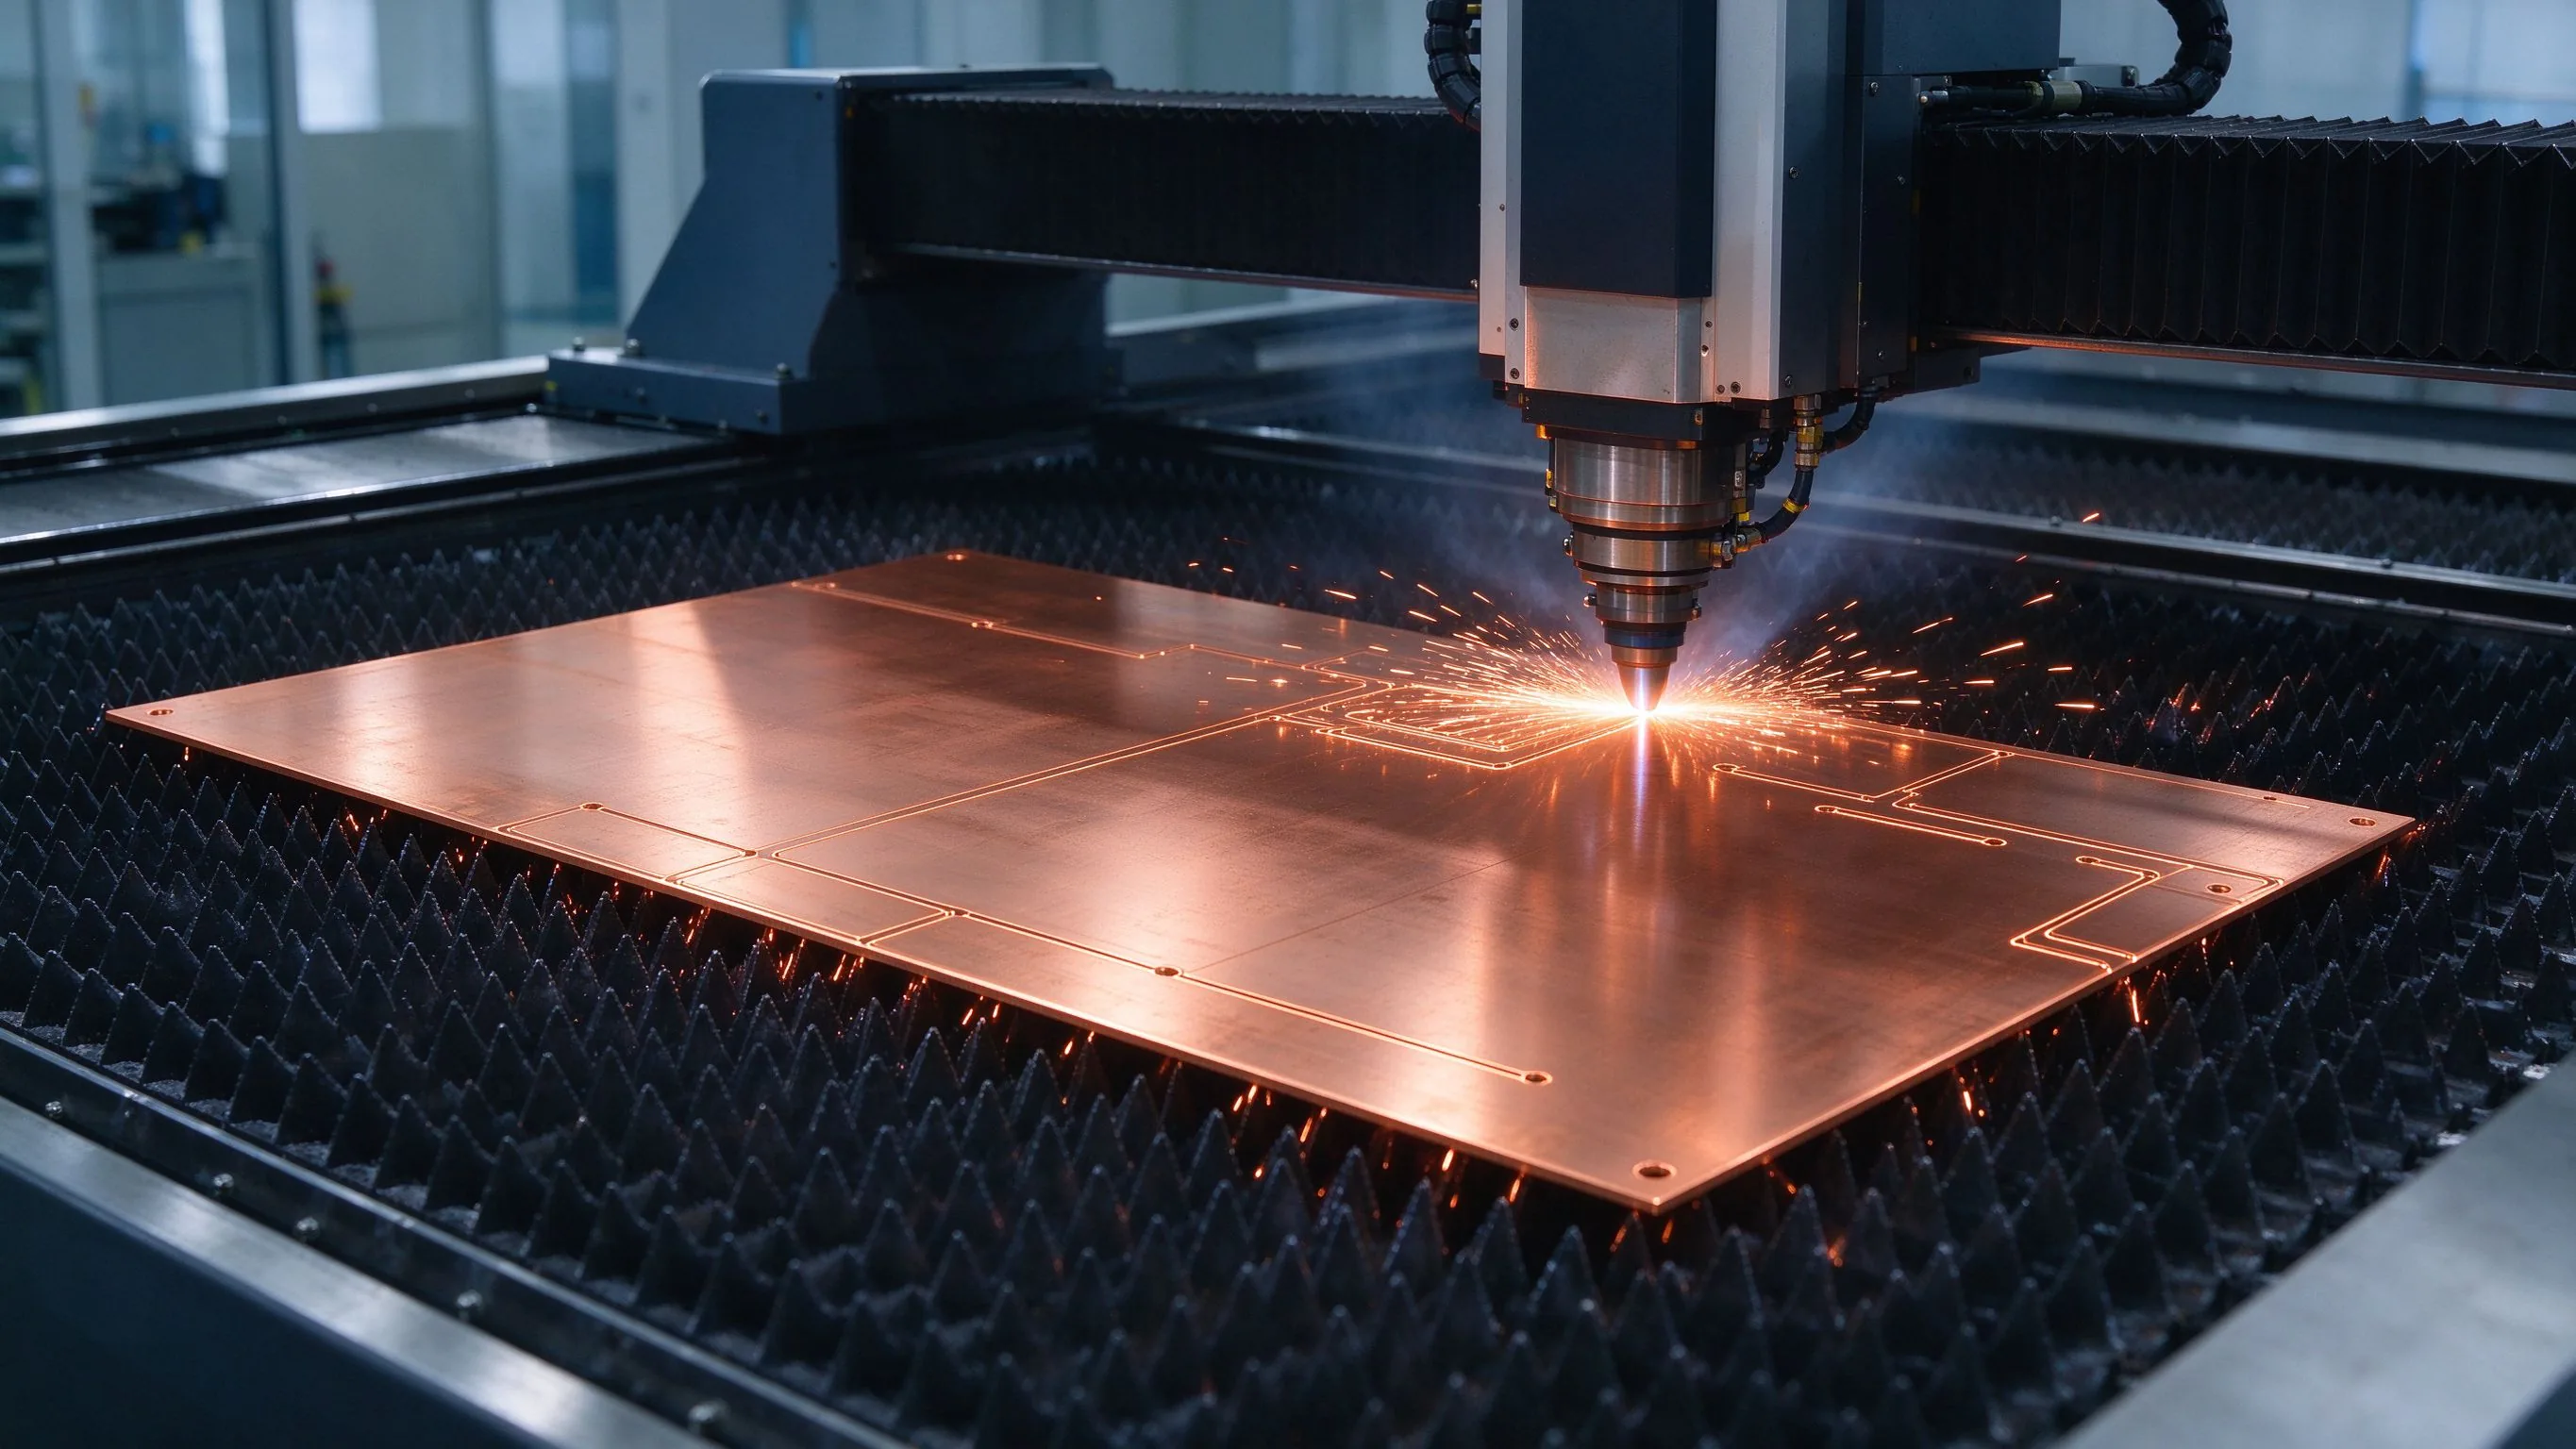
Il rame è il maggior driver di costo in una barra laminata. Questa guida per l'acquirente
Leggi l’articolo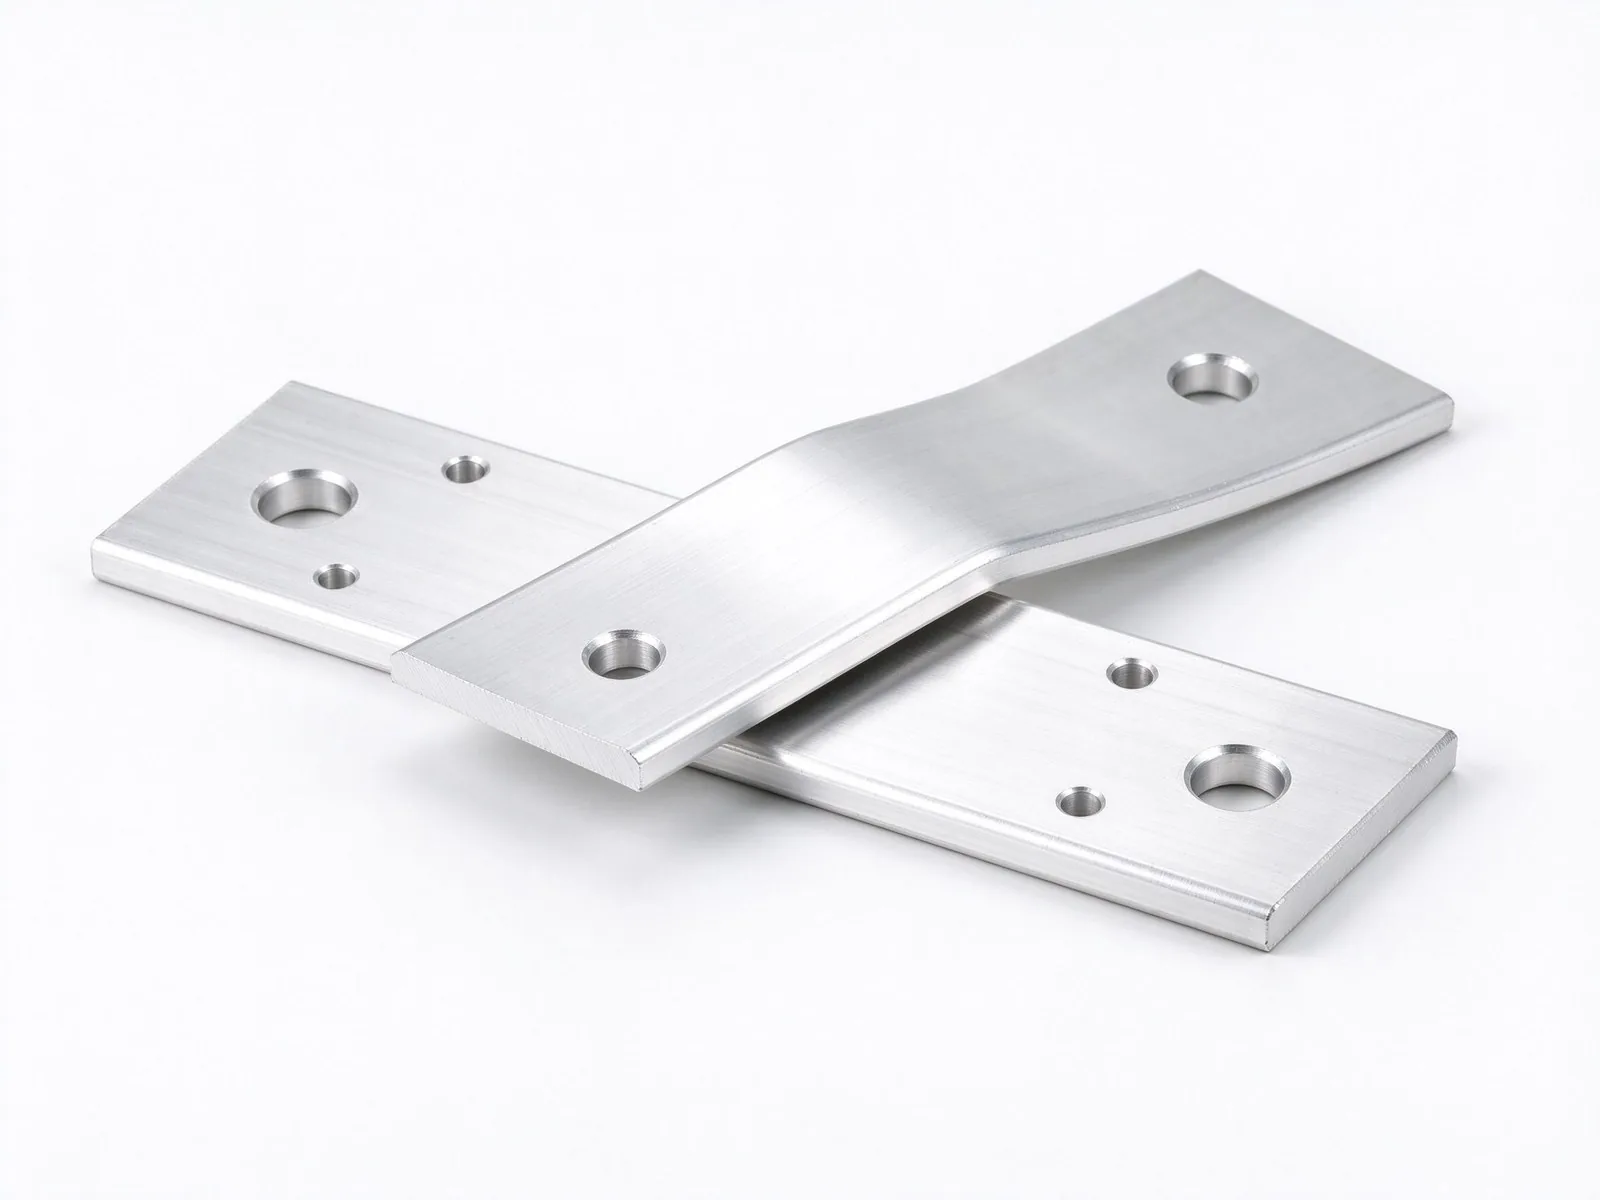
Prezzi del rame record, un rapporto di prezzo rame-alluminio di 4.41 e un gap strutturale
Leggi l’articoloLe tariffe Section 232 dell'aprile 2026 hanno messo una struttura 50/25 sulla filiera dell
Leggi l’articolo
Lucas Meyer consiglia team di approvvigionamento su rame, prezzi delle sbarre e valutazione dei fornitori, con 13 anni di esperienza in metalli industriali e acquisto di componenti elettrici. Ha sviluppato il modello di quotazione del rame di SHANYUAN. Ha un MBA della Mannheim Business School. Scriv
Inviate profilo di corrente, classe di tensione e tipi di terminali — i nostri ingegneri rispondono entro un giorno lavorativo.
