2026年の銅市場は、需要側ではなく供給側が物語を決めている。LMEウィーク(2026年10月)で主要鉱山3社が合わせて21万4,615トンの減産を発表し、TC/RCはマイナスに転じた。積層バスバーの調達担当者にとって、銅の需給は価格とリードタイムの両方を決める変数であり、このレポートはサプライチェーンの各段階の影響を整理する。
2026年の銅市場は、需要側ではなく供給側が物語を決めている。LMEウィーク(2026年10月)で主要鉱山3社が合わせて21万4,615トンの減産を発表し、TC/RCはマイナスに転じた。積層バスバーの調達担当者にとって、銅の需給は価格とリードタイムの両方を決める変数であり、このレポートはサプライチェーンの各段階の影響を整理する。
2026年の銅市場は、需要側ではなく供給側が物語を決めている。LMEウィーク(2026年10月)では、主要鉱山3社が合わせて21万4,615トンの減産を発表し、市場は「精鉱が足りない」という構造に直面した。バスバー価格を語る前に、まず鉱山から始めなければならない。
このレポートは、積層バスバーの調達担当者向けに、サプライチェーンの各段階が2026〜2027年の価格とリードタイムにどう波及するかを整理する。
S&P GlobalのLMEウィーク報告(2026年10月20日)によると、BHP、Codelco、Freeportの3社が2026年に合わせて21万4,615トンの減産を発表した。El TenienteとGrasbergの回復は計画より遅く、鉱山供給は需要の伸びに追いついていない。
ICSGの見通しでは、2026年の鉱山生産の伸びは1.6%と、2025年の2.3%から鈍化。この差が精鉱市場の逼迫を生んでいる。
世界の銅供給の約4分の1を担うチリは、調整鉱山としての役割を果たしている。Cochilcoの試算では、2026年のチリ生産は5.27百万トン(前年比2.6%減)。鉱石品位の低下と水制約が、世界最大の供給源を後退させている。
チリの動きは、LME価格だけでなく、精鉱TC/RCにも直接反映される。
新興供給源のリスクは拡大している。インドネシアの製錬所は輸出規制と許認可の不確実性に晒され、コンゴ民主共和国(DRC)の鉱山は物流と電力インフラに依存している。2026年には、両地域の操業停止が精鉱供給に影響を与えた。
サプライチェーン全体で見ると、供給の集中度はむしろ高まっている。
処理・精製費(TC/RC)は2026年に歴史的な水準に達した。IEAとCRUのデータによると、年度ベースの基準値は1月にゼロまで低下し、6月末のスポットはマイナス126.80ドル/トンとなった。これは、製錬所が精鉱を獲得するために精製費を払っている状態を意味する。
製錬所が赤字操業を続けることは、長期的に精錬銅の供給を絞る圧力になる。
マイナスのTC/RCは、製錬所の稼働率と在庫行動を変える。精錬コストが回収できない製錬所は、メンテナンス休止を前倒しし、契約外のスポット販売を減らす。結果として、精錬銅の在庫は低位に張り付く。
バスバー調達担当者にとっては、銅在庫の減少がプレミアム上昇とリードタイム延長のサインになる。
ICSGの推定では、2026年の精錬銅市場は約15万トンの供給不足になる。鉱山供給の伸び悩みに加え、中国の製錬所が精鉱不足で稼働率を落とすため、精錬段階の不足が拡大する。
15万トンは世界の年間需要の約0.5%に過ぎないが、在庫が薄い市場では価格への影響は不均衡に大きい。
不足の緩衝材は再生銅だ。2026年、中国の再生銅生産は前年比で26.5万トン増加し、精鉱不足を部分的に補った。スクラップは需給を均衡させる最後の調整弁であり、価格感応度が高い。
調達側の教訓は、再生銅由来の陰極を買えるかどうかが、供給確保の選択肢を広げるということだ。
銅は積層バスバーの主要原価であり、価格はLME建てで動く。銅価格の上昇は、バスバー価格に直接転嫁される。SHANYUANでは、価格見積もりに金属連動条項を含め、銅の市況変動を明示的に扱っている。
2026年の教訓は、銅価格の変動幅が大きい時期ほど、金属条項の明確さが買い手と売り手の双方を守るということだ。
銅価格の高止まりは、代替材料への圧力を生む。アルミは重量とコストで優位だが、導電率と熱サイクル性能で銅に及ばない。銅クラッドや複合材は特定用途で検討されるが、大電流バスバーでは銅が支配的だ。
銅とアルミの比較は、材料選択の判断基準を整理している。
不足市場では、スポット買いが最も不利な戦略になる。OEMバイヤーは、長期契約、金属連動条項、複数サプライヤーの併用を組み合わせる。調達の基本は、価格を予測することではなく、変動を構造化することだ。
関税とサプライチェーンの分析は、調達戦略の地域性を扱っている。
金属連動条項(インデックス条項)は、銅の市況変動を買い手と売り手で公平に分ける仕組みだ。LME価格を基準に、ベース価格との差額を毎月精算する方式が標準的である。
RFQ評価ガイドでは、見積もり時の金属条項の確認ポイントを詳述している。
関税と地域化が調達構造を変えている。米国・欧州向けの供給は、域内製錬・加工を優遇する政策の影響を受ける。バスバーの場合、銅箔・銅板の調達先が、関税の影響を受ける最初の段階になる。
地域ごとの関税影響は、関税とバスバー供給の分析に詳しい。
インドの電化需要は銅需要の新たな柱である。蓄電池と配電網の拡大が、バスバー需要を押し上げる。インドの蓄電市場分析が示すように、2029-30年までに41.65 GWのBESS導入計画があり、これは大きな銅需要になる。
需給の見通しは、銅価格とバスバー供給の分析も参照されたい。
不足市場では、サプライヤーの能力と在庫行動を問うことが重要になる。具体的には、銅材の調達先、在庫水準、金属条項の適用、リードタイムの内訳を確認する。
質疑のテンプレートはRFQ評価ガイドに収録している。
2027年も供給制約は続く見込みだ。新規鉱山の立ち上がりは2027年後半以降で、精鉱不足は精錬段階まで波及する。ICSGの前提が変わらない限り、銅価格は高止まりする。
調達計画は、2027年の在庫と契約を今から組むべきである。
銅不足は最終製品のリードタイムにまで波及する。銅板の調達遅延は、積層、加工、組み立ての各工程に連鎖する。2026年の実務では、銅材の確保をバスバー発注の前倒しで対応するケースが増えている。
早期の設計確定と発注が、リードタイム確保の鍵である。
世界の精錬銅生産の約半数を占める中国の製錬所は、精鉱不足の中で価格決定者としての力を強めている。精鉱を確保するための交渉力は、TC/RCに反映され、ひいては精錬銅価格に反映される。
中国の製錬稼働率は、世界の精錬銅需給を読む最良の先行指標のひとつである。
2026年の減産規模は? S&P Globalによると、BHP・Codelco・Freeportの3社で21万4,615トン。ICSGは2026年の精錬銅市場で約15万トンの不足を推定している。TC/RCはなぜマイナスなのか? 精鉱不足で製錬所が競争し、精製費を受け取るどころか支払う状態だからだ。調達はどう対応すべきか? 長期契約と金属条項を組み合わせ、スポット依存を減らす。
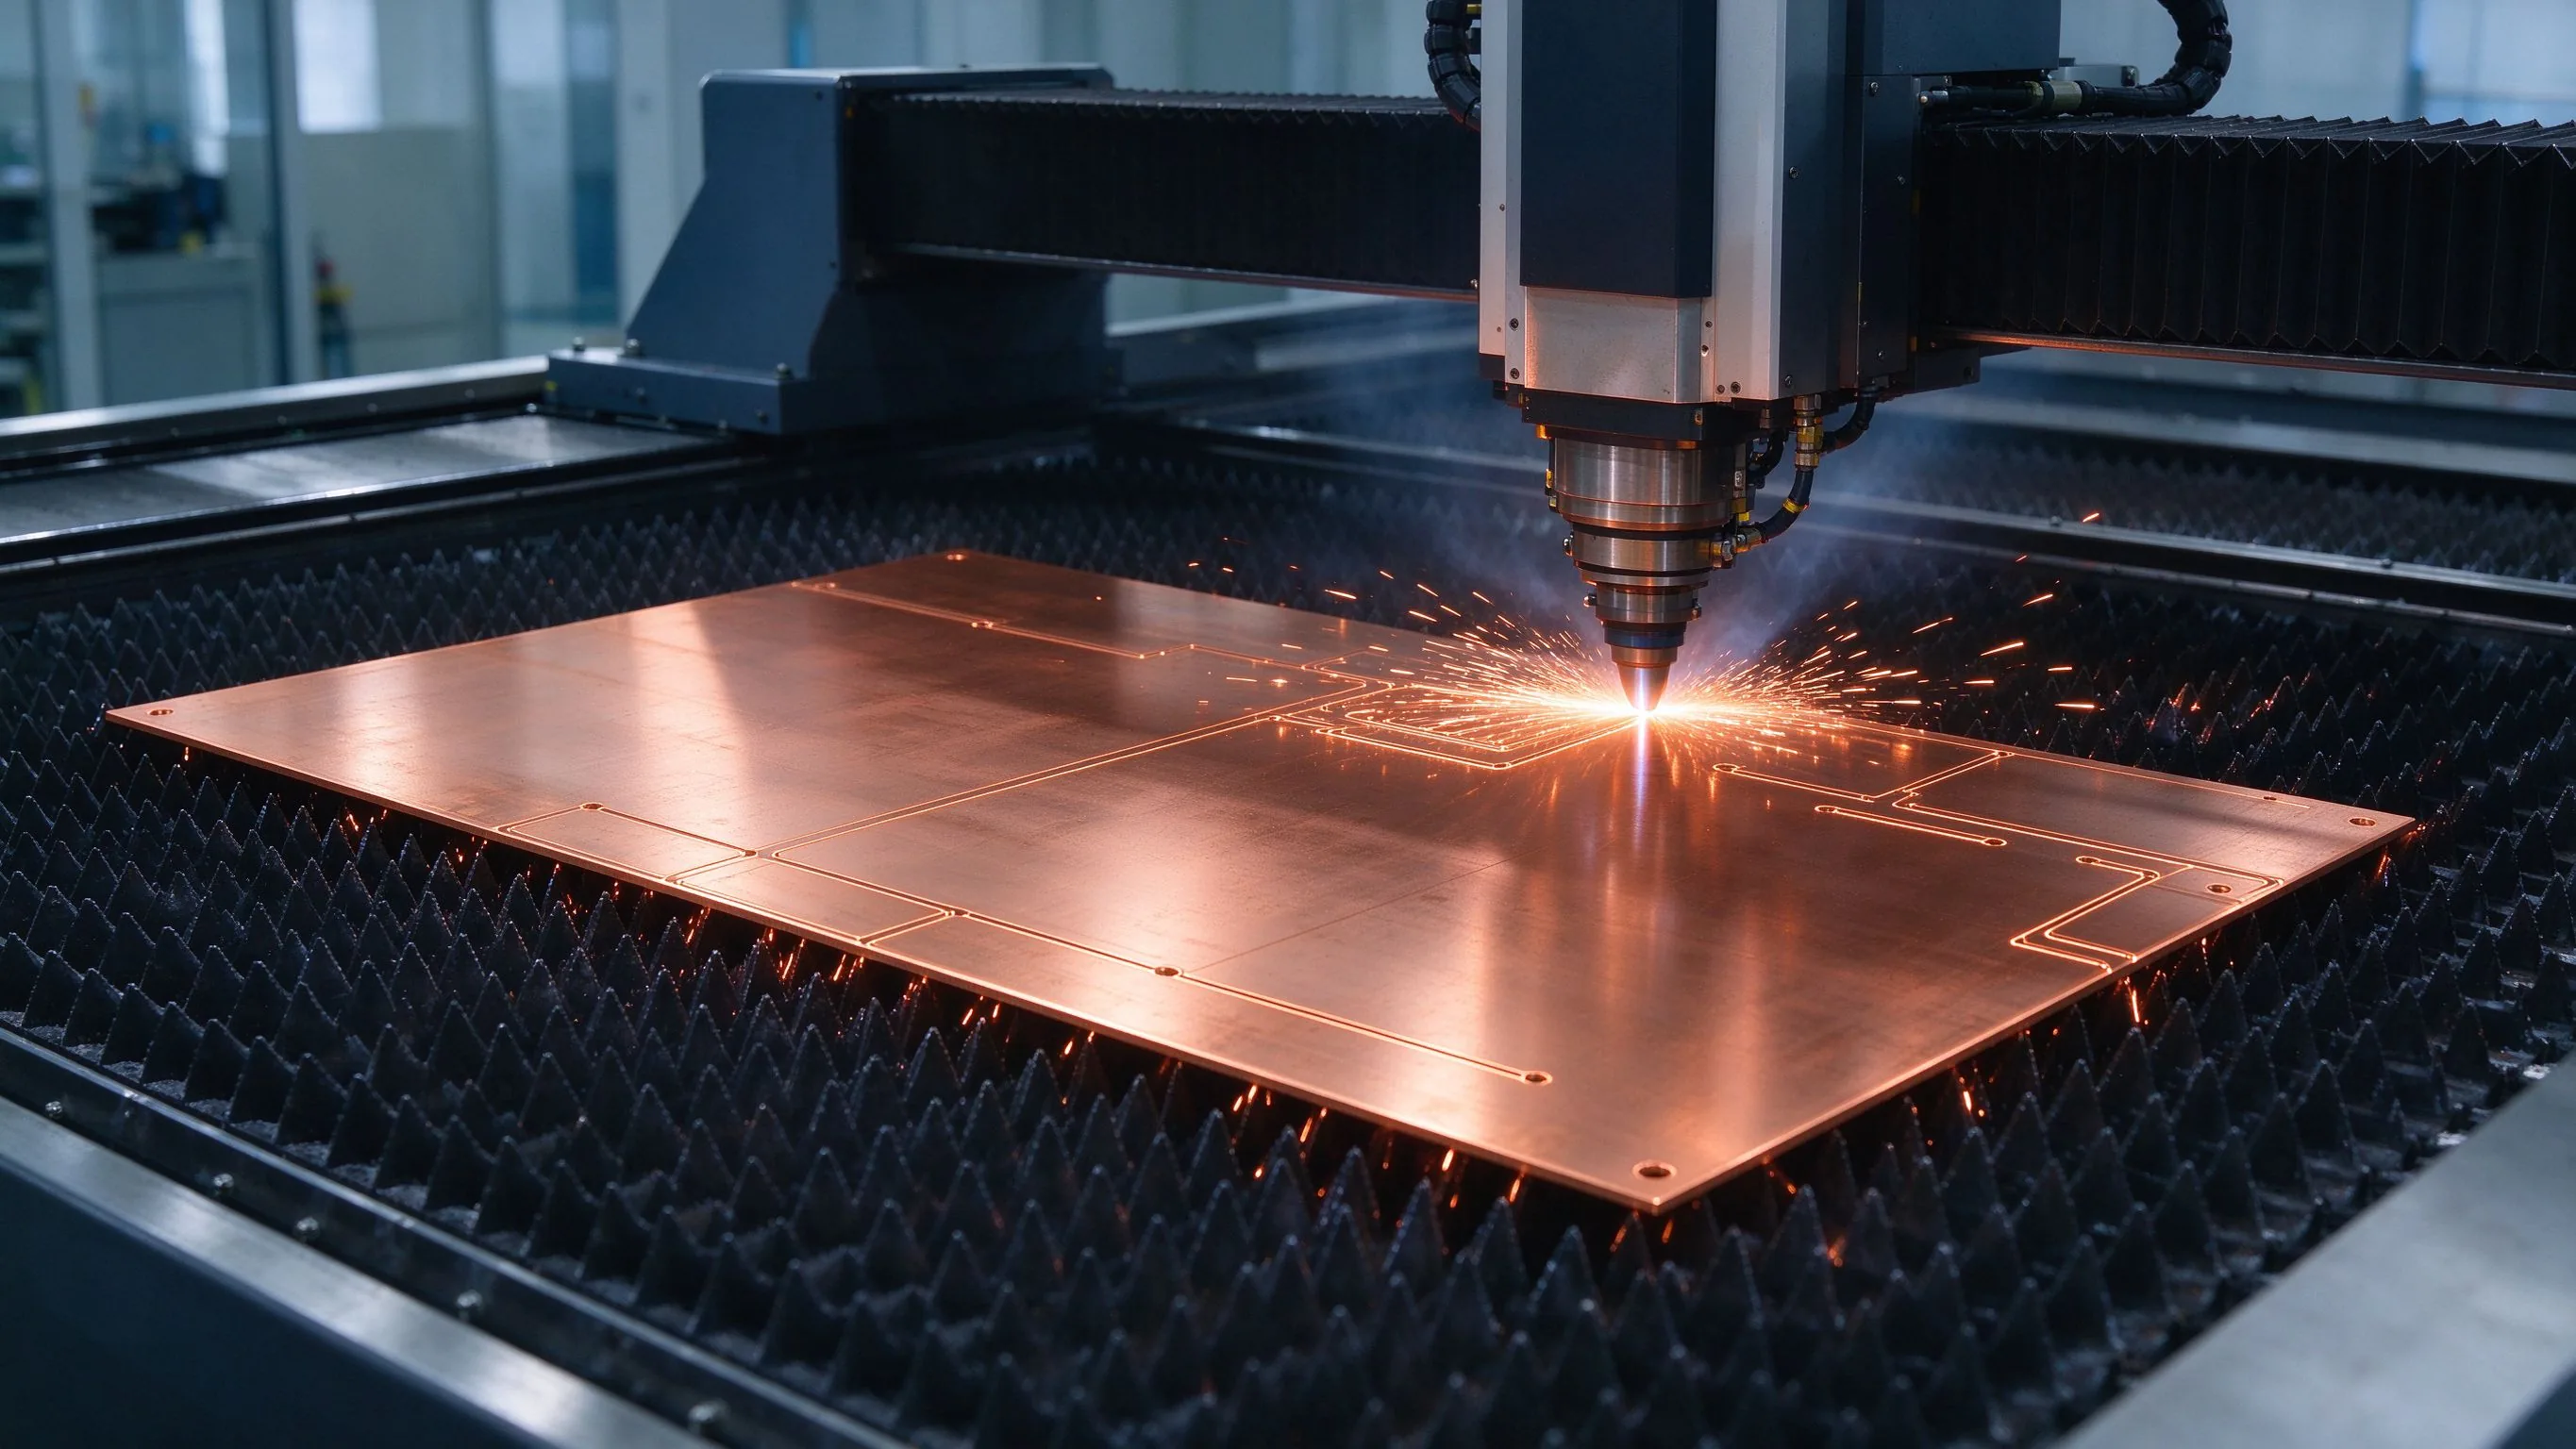
銅相場変動が調達に与える影響。2026年の購買担当者向けに、在庫・代替材料・長期発注の備えを整理する。
記事を読む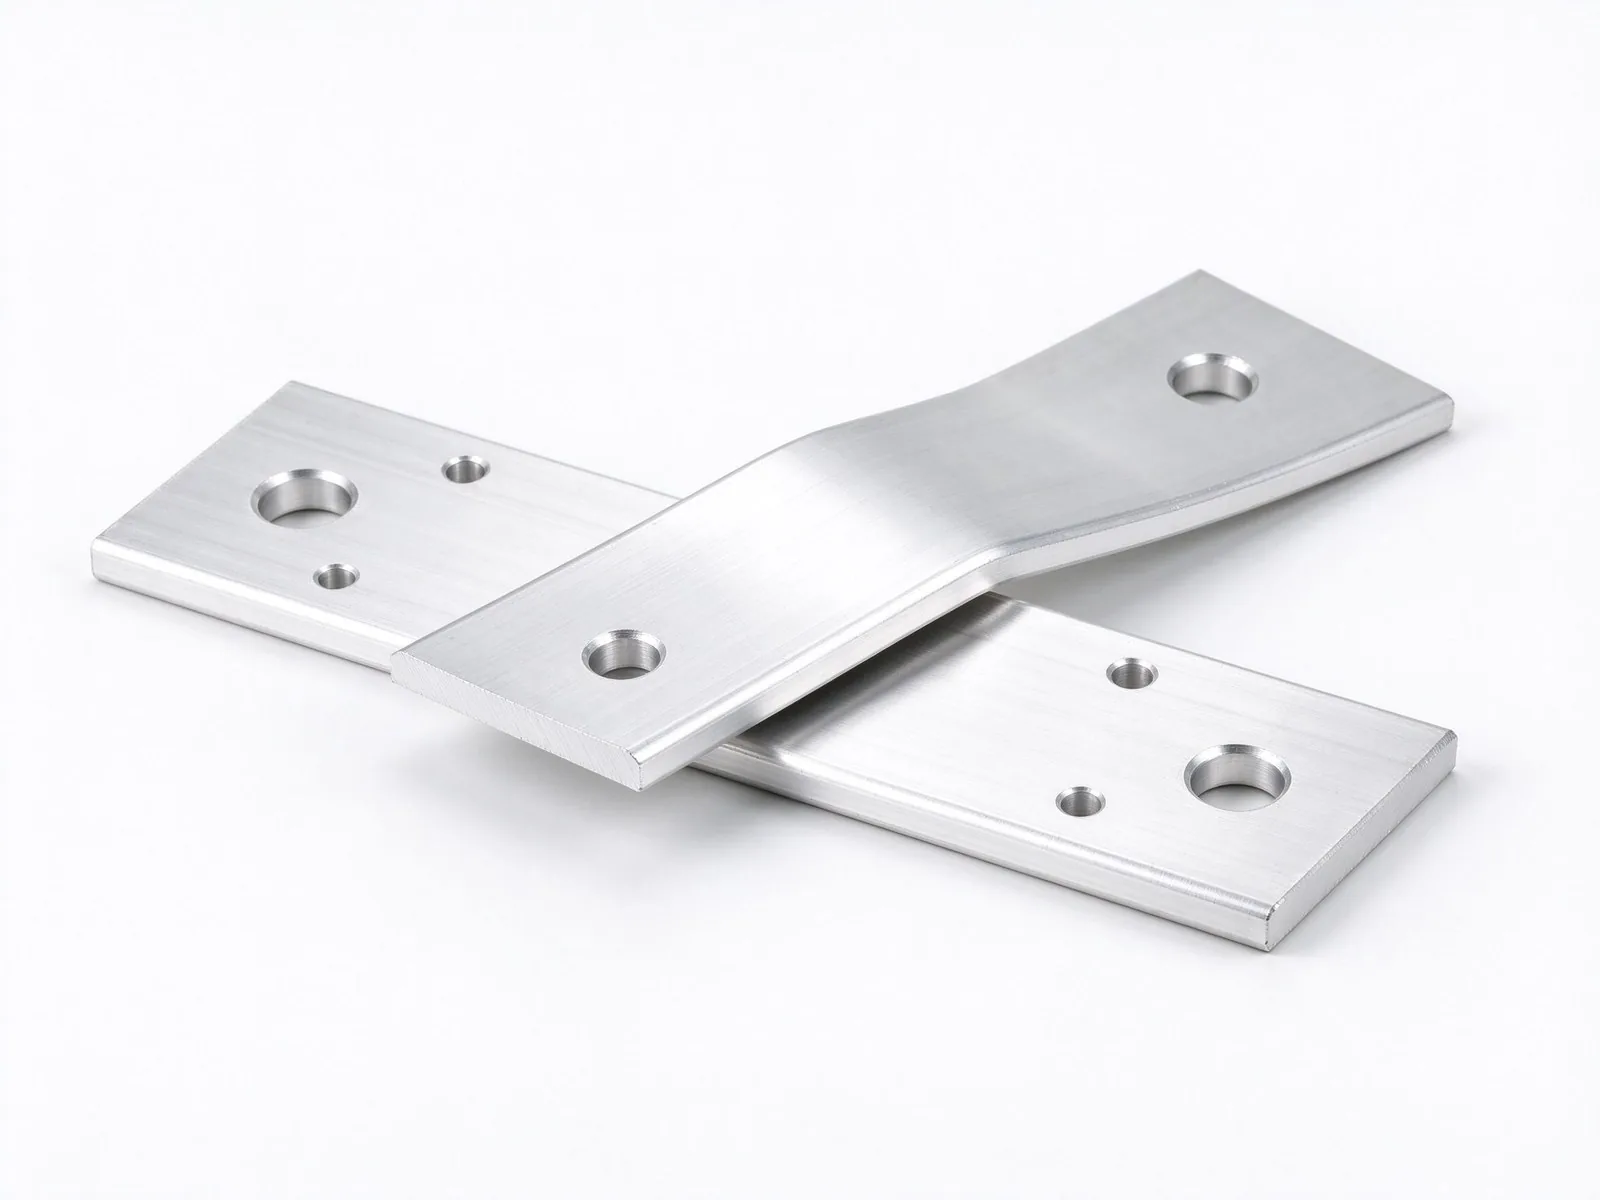
銅の記録的高値が続く2026年、材料選定の岐路を解説。アルミがコスト・軽量で勝る領域と、導電率・接点信頼性で銅が外せない領域を比較する。
記事を読む2026年4月のSection 232関税は50/25の構造をバスバー供給チェーンに課しました。これは調達マニュアルです。金属含有量、製錬所認証、HTS分類、RFQ条項。
記事を読む
Lucas Meyerは銅、バスバー価格、サプライヤー評価について調達チームを支援するコンサルタントで、産業用金属と電機部品調達に13年の経験があります。SHANYUANの銅価格見積モデルを開発しました。Mannheim Business SchoolでMBAを取得。銅市場、調達チェックリスト、バスバー購買のコスト要因について執筆しています。
