La semana LME 2026 entregó la cifra que toda la cadena esperaba: BHP, Codelco y Freeport perdieron juntas 214.615 toneladas de producción minera, según presentó S&P Global. La ICSG bajó su previsión de crecimiento minero al 1,6 % frente al 2,3 % de comienzos de año, y el mercado de concentrado llevó los TC/RC anuales a cero — con un spot de -126,80 $/t. Para los fabricantes y compradores de barras colectoras, esto no es ruido de mercado: es la estructura de costos del año.
La semana LME 2026 entregó la cifra que toda la cadena esperaba: BHP, Codelco y Freeport perdieron juntas 214.615 toneladas de producción minera, según presentó S&P Global. La ICSG bajó su previsión de crecimiento minero al 1,6 % frente al 2,3 % de comienzos de año, y el mercado de concentrado llevó los TC/RC anuales a cero — con un spot de -126,80 $/t. Para los fabricantes y compradores de barras colectoras, esto no es ruido de mercado: es la estructura de costos del año.
La cadena del cobre pasó 2025 en un modo de tensión manejable — oferta corta, precios altos, plazos apretados. 2026 cambió de régimen: pérdidas de producción minera, la crisis de concentrado y un déficit de refinado persistente hacen de la oferta el factor determinante. Para los compradores de barras colectoras la pregunta ya no es «¿cuál será el precio?» sino «¿quién consigue el metal, y cuándo?».
Este cambio de régimen se lee en los datos: S&P Global en la semana LME, la ICSG, la IEA y Cochilco cuentan la misma historia desde ángulos distintos. Esta guía los reúne para compradores de barras.
El conteo presentado por S&P Global en la semana LME 2026 es preciso: BHP, Codelco y Freeport suman 214.615 toneladas de producción perdida, con El Teniente y Grasberg reiniciando más lento de lo previsto. Combinado con una demanda global impulsada por la electrificación, esto retira del mercado el equivalente a varias semanas de consumo mundial.
Para un comprador de barras colectoras para baterías, la traducción es directa: el cobre representa el 60-80 % del costo de material de una barra laminada.
Cochilco cuenta 5,27 millones de toneladas para 2026, un 2,6 % menos — leyes decrecientes, retrasos de proyectos y restricciones de agua siguen limitando la producción chilena. Chile sigue siendo el mayor productor y, como alimenta una parte importante del cobre refinado, cada baja chilena se propaga en los sobreprecios de todas partes.
Para los compradores de barras, Chile es el termómetro: cuando cae la producción chilena, suben los sobreprecios de cátodo y se alargan los plazos.
Las perturbaciones en Grasberg y las limitaciones operativas en la República Democrática del Congo suman riesgos de oferta que el mercado no contaba al inicio del ciclo. Grasberg, una de las mayores minas de cobre del mundo, reinicia más lento; la RDC sigue con desafíos logísticos y de confiabilidad eléctrica.
Resultado: la diversificación geográfica que debía amortiguar choques está ella misma bajo tensión — los compradores ya no pueden suponer que una región compensa a otra.
El mercado de concentrado alcanzó en 2026 un punto que los analistas describen como histórico: el TC/RC anual de referencia cayó a cero en enero y el spot a -126,80 $/t a fines de junio — fundiciones chinas pagan a las minas por obtener mineral. La capacidad de fundición se volvió el exceso; el mineral, el recurso escaso.
La capacidad excedente no se convierte en capacidad útil: sin concentrado, las fundiciones no producen, por grandes que sean.
Los TC/RC negativos invierten la economía de las fundiciones: pagan por convertir y buscan su margen río abajo — en sobreprecios, subproductos y valor aguas abajo. Estos costos aterrizan en el precio del cobre refinado y, por tanto, en la barra.
La lección para la cadena de la barra es la volatilidad: con TC/RC bajo cero, las fundiciones no tienen margen para absorber choques y las variaciones de precio viajan directo a los compradores.
La ICSG proyecta un déficit de cobre refinado de unas 150.000 toneladas para 2026, con el crecimiento minero revisado al 1,6 % frente al 2,3 % de comienzos de año. Los bancos de inversión publican horquillas de 330 a 600 kilotoneladas según supuestos de demanda.
El déficit de refinado es la cifra que cuenta para la industria de la barra: empuja los sobreprecios de cátodo y mantiene alta la volatilidad al contado.
El cobre reciclado se volvió el verdadero amortiguador: la producción secundaria china creció unas 265.000 toneladas en 2026. Pero la chatarra es un mercado local y de calidad variable — compensa parcialmente el déficit de concentrado sin resolverlo.
Para los fabricantes de barras, el cobre secundario aporta flexibilidad adicional, pero con restricciones de trazabilidad y calidad que cuentan en especificaciones exigentes.
Una barra colectora laminada es ante todo cobre C11000 conformado, aislado y recubierto. El costo de material domina la estructura de precios y, en un mercado de escasez, la gestión del cobre se vuelve disciplina empresarial. Los fabricantes que publican su base LME y su peso de cobre por pieza protegen a sus clientes; otros transfieren el riesgo sin decirlo.
La transparencia del metal es, por tanto, un criterio de selección de proveedor, no un detalle comercial.
Cuando el cobre sube, los compradores miran el aluminio y las aleaciones. La sustitución tiene límites técnicos — ampacidad, resistencia mecánica, coeficientes de dilatación — pero es real donde el diseño puede absorberla. Nuestro comparativo aluminio contra cobre cubre los casos en los que la sustitución vale y en los que no.
La presión de sustitución modera el precio del cobre en el margen, pero no cambia la estructura de déficit de 2026.
Para un OEM que integra barras en un producto vendido sobre cotización, la estrategia cambia: validar el precio sobre una base LME explícita, reservar el metal con el proveedor y pactar una cláusula de indexación. Los contratos anuales a precio fijo escasean cuando el metal se mueve varios puntos al mes.
La guía de compra de muestra a serie cubre la mecánica de pedido del lado de los plazos.
La cobertura del metal se volvió conversación estándar entre fabricantes y compradores: fórmula de indexación, pisos y techos, período de referencia, validez de la cotización. Una cláusula bien escrita protege a ambas partes; una vaga se vuelve campo de batalla cuando el metal se mueve.
La disciplina del comprador: definir la base (qué LME, qué ventana), el período de referencia (qué mes) y los límites (piso/techo) antes de firmar, no durante la crisis.
Los aranceles y las exigencias de origen fragmentaron el mercado del cobre: el metal que satisface un programa estadounidense no satisface necesariamente los requisitos documentales de uno europeo o indio. El análisis arancelario de la cadena publicado la semana pasada cubre la mecánica aduanera.
La trazabilidad de origen se volvió una restricción de compra en sí misma — el metal más barato no siempre pasa la aduana.
La demanda de electrificación tiene varios motores, y la India es ahora uno de los más rápidos: el despliegue indio de almacenamiento publicado hoy muestra 9,6 GWh de BESS en servicio y un objetivo de 41,65 GW — cada gigavatio-hora tira la misma demanda de cobre que los programas de China, Europa y EE. UU.
La competencia por el mismo cobre refinado es el telón de fondo de todas las decisiones de compra de barras en 2026.
La lista de preguntas en año de escasez: ¿cuál es su base LME y su peso de cobre por pieza? ¿Cuál es la validez de la cotización y la fórmula de indexación? ¿Cuál es su posición de reserva de metal? ¿Cuáles son los plazos reales y su capacidad de segunda fuente? ¿Y puede documentar el origen del metal?
Los proveedores que responden con documentos protegen a sus clientes de la volatilidad; los demás transfieren el riesgo.
La estructura de 2027 depende de la recuperación minera: El Teniente y Grasberg reiniciarán, pero los proyectos nuevos tardan 5-10 años en producir. Los analistas esperan un déficit de refinado persistente al menos hasta 2027-2028, con el reciclaje como único amortiguador rápido.
Para los compradores de barras, la gestión del cobre sigue siendo la variable estratégica — no una crisis que sufrir, sino una disciplina que practicar.
Más allá del LME, el déficit aparece en las capas físicas que un fabricante realmente compra. Los sobreprecios de cátodo sobre el LME — la comisión por metal entregado en fábrica — se ampliaron, y el stock de barras, cintas y placas de cobre pasó de commodity a producto planificado.
Para el comprador, la traducción es el plazo: la ventana de validez de una cotización se acorta porque la ventana del metal se acorta.
En 2026 apareció una segunda capa de precio: el cobre verde certificado. El cátodo con contenido reciclado o baja huella de carbono lleva un sobreprecio, impulsado por exigencias de sostenibilidad en programas de baterías, eólico y red. En año de déficit, ese sobreprecio compra un flujo de metal trazable que también satisface el origen aduanero.
Para compradores con exigencias ESG o CBAM europeo, el metal certificado no es un argumento de marketing.
La escasez de metal se vuelve escasez mecánica. Cuando las fundiciones no tienen concentrado y los fabricantes no tienen cinta, toda la cadena se estira: los laminadores asignan, los talleres de recubrimiento planifican contra cátodos, y una barra que tomaba dos semanas toma cuatro. El síntoma aparece primero en las licitaciones: plazos alargados, pedidos urgentes rechazados.
La respuesta de planificación: tratar el plazo de la barra como una entrada de planificación, no como una sorpresa.
China refina más cobre que cualquier otro país, y en 2026 sus fundiciones se volvieron los fijadores de precio del déficit. Frente a la escasez de concentrado, empujaron los TC/RC a cero y por debajo para mantener la utilización, y recuperaron su margen capturando más valor río abajo.
La consecuencia para los compradores globales: los fabricantes chinos sienten el mismo metal apretado, y sus cotizaciones lo llevan.
El manual tiene cinco movimientos: anclar la transparencia del metal; reservar el metal temprano vía la posición de metal del proveedor; calificar una segunda fuente antes de necesitarla; atar la cláusula de metal y el calendario en el mismo contrato; y tratar las pruebas de confiabilidad del proveedor como una línea de costo — la disciplina de selección por modos de falla aplica al proveedor tanto como a la pieza.
Dos disciplinas completan: el diseño de blindaje EMC publicado hoy muestra cómo interactúan geometría y metal, y el programa de mantenimiento protege la inversión durante la vida del activo.
¿Cómo afecta el déficit de cobre 2026 a los precios de las barras? El cobre es el 60-80 % del costo de material, así que un año de déficit con 214.615 t perdidas y TC/RC negativos empuja el componente metal de cada cotización y acorta las valideces. ¿Qué es el TC/RC? Son las tarifas de tratamiento y refinación que pagan las fundiciones; cayeron a un referencial anual de 0 $ y a -126,80 $ al contado. ¿Qué deben hacer los compradores? Anclar la transparencia del metal, reservar temprano, calificar segundas fuentes y tratar el plazo como entrada de planificación.
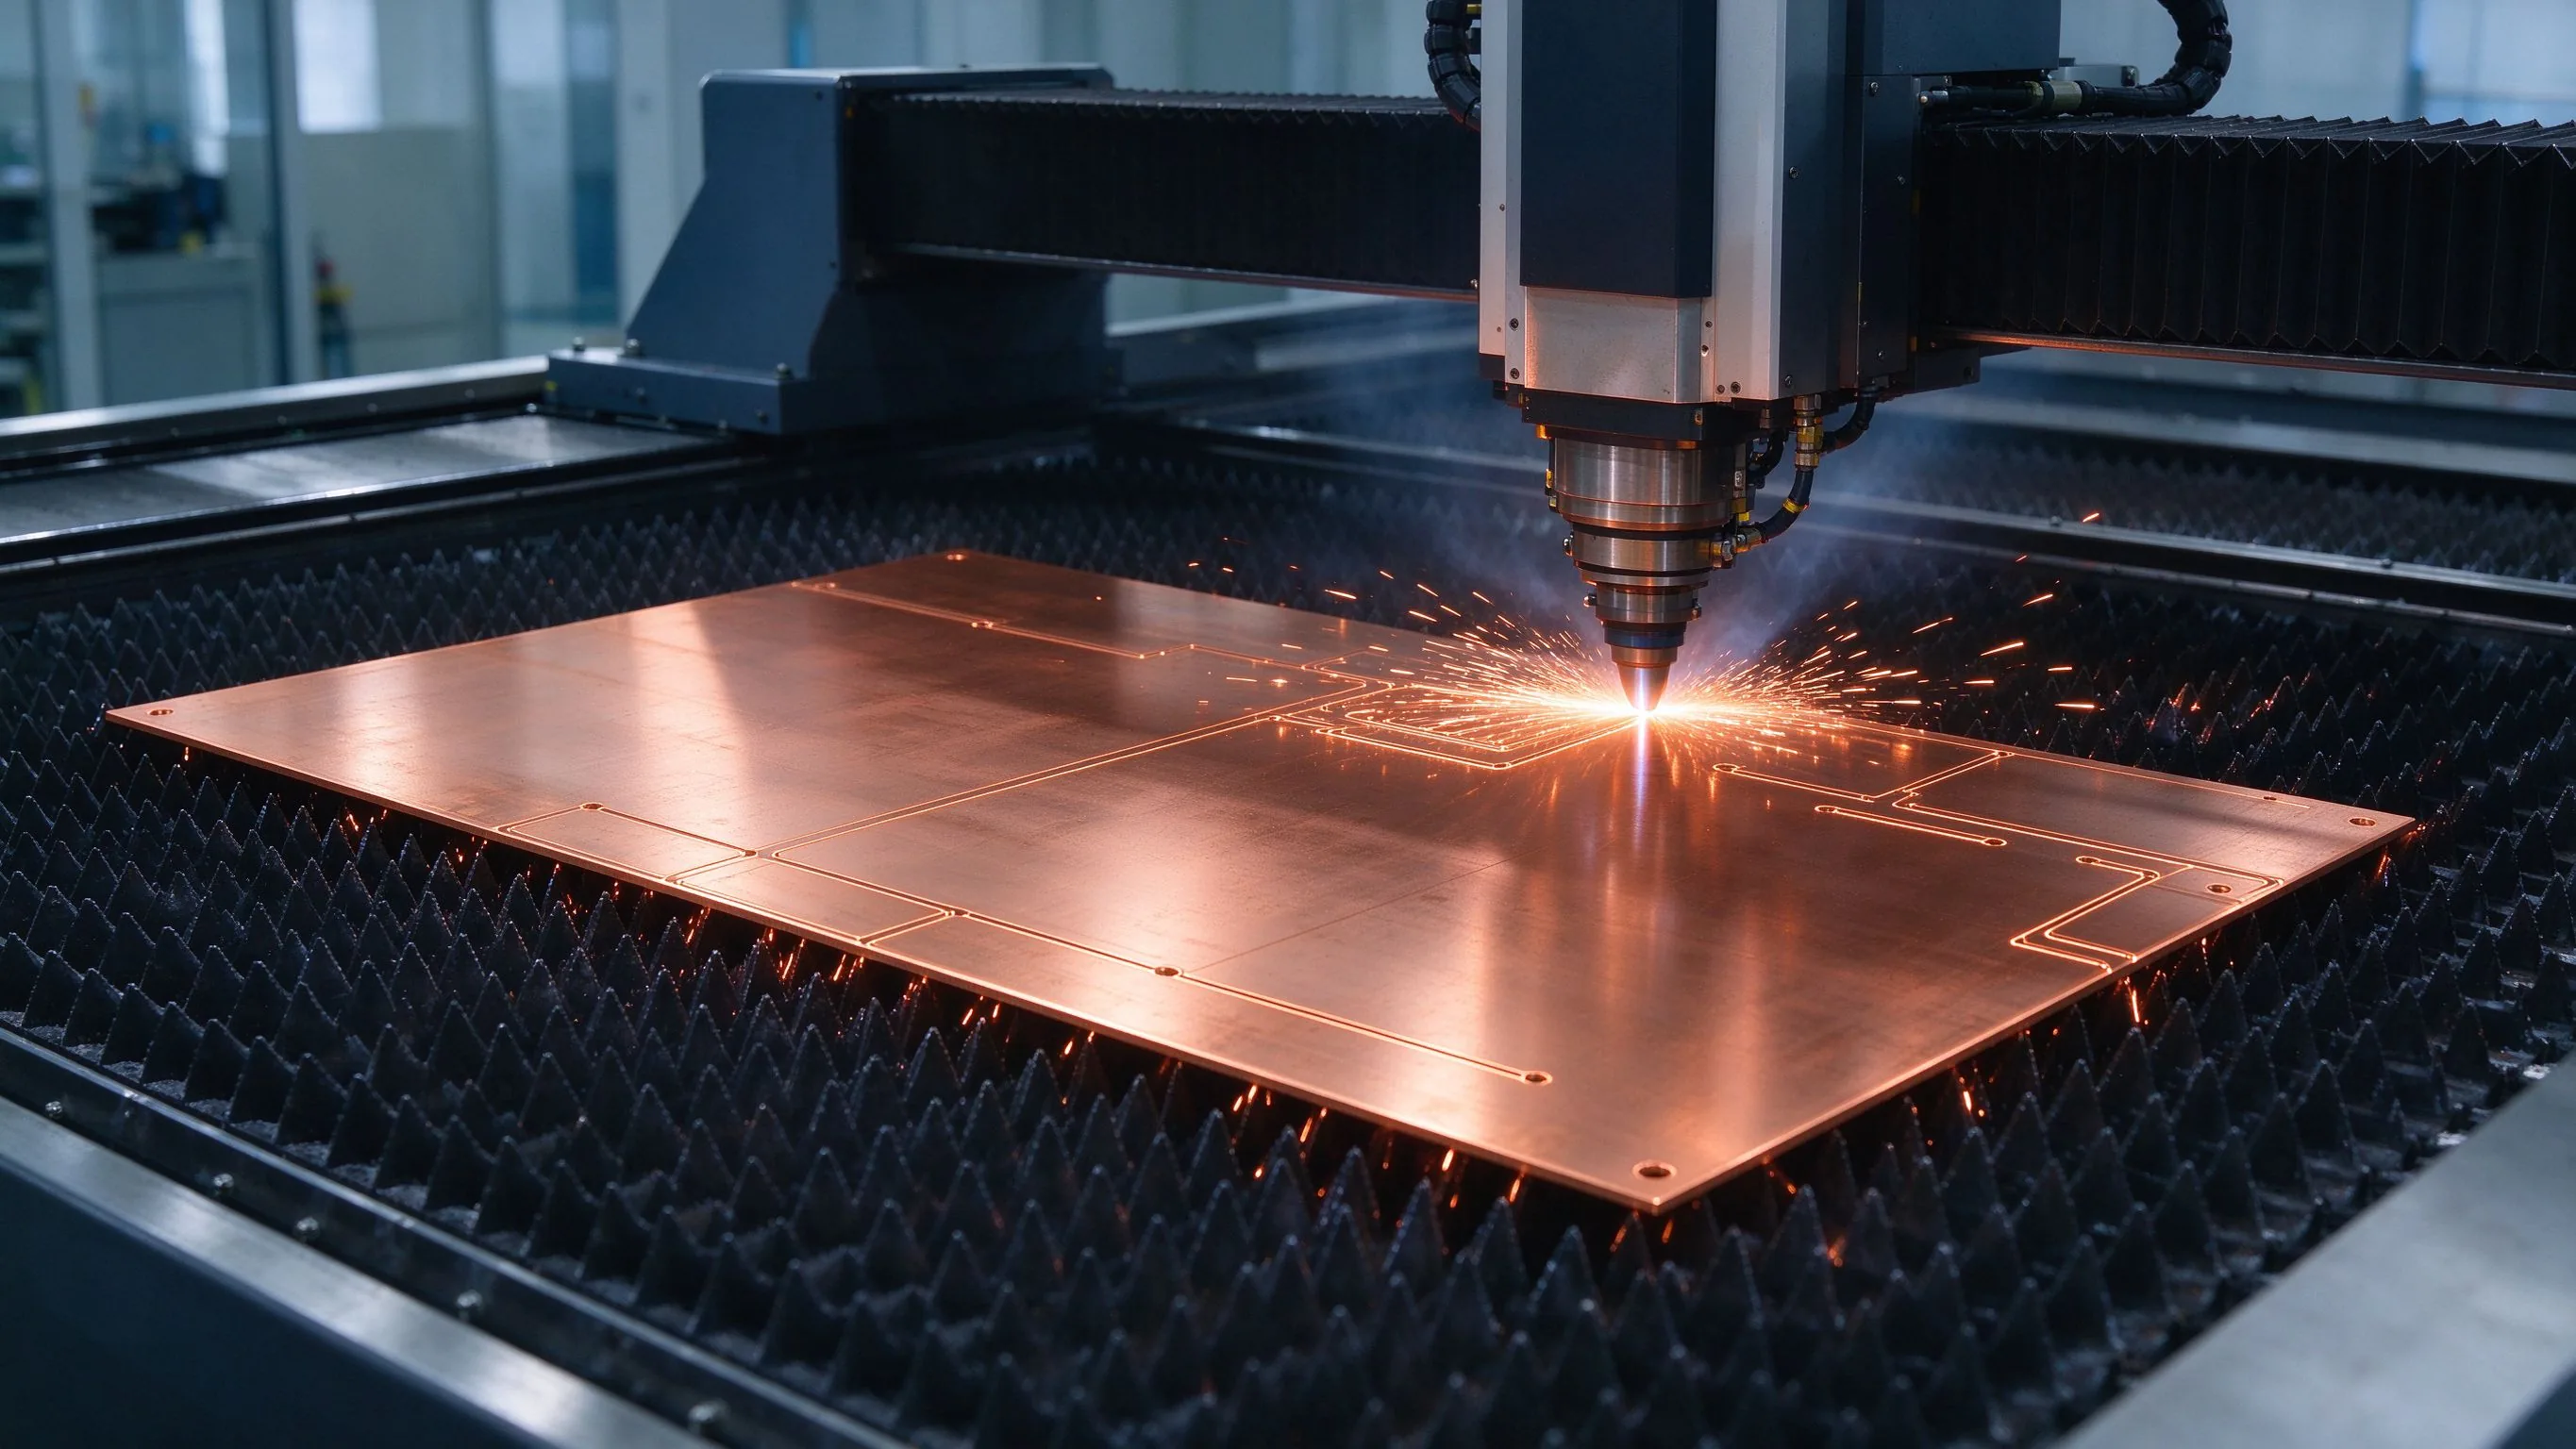
El cobre es el mayor motor de coste en una barra laminada. Esta guía del comprador 2026 ex
Leer artículo
Precios récord del cobre, una relación de precio cobre/aluminio de 4,41 y un déficit estru
Leer artículoLos aranceles Section 232 de abril de 2026 pusieron una estructura del 50/25 por ciento so
Leer artículo
Lucas Meyer asesora a equipos de compras sobre cobre, precios de barras y evaluación de proveedores, con 13 años de experiencia en metales industriales y compra de componentes eléctricos. Desarrolló el modelo de cotización de cobre de SHANYUAN. Tiene un MBA de la Mannheim Business School. Escribe so
Envíe el perfil de corriente, la clase de tensión y los tipos de terminales: nuestros ingenieros responden en un día hábil.
