تبدأ قصة سوق النحاس في 2026 من العرض لا الطلب. تخفيضات المناجم وTC/RC السلبي وعجز النحاس المكرر تنتقل عبر السلسلة وتحدد أسعار الباص بار والمهال الزمنية. يستعرض هذا الدليل هيكل الاختناق واستراتيجيات الشراء في سوق العجز، استناداً إلى بيانات ستاندرد آند بورز وICSG وIEA.
تبدأ قصة سوق النحاس في 2026 من العرض لا الطلب. تخفيضات المناجم وTC/RC السلبي وعجز النحاس المكرر تنتقل عبر السلسلة وتحدد أسعار الباص بار والمهال الزمنية. يستعرض هذا الدليل هيكل الاختناق واستراتيجيات الشراء في سوق العجز، استناداً إلى بيانات ستاندرد آند بورز وICSG وIEA.
قصة سوق النحاس في 2026 تبدأ من جانب العرض لا الطلب. المناجم لا تفي بخططها، والمصاهر لا تجد المركزات، والنتيجة تنتقل عبر السلسلة بأكملها. ما يحرك سعر النحاس الآن هو المركزات لا النحاس المكرر.
يستعرض هذا الدليل تأثير اختناق إمداد المناجم على شراء الباص بار الرقائقي، وما يمكن للمشتري تجهيزه للدفاع عن السعر.
وفقاً لجمعية ستاندرد آند بورز جلوبال في أسبوع بورصة لندن للمعادن (LME) أكتوبر 2026، بلغ مجموع تخفيضات BHP وكوديلكو وفريبورت 214,615 طناً. إل تينينتي وغراسبرغ يتعافيان ببطء، والإنتاج متأخر عن الخطة بأشهر.
وهذا يترجم مباشرة إلى نقص مركزات للمصاهر الآسيوية، مركز الطلب.
تشيلي هي متغير الضبط لإنتاج النحاس العالمي. وفقاً لكوتشيلكو، بلغ الإنتاج في 2026 حوالي 5.27 مليون طن بانخفاض 2.6%. التحول تحت الأرض في إل تينينتي وهبوط الدرجة في غراسبرغ يقودان الانخفاض.
دورة الاستثمار تتأخر. المناجم الجديدة أصغر وأعمق وتستغرق وقتاً أطول للموافقة.
إندونيسيا تتحول إلى قيود التصدير والتكرير المحلي الإلزامي، بينما تبقى البنية التحتية للكهرباء هي عنق الزجاجة في الكونغو الديمقراطية. كلا الإقليمين تحركا بعيداً عن القدرة على التنبؤ.
تبدأ استراتيجية الشراء بفهم ديناميكيات مناطق المناجم.
وصل معيار TC/RC السنوي إلى الصفر في يناير 2026، وتراجع السعر الفوري إلى سالب 126.80 دولاراً للطن بنهاية يونيو. هذا يعني أن المصاهر تدفع لنقل المركزات.
أرباح المصاهر الآن تأتي من سعر النحاس وعلاوات المنتجات، لا من قطاع الصهر.
عندما تصبح هوامش الصهر سلبية، تختار المصاهر التخفيض والصيانة وإعادة التفاوض. النتيجة: انخفاض إضافي في إمداد النحاس المكرر ينعكس على القضبان والكابلات. سعر المكونات يحدد عند مستوى أعلى من سعر النحاس.
المصاهر هي محدد السعر النهائي في سوق ندرة المناجم.
خفضت ICSG نمو المناجم في 2026 إلى 1.6% (مقابل توقع سابق 2.3%)، وترى سوق النحاس المكرر عجزاً حوالي 150,000 طن. العجز ليس ظاهرة قصيرة بل تحول هيكلي في السلسلة.
هذه البيانات أساس تحليل أسعار النحاس وإمداد الباص بار في هذا الدليل.
زاد النحاس المعاد تدويره في الصين حوالي 265,000 طن في 2026، ليصبح أكبر مصدر للمرونة. لكن الخردة ممتص صدمات دوري للعرض، وليست حلاً هيكلياً.
يجب مراقبة توافر الخردة مع معدلات تشغيل المصاهر.
يشكل النحاس الغالبية المطلقة من تكلفة الباص بار الرقائقي. اختناق إمداد المناجم يرفع علاوات النحاس، والنتيجة تظهر في عروض الباص بار بفارق زمني. المشتري الكمي يعامل فروق النحاس كمتغير في العرض.
هيكل أسعار الباص بار الرقائقي متعدد الطبقات يتبع هذه السلسلة مباشرة.
الارتفاع في الأسعار يجذب البدائل. بعض تطبيقات القضبان تدرس التحول إلى الألمنيوم، ومقارنة الألمنيوم والنحاس للباص بار تحدد المعايير. لكن حيث تهيمن كثافة التيار وقيود الحجم، يبقى النحاس متفوقاً.
البديل إشارة سعرية، لا أكثر.
في سوق العجز، يصبح الطلب مسألة توافر لا سعر. الأولويات: تثبيت المواصفات مبكراً، حجز الكميات مع الموردين، وربط شراء النحاس بإنتاج الباص بار. الشراء الانتهازي يصبح مخاطرة مهلة زمنية.
دليل طلب العروض وتقييم الموردين يعالج انضباط الطلب.
بنود مؤشر النحاس هي المعيار في العقود طويلة الأجل. يحدد المشتري الأساس (الفوري، ثلاثة أشهر، متوسط الشهر السابق)، ومعالجة العلاوة، وتوقيت التعديل. قرار التحوط يحدد مع المواصفات.
بند المؤشر يخلق الشفافية. الغموض يفعل العكس.
التعريفات تعيد تشكيل سلاسل الإمداد الإقليمية. تحليل التعريفات وإمداد الباص بار يغطي كيفية إدخال فروق الأسعار الإقليمية والمصادر المزدوجة وتكاليف التخليص في قرار الشراء. السلسلة أصبحت أقصر ومكررة وأغلى.
يجب على المشتري مقارنة الأسعار الإقليمية في جدول واحد.
كهربة الهند هي محور جديد للطلب. الشبكة والطاقة المتجددة ومراكز البيانات تضيف طلباً على النحاس، والهند هي المنطقة الوحيدة التي تعاني نقص العرض ونمو الطلب معاً.
تفاصيل السوق الهندية في تحليل سوق تخزين الطاقة الهندية.
قائمة الأسئلة: ما أساس بند مؤشر النحاس؟ كيف تعالج العلاوة؟ متى تثبت المهلة الزمنية؟ كيف ينتقل تغير سعر النحاس إلى الطلب؟ هل يوجد مخزون بديل؟ في سوق العجز، البنود الواضحة هي معيار فحص الموردين لا التفاوض.
أسعار النحاس وإمداد الباص بار يوفر أساس الأسئلة.
جوهر التوقع هو سرعة التعافي. مشاريع المناجم قد تجلب بعض التخفيف في 2027-28، لكن الاختناق باقٍ. الأرجح أن سوق المركزات يبقى مشدوداً أطول من سوق النحاس المكرر.
خطط الشراء يجب أن تبنى على هذا الأساس لا على سيناريو التفاؤل.
نقص النحاس ينتقل تباعاً إلى المهال الزمنية للباص بار ومكونات التوصيل والموصلات. في سوق العجز، المهلة الزمنية المتوقعة ميزة تنافسية أهم من السعر. تثبيت المواصفات مبكراً هو أرخص ممتص للصدمات.
تقويم الشراء يجب أن يتبع تقويم سوق النحاس.
الصين تنتج نصف النحاس المكرر العالمي. عندما تندر المركزات، تختار المصاهر الصينية التخفيض أولاً، وتعكس علاوات الاستيراد ذلك. اكتشاف السعر يبدأ الآن من هوامش الصهر الآسيوية.
يجب على المشتري قراءة بيانات تشغيل المصاهر الصينية كمؤشر للطلب.
الدليل: مواصفات أولوية التوافر، عروض مرتبطة بالنحاس، حجز كميات مبكر، مصادر إقليمية مزدوجة، مراقبة العلاوات، توحيد بنود المؤشر. هذه الستة هي كل ما يلزم للدفاع عن السعر وضمان الإمداد.
الموردون يثبتون المواصفات والكميات معاً في الاستفسار.
متى يزول عجز النحاس؟ التوقعات تأمل تعافي المناجم في 2027-28 لكن اختناق المركزات يبقى أطول. السوق مشدود هيكلياً.كيف ترتبط عروض الباص بار بالنحاس؟ المعيار هو LME الأساس + العلاوة، ويحدد بند المؤشر في التعاقد.جوهر الدفاع عن السعر؟ تثبيت المواصفات مبكراً، حجز الكميات، المصادر المزدوجة، مراقبة العلاوات.
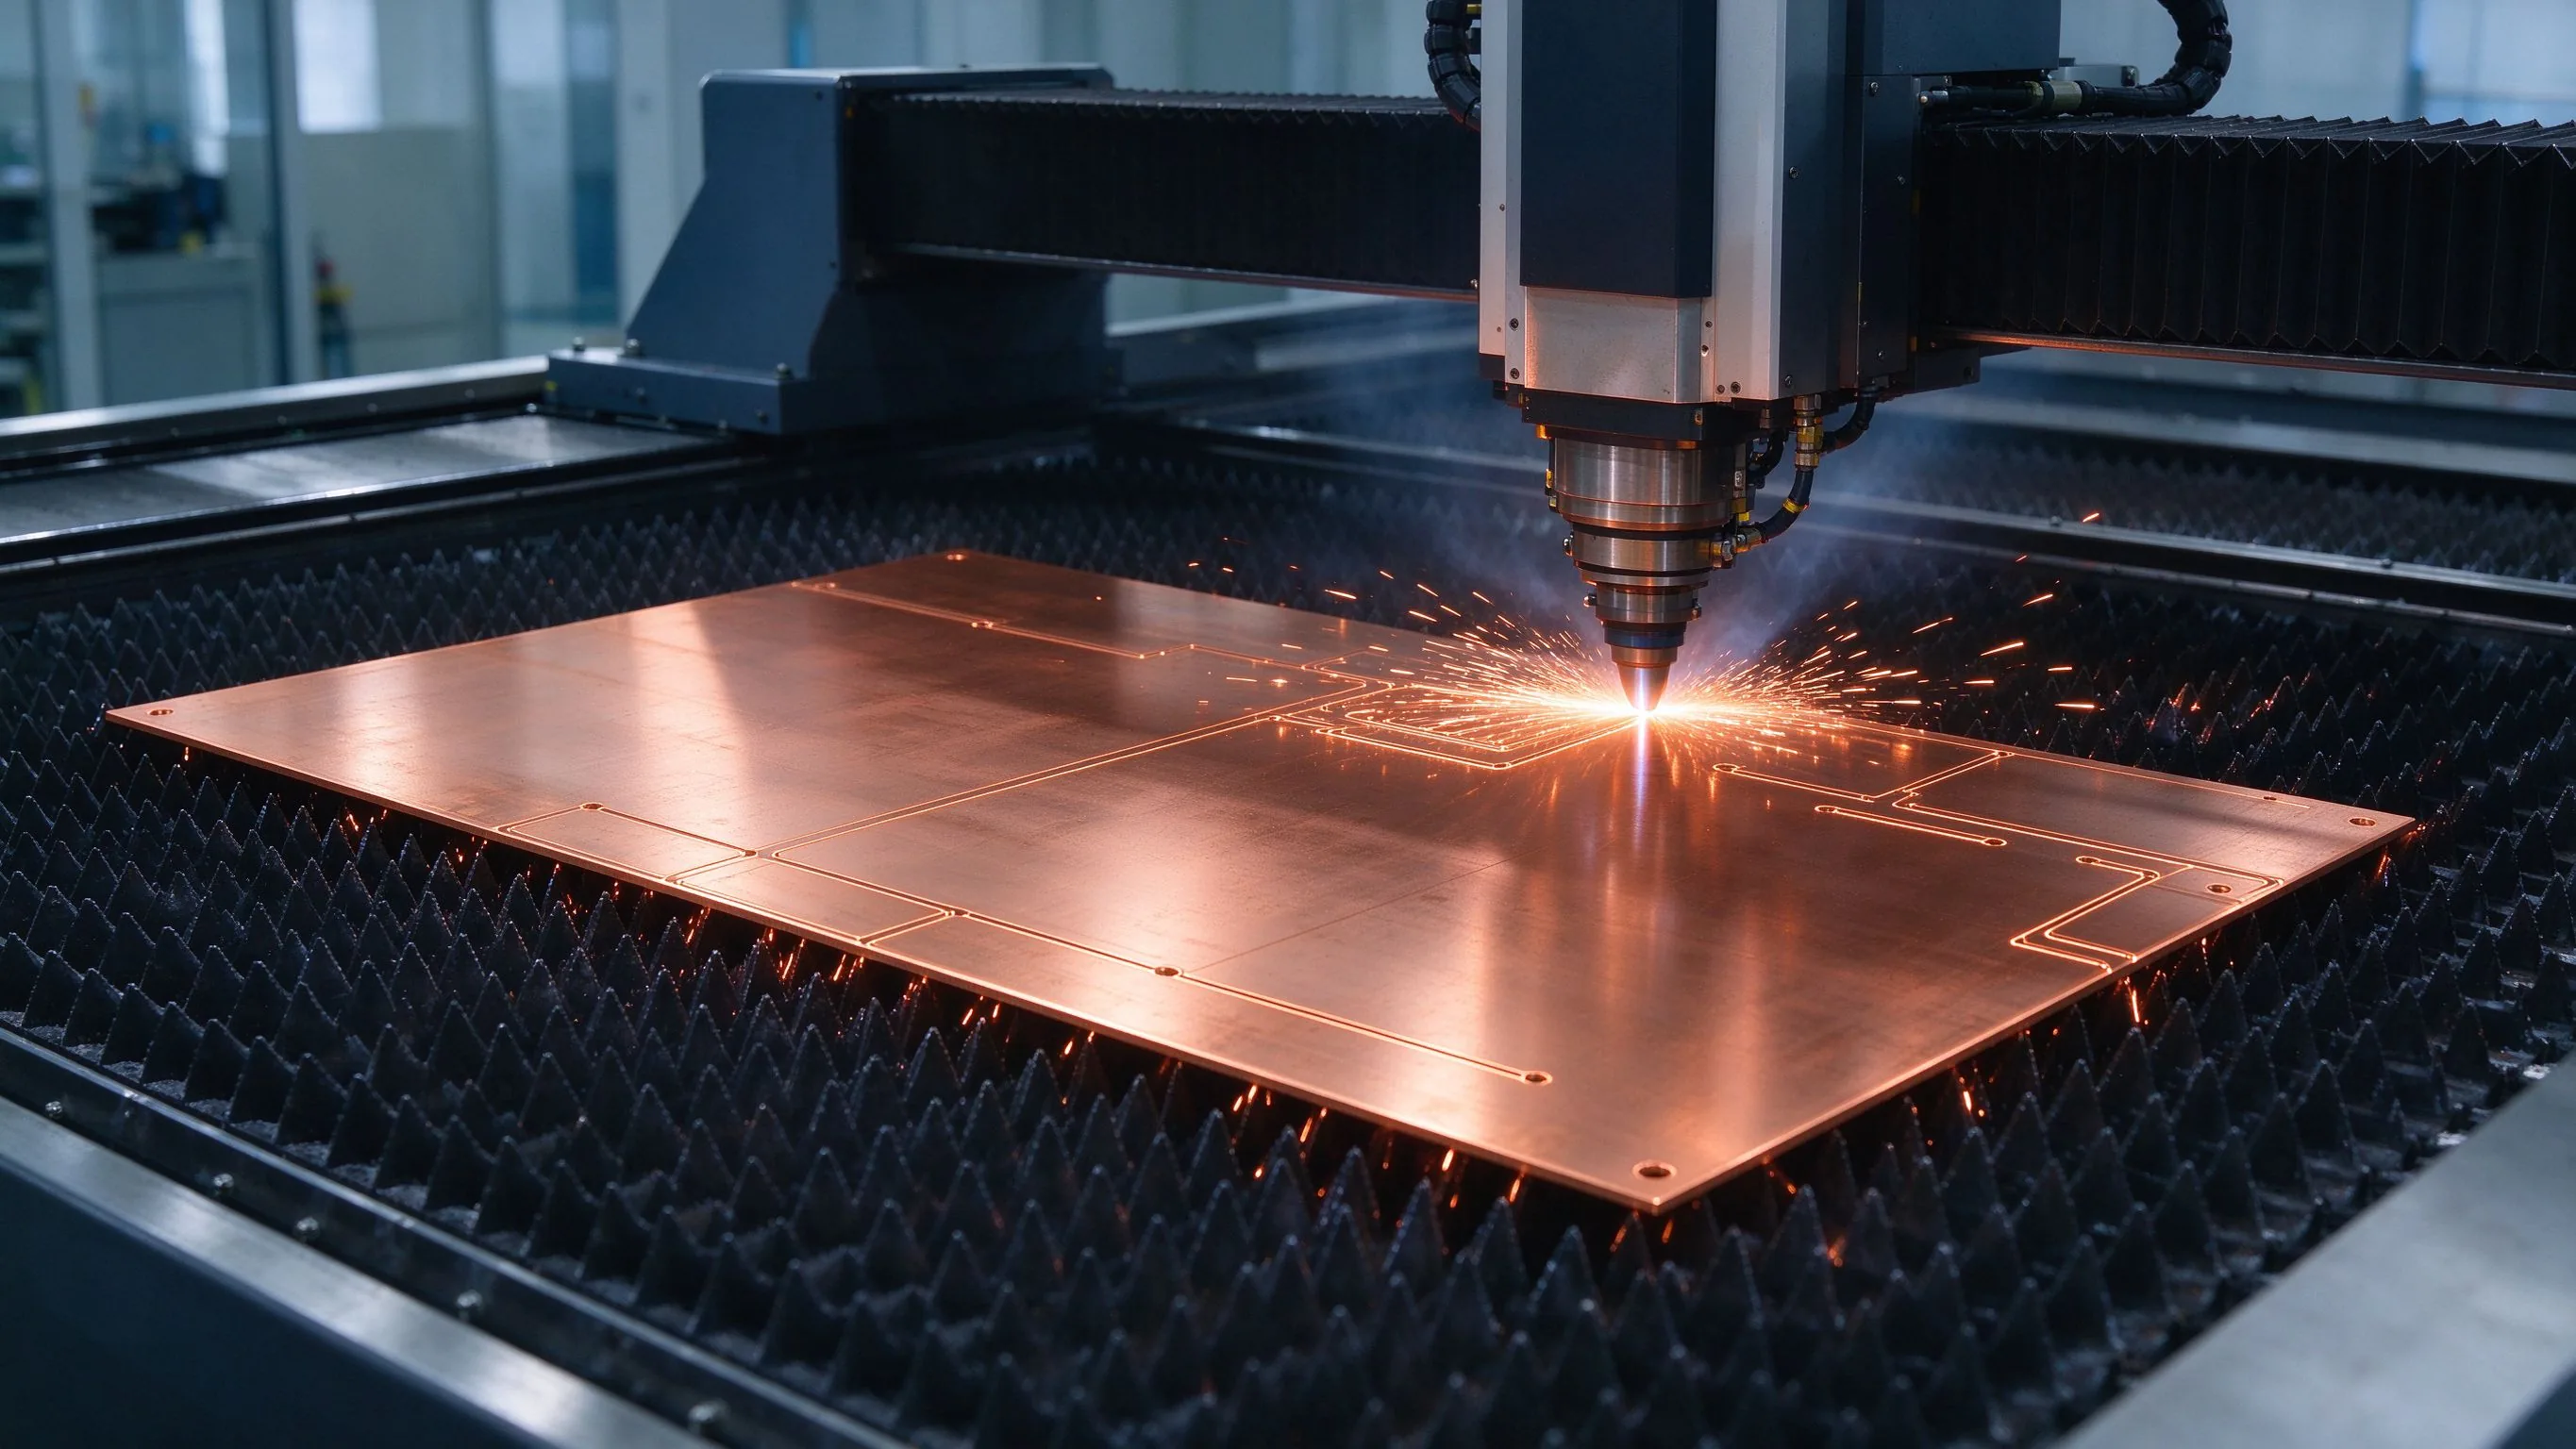
النحاس هو أكبر محرر تكلفة في قضيب التوصيل المصفح. يشرح دليل المشتري 2026 هذا كيف تقرأ تسعي
اقرأ المقال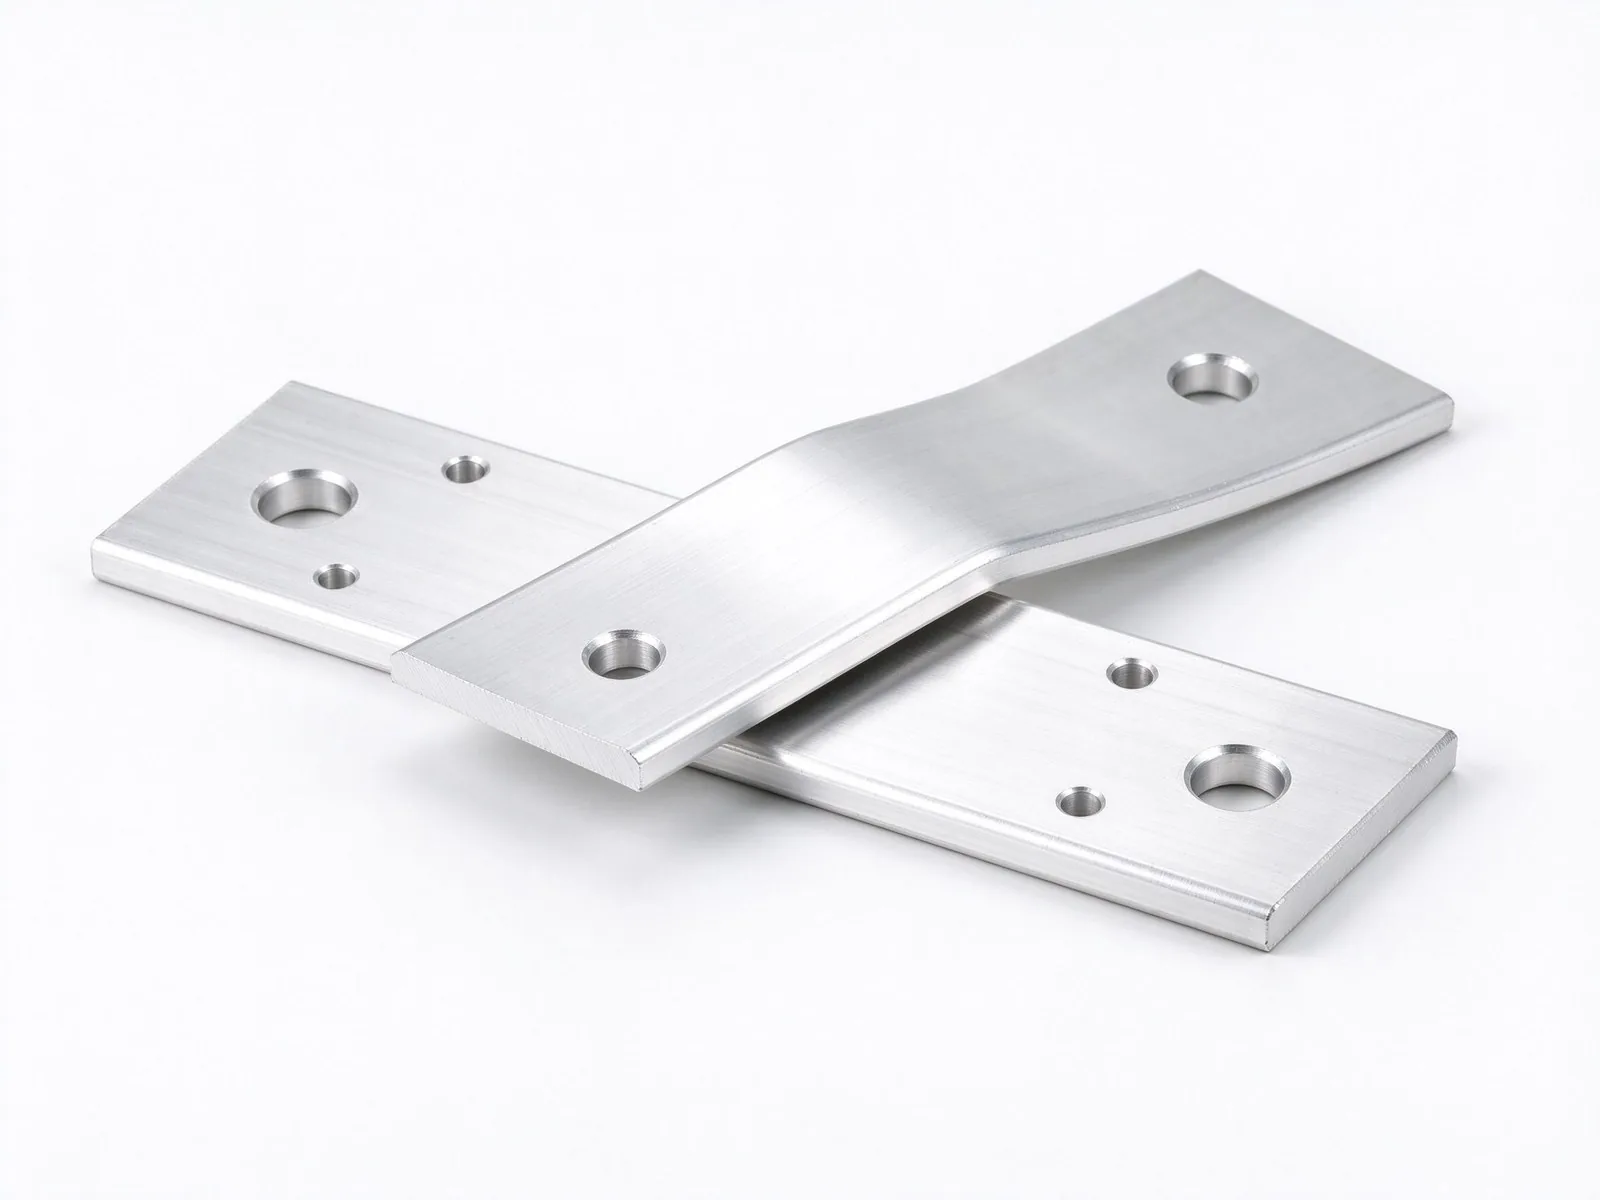
أسعار النحاس القياسية، ونسبة سعر نحاس/ألمنيوم 4.41، وفجوة عرض هيكلية متوقعة من 2028، تدفع
اقرأ المقالألقت رسوم القسم 232 الصادرة في أبريل 2026 هيكل 50/25 على سلسلة توريد القضبان. هذا دليل الم
اقرأ المقال
لوكاس ماير يستشير فرق المشتريات بشأن النحاس وأسعار القضبان وتقييم الموردين، بخبرة 13 عامًا في المعادن الصناعية وشراء المكونات الكهربائية. طور نموذج تسعير النحاس في SHANYUAN. حاصل على MBA من كلية مانهايم للأعمال. يكتب عن أسواق النحاس وقوائم التحقق من المشتريات وعوامل التكلفة في شراء القضبان.
أرسل ملف التيار وفئة الجهد وأنواع الأطراف — يرد مهندسونا خلال يوم عمل واحد.
