Dal 2023 la domanda di rete statunitense cresce di quasi il 3 % all'anno e la filiera non ha tenuto il passo. I dazi su rame e acciaio, un programma DOE e una fila di nuovi impianti di trasformatori impongono ora una ristrutturazione – e le sbarre, componenti intensivi in rame e sensibili ai tempi, sono al centro.
Dal 2023 la domanda di rete statunitense cresce di quasi il 3 % all'anno e la filiera non ha tenuto il passo. I dazi su rame e acciaio, un programma DOE e una fila di nuovi impianti di trasformatori impongono ora una ristrutturazione – e le sbarre, componenti intensivi in rame e sensibili ai tempi, sono al centro.
Dopo quasi 20 anni di domanda piatta, la rete statunitense affronta una crescita di quasi il 3 % annuo dal 2023, trainata da data center e produzione reshored (US DOE, 2026). L'equipaggiamento della rete – trasformatori, quadri, componenti di sottostazione, elettronica di potenza – non aveva la capacità installata per rispondere.
La stima del DOE: gli USA importano circa l'80 % dei loro trasformatori di potenza e circa il 50 % di quelli di distribuzione; Messico, Canada e Cina forniscono insieme circa l'80 % di queste importazioni (US DOE, 2026; DistroForge, 2026). Alcuni prezzi di trasformatori sono quadruplicati o moltiplicati per 9 in cinque anni, e i tempi superano i due anni.
Le sbarre non sono trasformatori, ma cavalcano la stessa ondata. Un trasformatore di distribuzione, una cella di quadri e una partenza data center terminano tutti in sbarre di rame – e quando i trasformatori bloccano un progetto, tutto il pacchetto elettrico, incluso l'ordine delle sbarre, passa sul percorso critico.
La politica tariffaria ha raggiunto direttamente i prezzi delle sbarre nel 2025. I dazi Section 232 hanno fissato il 50 % su rame (agosto 2025), acciaio (giugno 2025) e alluminio; un supplemento Section 122 del 10 % si applica da febbraio 2026 ad altre importazioni, e regole di contenuto acciaio/alluminio del 25-50 % ai prodotti finiti (DistroForge, 2026).
Il rame è la materia prima di ogni sbarra di rame, e una sbarra laminata è rame a chili. Il dazio ha alzato il costo a terra del rame importato e, combinato con i prezzi LME trattati nell'articolo sui prezzi del rame, ha spinto i fabbricanti a ricalcolare i preventivi aperti. L'abitudine d'acquisto 2026 – clausole di escalation con tetto invece di prezzi aperti – è nata direttamente da questo.
La risposta alla carenza è ora visibile come impianti fisici:
Ogni acquirente di sbarre che lavora con una utility o un operatore di data center nel 2026 programma intorno alla consegna dei trasformatori. I tracker di settore raccomandano di ordinare trasformatori di distribuzione o quadri prima di metà 2027 con garanzie ferme, e di pianificare i trasformatori di potenza fino al 2028 (DistroForge Lead Time Tracker, Q2 2026).
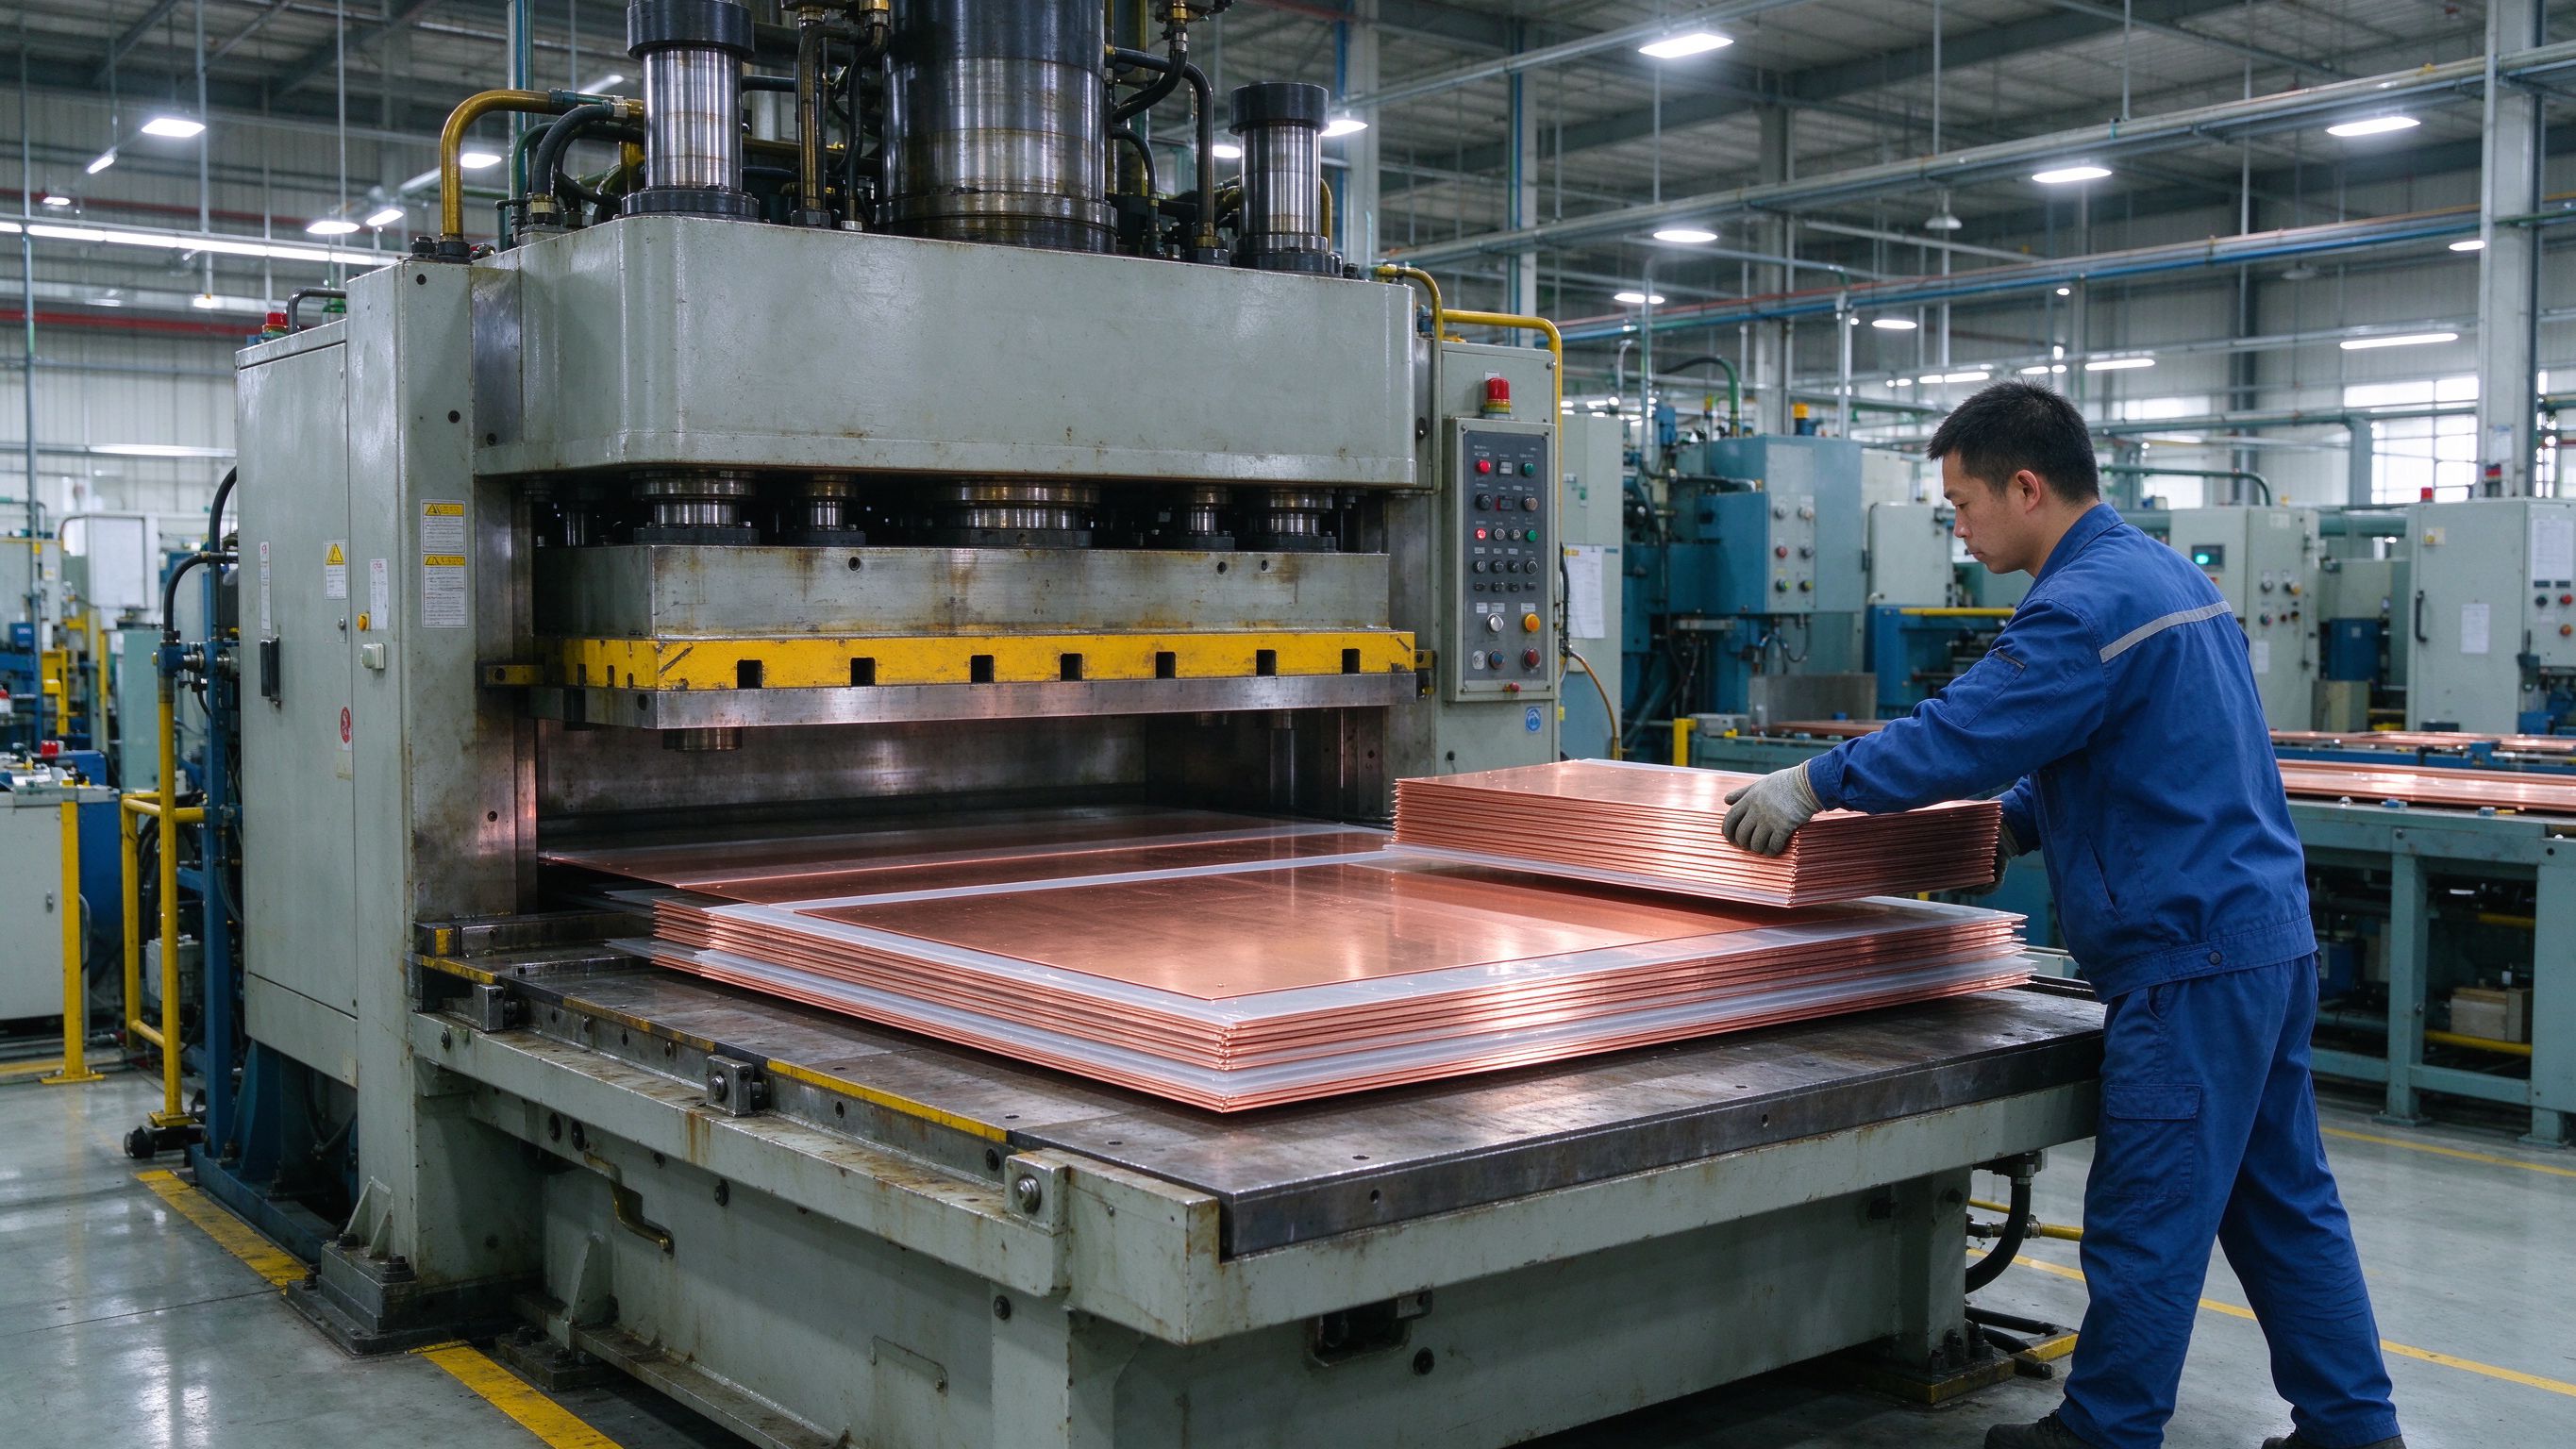
Poiché il pacchetto sbarre è ora sul percorso critico, il RFQ giusto viene emesso il giorno dell'ordine del trasformatore, con un insieme di specifiche documentato che non cambierà a metà strada. I fabbricanti che annunciano una finestra ferma e la mantengono – invece di una banda di prezzo e un trimestre vago – ottengono il lavoro di rete.
Non tutti i componenti saranno fatti su suolo americano – ecco il near-shoring. I trasformatori di origine USMCA non sono esenti da Section 232, ma il drawback di fabbricazione ai sensi di 19 U.S.C. 1313(a)-(b) può rimborsare i dazi quando il contenuto metallico è stato fuso o colato in un paese partner – trasformatori assemblati in Messico con acciaio canadese possono qualificarsi (DistroForge, 2026).
Il Messico è il segmento di trasformatori che cresce più in fretta in Nord America, trainato dal nearshoring (Coherent Market Insights, 2026). Il Canada cresce dietro i programmi di Ontario e Alberta. Per l'approvvigionamento di sbarre, l'effetto pratico è una mappa a tre nodi; l'articolo sui dazi commerciali tratta il dettaglio delle rotte.
La costruzione risponde a una curva di domanda dominata dai data center. Il DOE riporta una crescita del carico di quasi il 3 % annuo dal 2023, e gli ordini di nuove centrali a gas hanno toccato un massimo di 25 anni nel 2025, con i data center in un ruolo importante (AIE WEI 2026). Ogni campus IA esige distribuzione MT, sbarre PDU e sbarre DC a livello rack – la stessa architettura dell'articolo sui data center IA.
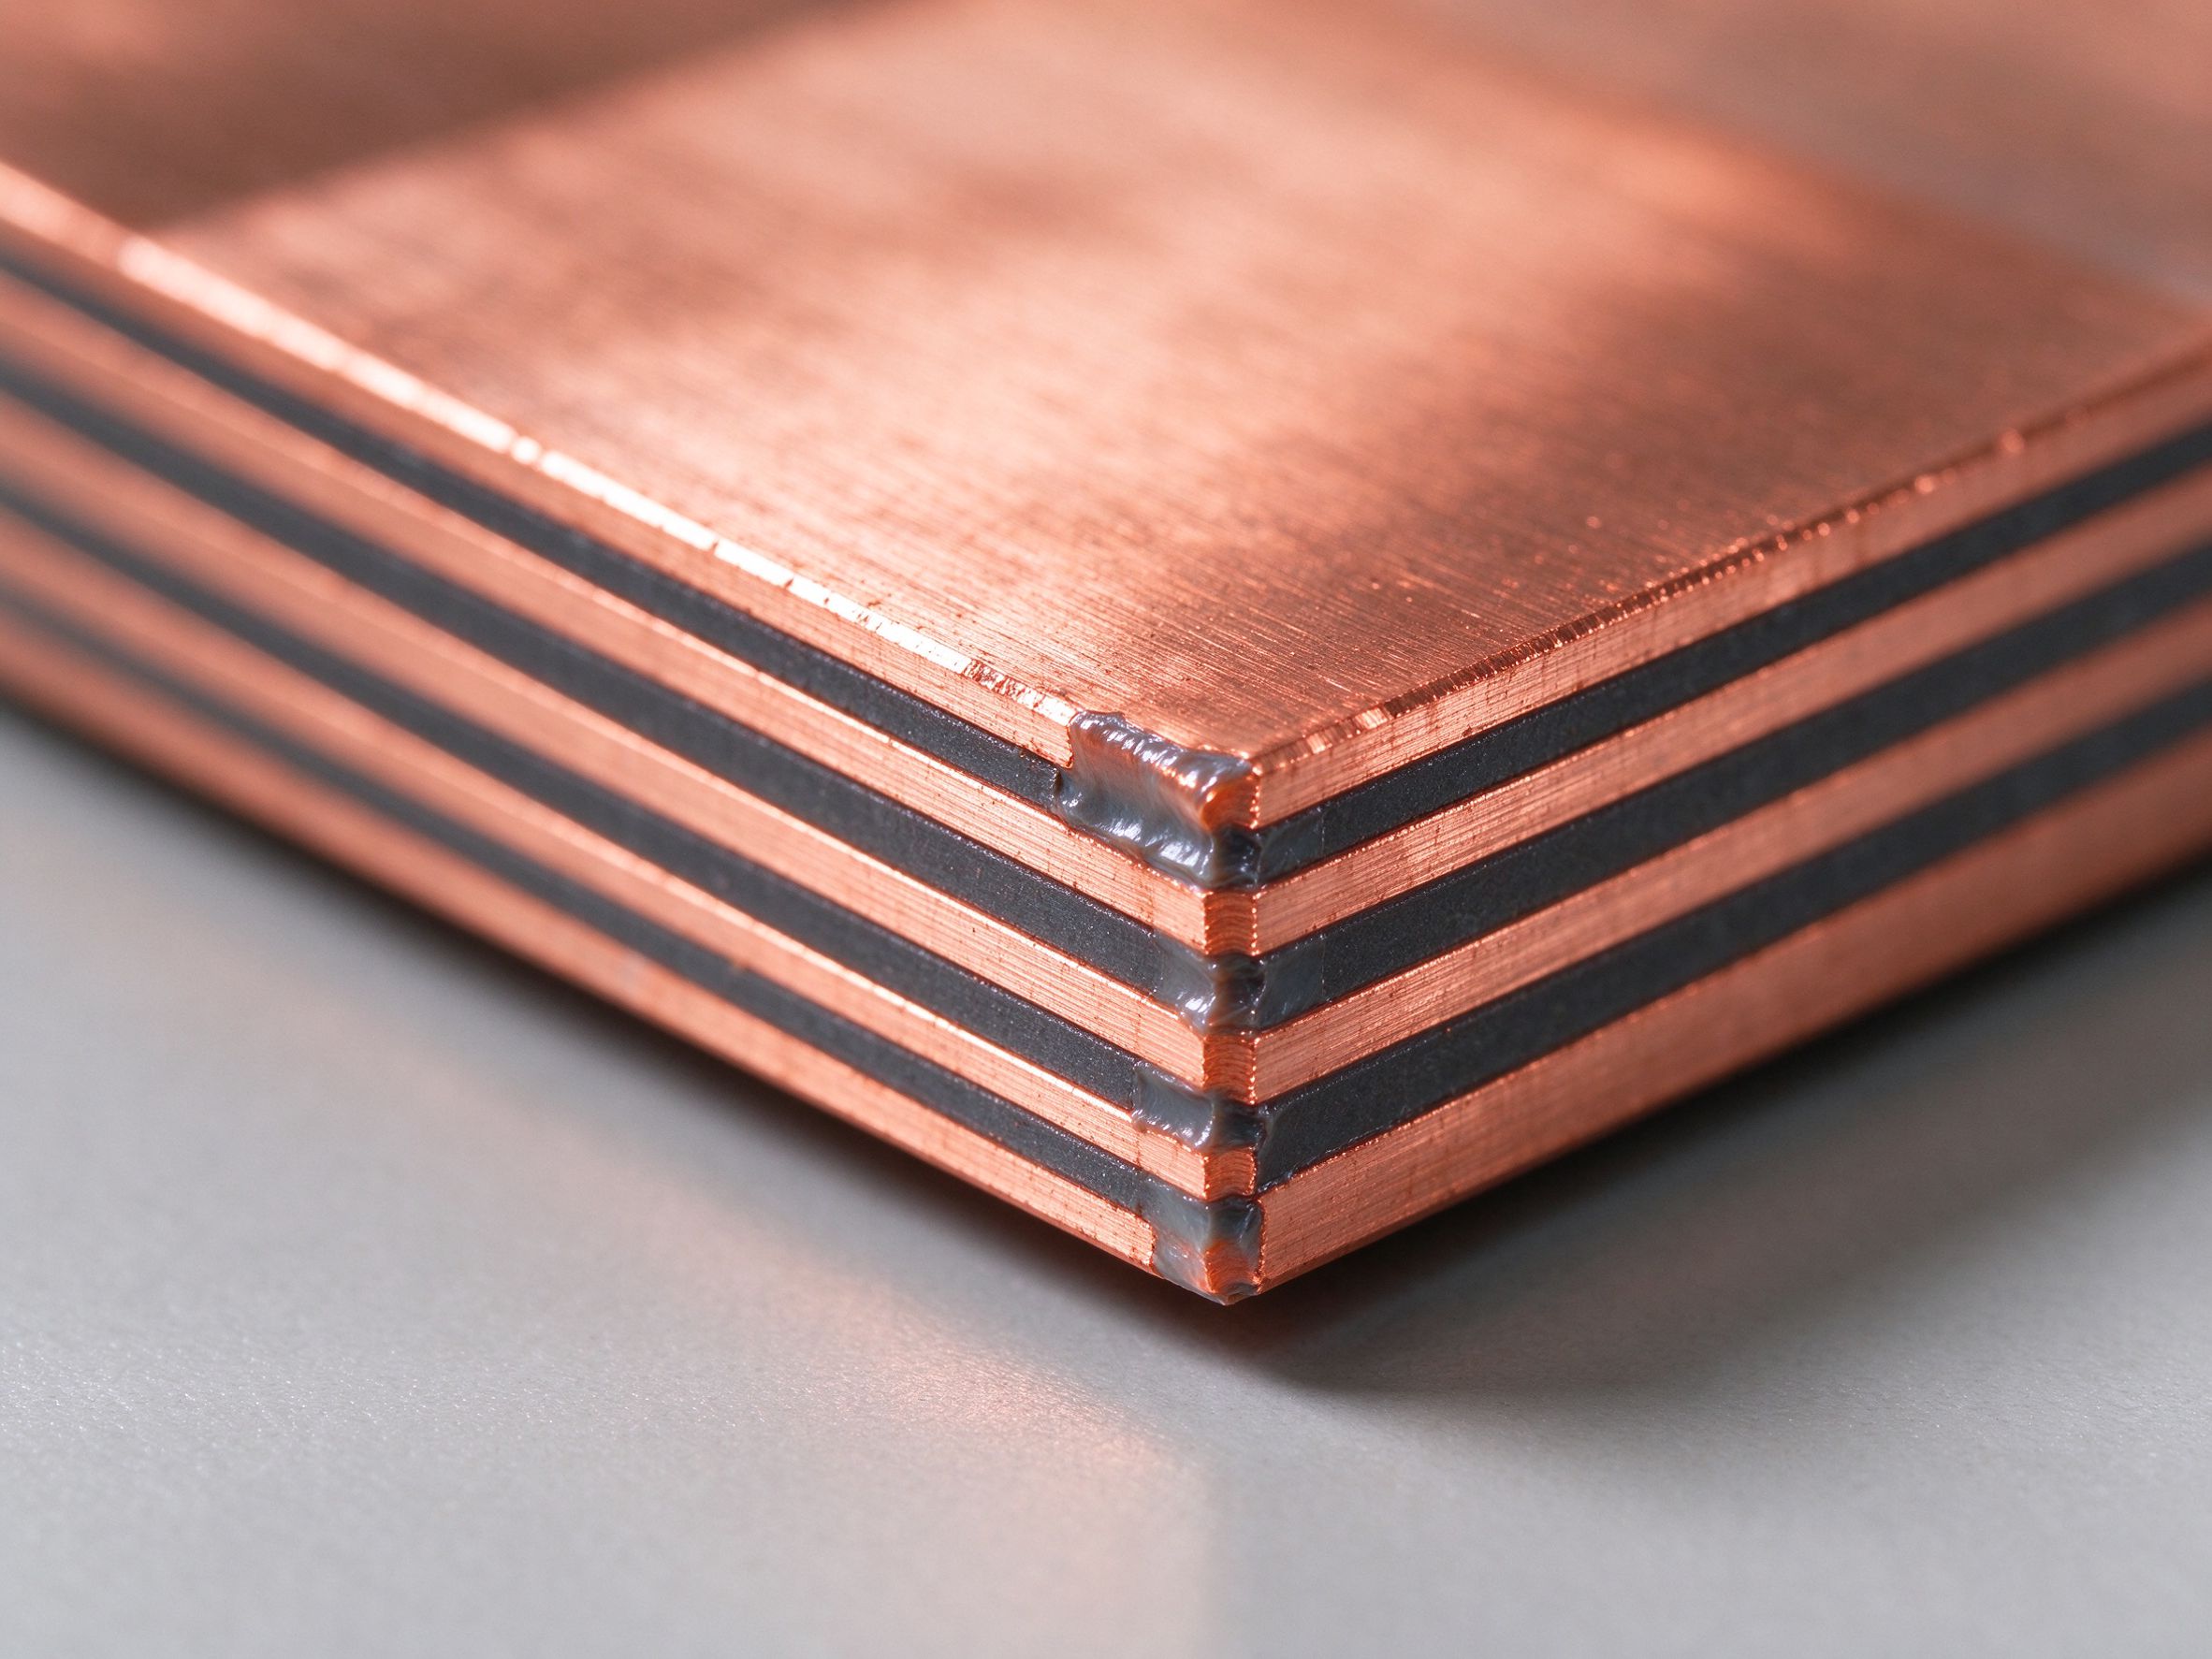
La densità di corrente è la specifica chiave. I rack da 30-120 kW spingono la barra DC verso la costruzione laminata multistrato, perché l'induttanza parassita del circuito influisce direttamente su rendimento ed EMC del convertitore. È un prodotto diverso dalla barra singola di un locale quadri degli anni '90.
L'onda di reshoring si divide in due mercati con profili di sbarre diversi. I trasformatori di distribuzione e i quadri sono prodotti di volume: design standardizzati, tolleranze strette, consegna JIT, sbarre per lo più semplici o doppie con connessioni bullonate. I trasformatori di potenza e i grandi impianti di conversione sono prodotti di ingegneria: sottoinsiemi laminati su misura, collaudati in scariche parziali, con connessioni miste.
Questa divisione conta quando si qualificano i fornitori. La guida alla valutazione dei fornitori ha una checklist per esattamente questa decisione.
La guida alla scelta del numero di strati pubblicata oggi copre la decisione che data center e convertitori continuano a sbagliare.
Il Nord America non fa reshoring in isolamento. L'Europa spende circa 550 miliardi USD per le reti nel 2026 (AIE), trattato nell'articolo Europa, e il Sud-Est asiatico costruisce corridoi dati e BESS più in fretta di entrambe – vedi l'articolo Sud-Est asiatico. Le tre regioni competono per lo stesso rame, la stessa capacità di laminazione e gli stessi laboratori.
SHANYUAN rifornisce 20+ paesi da 17 200 m² a Rizhao con sbarre C11000 stagnate, 1-6+ strati, PET/Nomex/DLF; i certificati viaggiano con ogni spedizione di rete. Se il suo programma 2026 ha bisogno di sbarre con finestra ferma, invii l'inviluppo elettrico.
Il programma del DOE promuove esplicitamente configurazioni standardizzate per accorciare i tempi (US DOE, 2026). Per le sbarre, la pressione gioca in due direzioni: sul lato volume, il prodotto catalogo standard vince; sul lato progetto, ogni sottoinsieme resta su misura, ma la personalizzazione va contenuta. La guida delle tolleranze elenca le regole dimensionali che mantengono i pezzi su misura compatibili con l'hardware standard.
Le tariffe Section 232 dell'aprile 2026 hanno messo una struttura 50/25 sulla filiera dell
Leggi l’articoloIl rame è il maggior driver di costo in una barra laminata. Questa guida per l'acquirente
Leggi l’articolo
Lucas Meyer consiglia team di approvvigionamento su rame, prezzi delle sbarre e valutazione dei fornitori, con 13 anni di esperienza in metalli industriali e acquisto di componenti elettrici. Ha sviluppato il modello di quotazione del rame di SHANYUAN. Ha un MBA della Mannheim Business School. Scriv
Inviate profilo di corrente, classe di tensione e tipi di terminali — i nostri ingegneri rispondono entro un giorno lavorativo.