Desde 2023, la demanda de red estadounidense crece casi un 3 % anual y la cadena no ha seguido el ritmo. Los aranceles al cobre y al acero, un programa DOE y una fila de nuevas plantas de transformadores imponen ahora una reestructuración – y las barras, componentes intensivos en cobre y sensibles al plazo, están en el centro.
Desde 2023, la demanda de red estadounidense crece casi un 3 % anual y la cadena no ha seguido el ritmo. Los aranceles al cobre y al acero, un programa DOE y una fila de nuevas plantas de transformadores imponen ahora una reestructuración – y las barras, componentes intensivos en cobre y sensibles al plazo, están en el centro.
Tras casi 20 años de demanda plana, la red estadounidense afronta un crecimiento cercano al 3 % anual desde 2023, impulsado por data centers y producción relocalizada (US DOE, 2026). El equipamiento de la red – transformadores, aparamenta, componentes de subestación, electrónica de potencia – no tenía la capacidad instalada para responder.
La estimación del DOE: EE.UU. importa cerca del 80 % de sus transformadores de potencia y aproximadamente el 50 % de sus transformadores de distribución; México, Canadá y China suministran juntos cerca del 80 % de esas importaciones (US DOE, 2026; DistroForge, 2026). Algunos precios de transformadores se multiplicaron por 4-9 en cinco años, y los plazos superaron los dos años.
Las barras no son transformadores, pero montan la misma ola. Un transformador de distribución, un conjunto de aparamenta y una salida de data center terminan todos en barras de cobre – y cuando los transformadores bloquean un proyecto, todo el paquete eléctrico, incluido el pedido de barras, pasa al camino crítico.
La política arancelaria llegó directamente a los precios de las barras en 2025. Los aranceles Section 232 fijaron el 50 % sobre el cobre (agosto de 2025), el acero (junio de 2025) y el aluminio; un recargo Section 122 del 10 % se aplica desde febrero de 2026 a otras importaciones, y reglas de contenido acero/aluminio del 25-50 % a los productos terminados (DistroForge, 2026).
El cobre es la materia prima de cada barra de cobre, y una barra laminada es cobre por kilos. El arancel encareció el costo puesto en fábrica del cobre importado y, combinado con los precios LME tratados en el artículo sobre precios del cobre, empujó a los fabricantes a recotizar las ofertas abiertas. El hábito de compra 2026 – cláusulas de escalada con tope en lugar de precios abiertos – nació directamente de esto.
La respuesta a la escasez ya es visible como plantas físicas:
Cualquier comprador de barras que trabaje con un servicio público o un operador de data centers en 2026 programa alrededor de la entrega de transformadores. Los rastreadores de la industria recomiendan colocar pedidos de transformadores de distribución o aparamenta antes de mediados de 2027 con garantías firmes, y planificar los de potencia hasta 2028 (DistroForge Lead Time Tracker, Q2 2026).
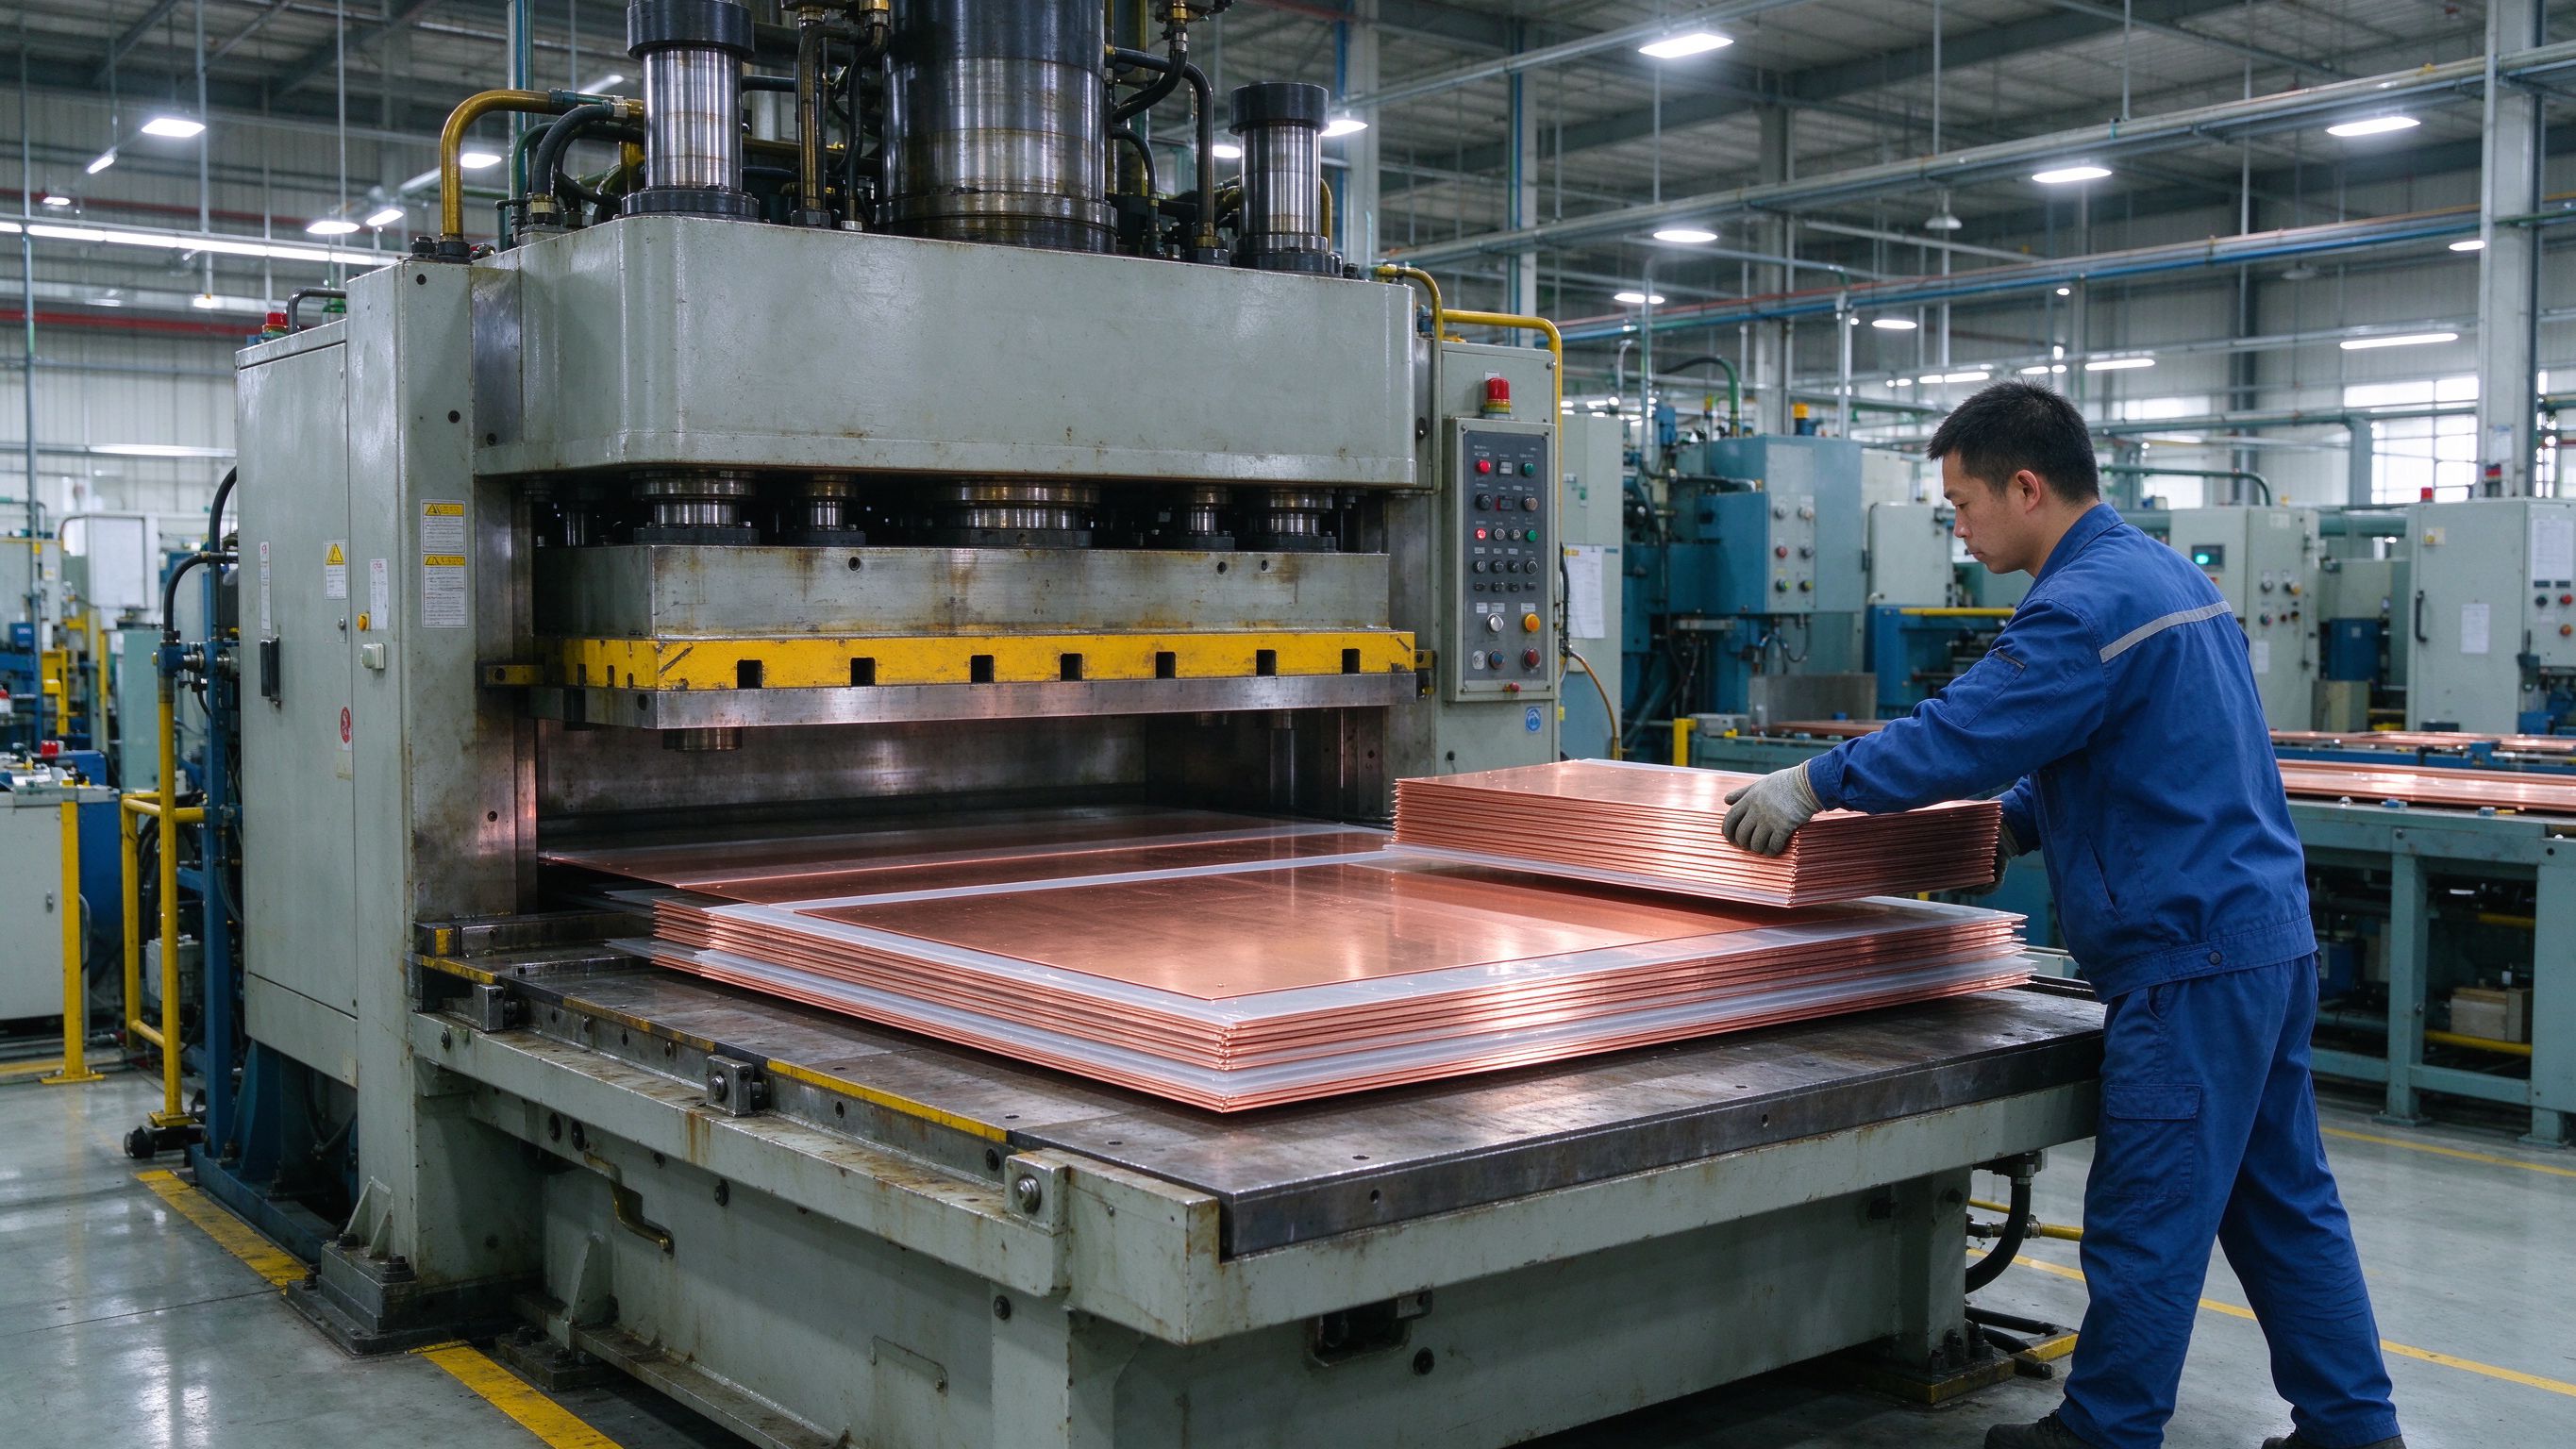
Como el paquete de barras está ahora en el camino crítico, el RFQ correcto se emite el día del pedido del transformador, con un juego de especificaciones documentado que no cambiará a mitad de camino. Los fabricantes que anuncian una ventana firme y la mantienen – en lugar de una banda de precios y un trimestre vago – consiguen el trabajo de red.
No todos los componentes se fabricarán en suelo estadounidense – para eso está el near-shoring. Los transformadores de origen USMCA no están exentos de Section 232, pero el drawback de fabricación según 19 U.S.C. 1313(a)-(b) puede devolver aranceles cuando el contenido metálico se fundió o coló en un país socio – transformadores ensamblados en México con acero canadiense pueden calificar (DistroForge, 2026).
México es el segmento de transformadores que más crece en América del Norte, impulsado por el nearshoring (Coherent Market Insights, 2026). Canadá crece detrás de los programas de Ontario y Alberta. Para la compra de barras, el efecto práctico es un mapa de suministro de tres nodos; el artículo sobre aranceles comerciales trata el detalle de rutas.
La construcción responde a una curva de demanda dominada por los data centers. El DOE reporta un crecimiento de carga cercano al 3 % anual desde 2023, y los pedidos de nuevas centrales de gas alcanzaron un máximo de 25 años en 2025, con los data centers jugando un papel importante (AIE WEI 2026). Cada campus de IA exige distribución MT, barras PDU y barras DC a nivel rack – la misma arquitectura del artículo sobre data centers de IA.
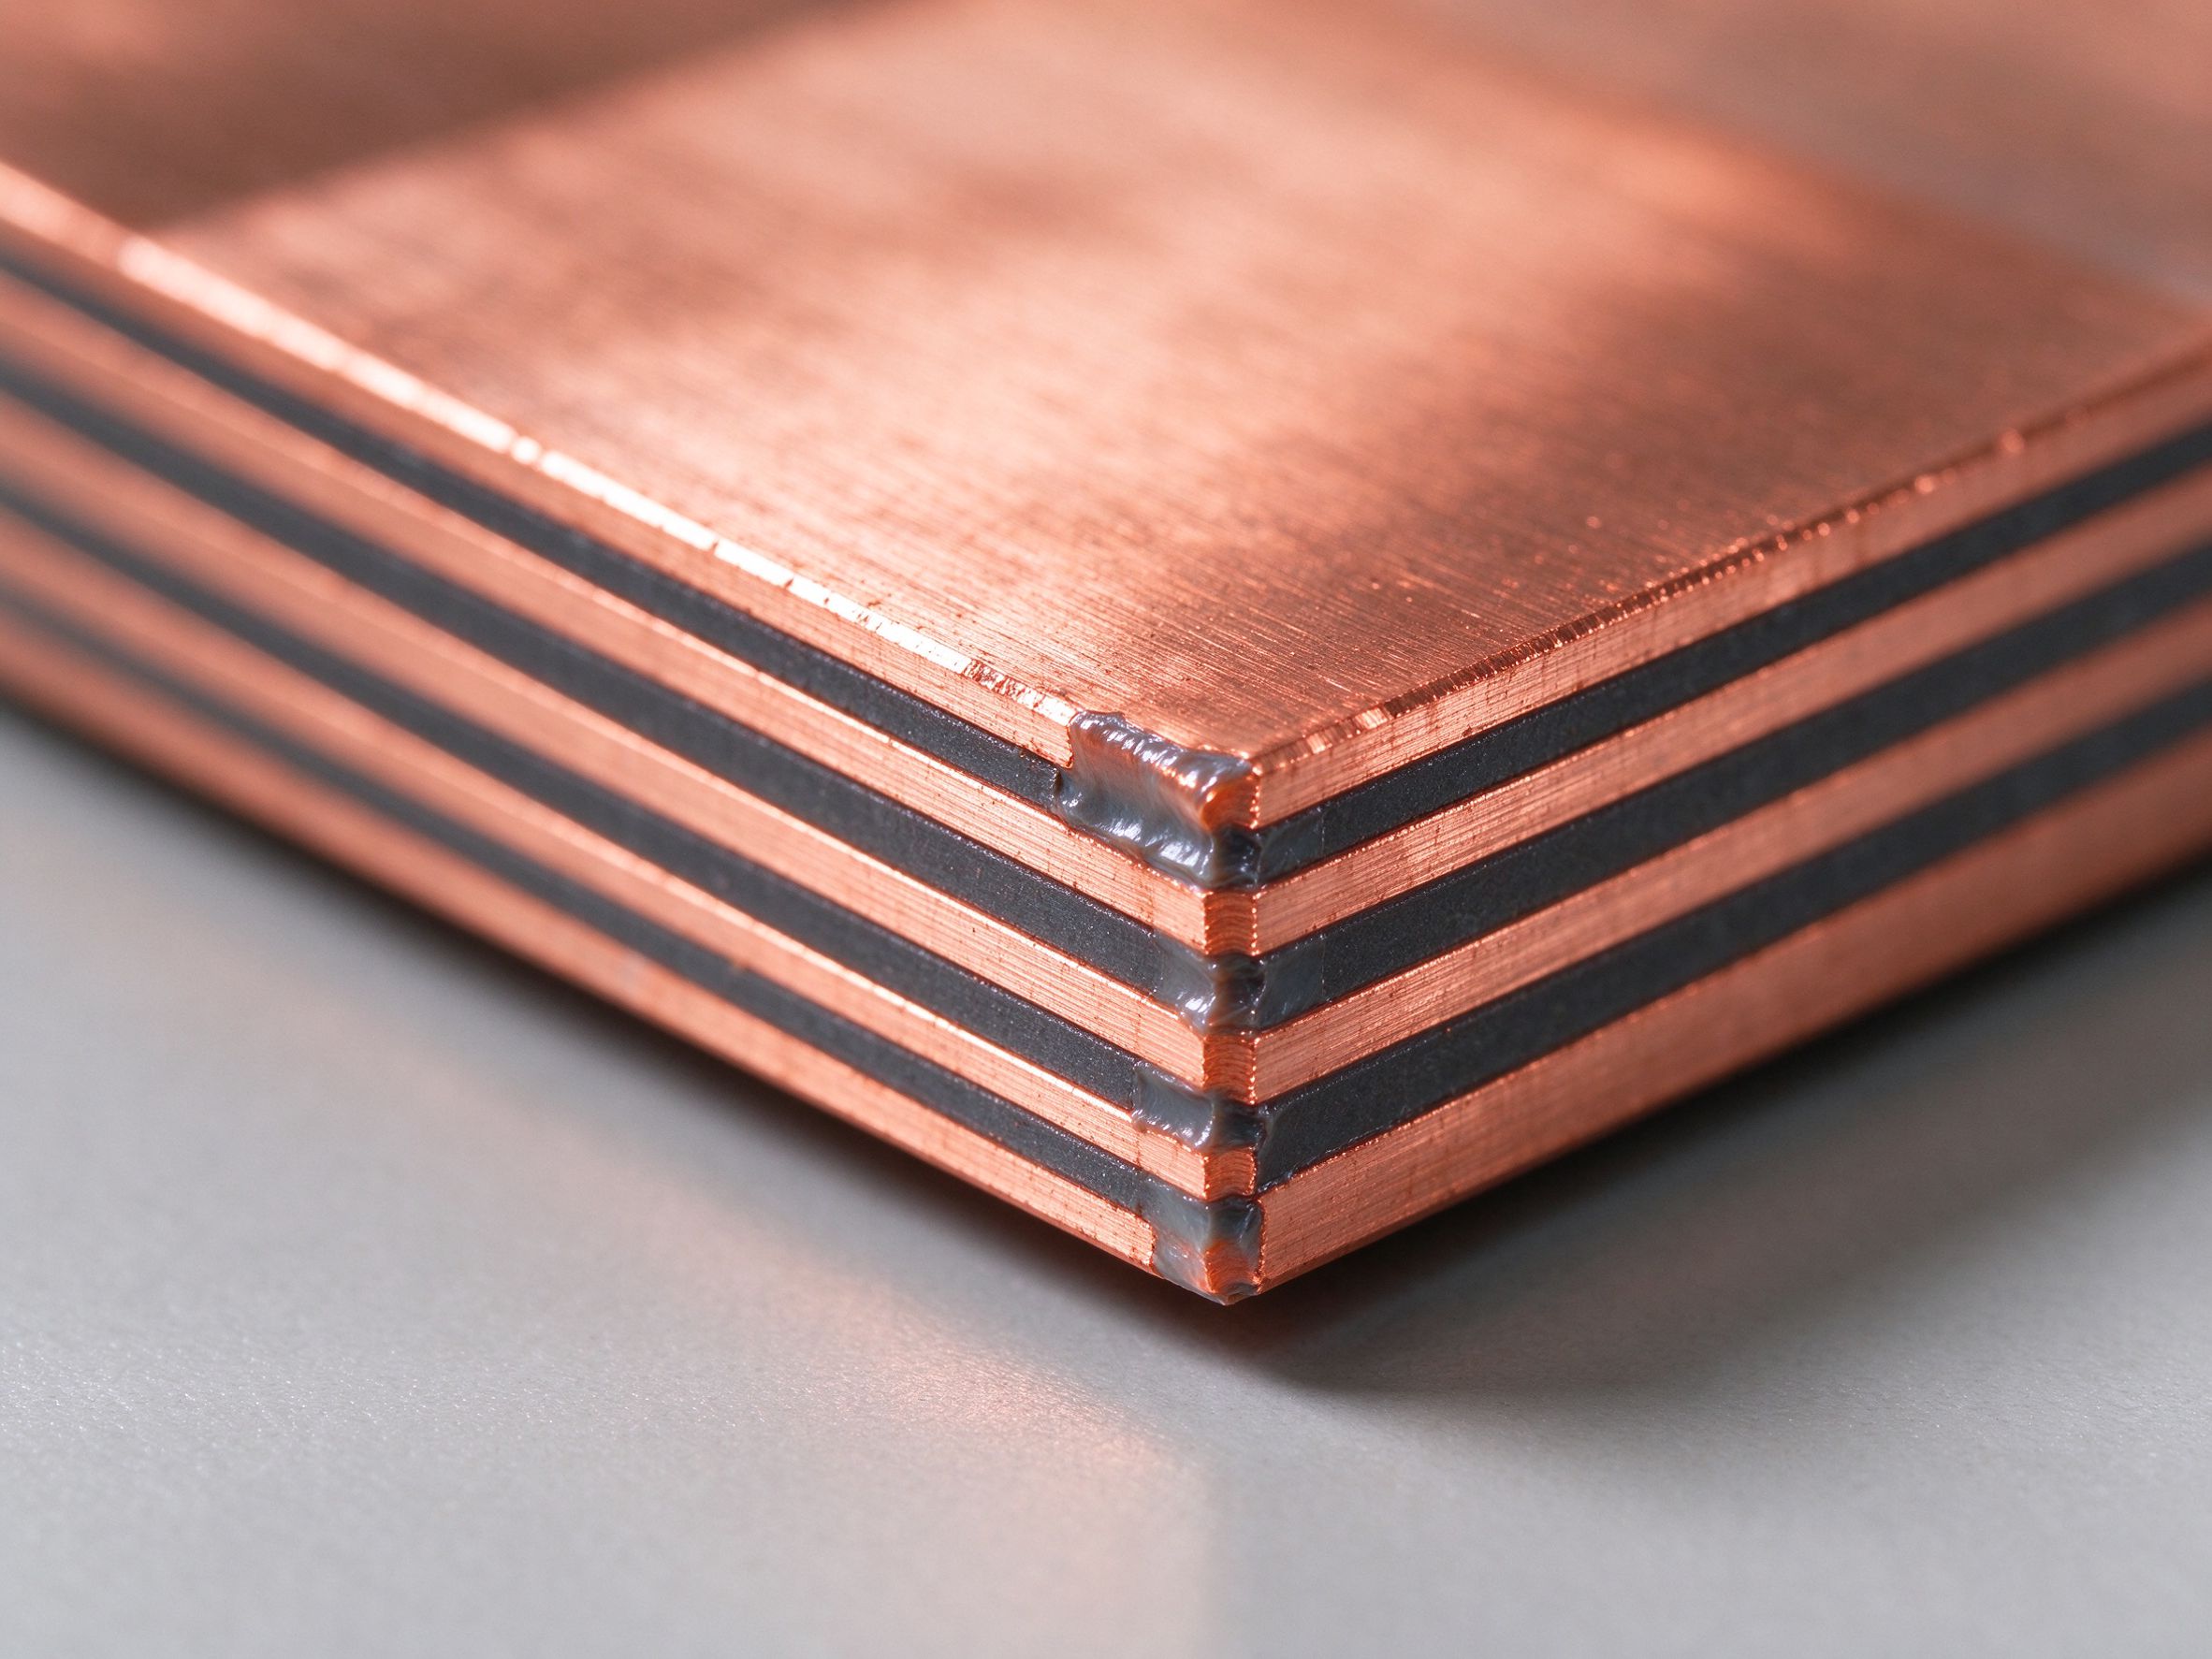
La densidad de corriente es la especificación clave. Los racks de 30-120 kW empujan la barra DC hacia la construcción laminada multicapa, porque la inductancia parásita del bucle afecta directamente al rendimiento del convertidor y a la EMC. Es un producto distinto de la barra única de una sala de aparamenta de los 90.
La ola de relocalización se divide en dos mercados con perfiles de barra distintos. Los transformadores de distribución y la aparamenta son productos de volumen: diseños estandarizados, tolerancias justas, entrega JIT, barras generalmente simples o dobles con conexiones atornilladas. Los transformadores de potencia y las grandes plantas de conversión son productos de ingeniería: subconjuntos laminados a medida, ensayados en descargas parciales, con conexiones mixtas.
Esta división cuenta al calificar proveedores. La guía de evaluación de proveedores tiene una checklist para exactamente esta decisión.
La guía de elección del número de capas publicada hoy cubre la decisión que data centers y convertidores siguen errando.
América del Norte no se relocaliza aislada. Europa gasta unos 550 mil millones USD en redes en 2026 (AIE), tratado en el artículo de Europa, y el Sudeste Asiático construye corredores de datos y BESS más rápido que ambas – ver el artículo del Sudeste Asiático. Las tres regiones compiten por el mismo cobre, la misma capacidad de laminación y los mismos laboratorios.
SHANYUAN suministra a 20+ países desde 17 200 m² en Rizhao con barras C11000 estañadas, 1-6+ capas, PET/Nomex/DLF; los certificados viajan con cada envío de red. Si su programa 2026 necesita barras con ventana firme, envíe la envolvente eléctrica.
El programa del DOE promueve explícitamente configuraciones estandarizadas para acortar plazos (US DOE, 2026). Para las barras, la presión juega en dos direcciones: en el lado de volumen, el producto de catálogo estándar gana; en el lado de proyecto, cada subconjunto sigue siendo a medida, pero la personalización debe contenerse. La guía de tolerancias lista las reglas dimensionales que mantienen las piezas a medida compatibles con el hardware estándar.
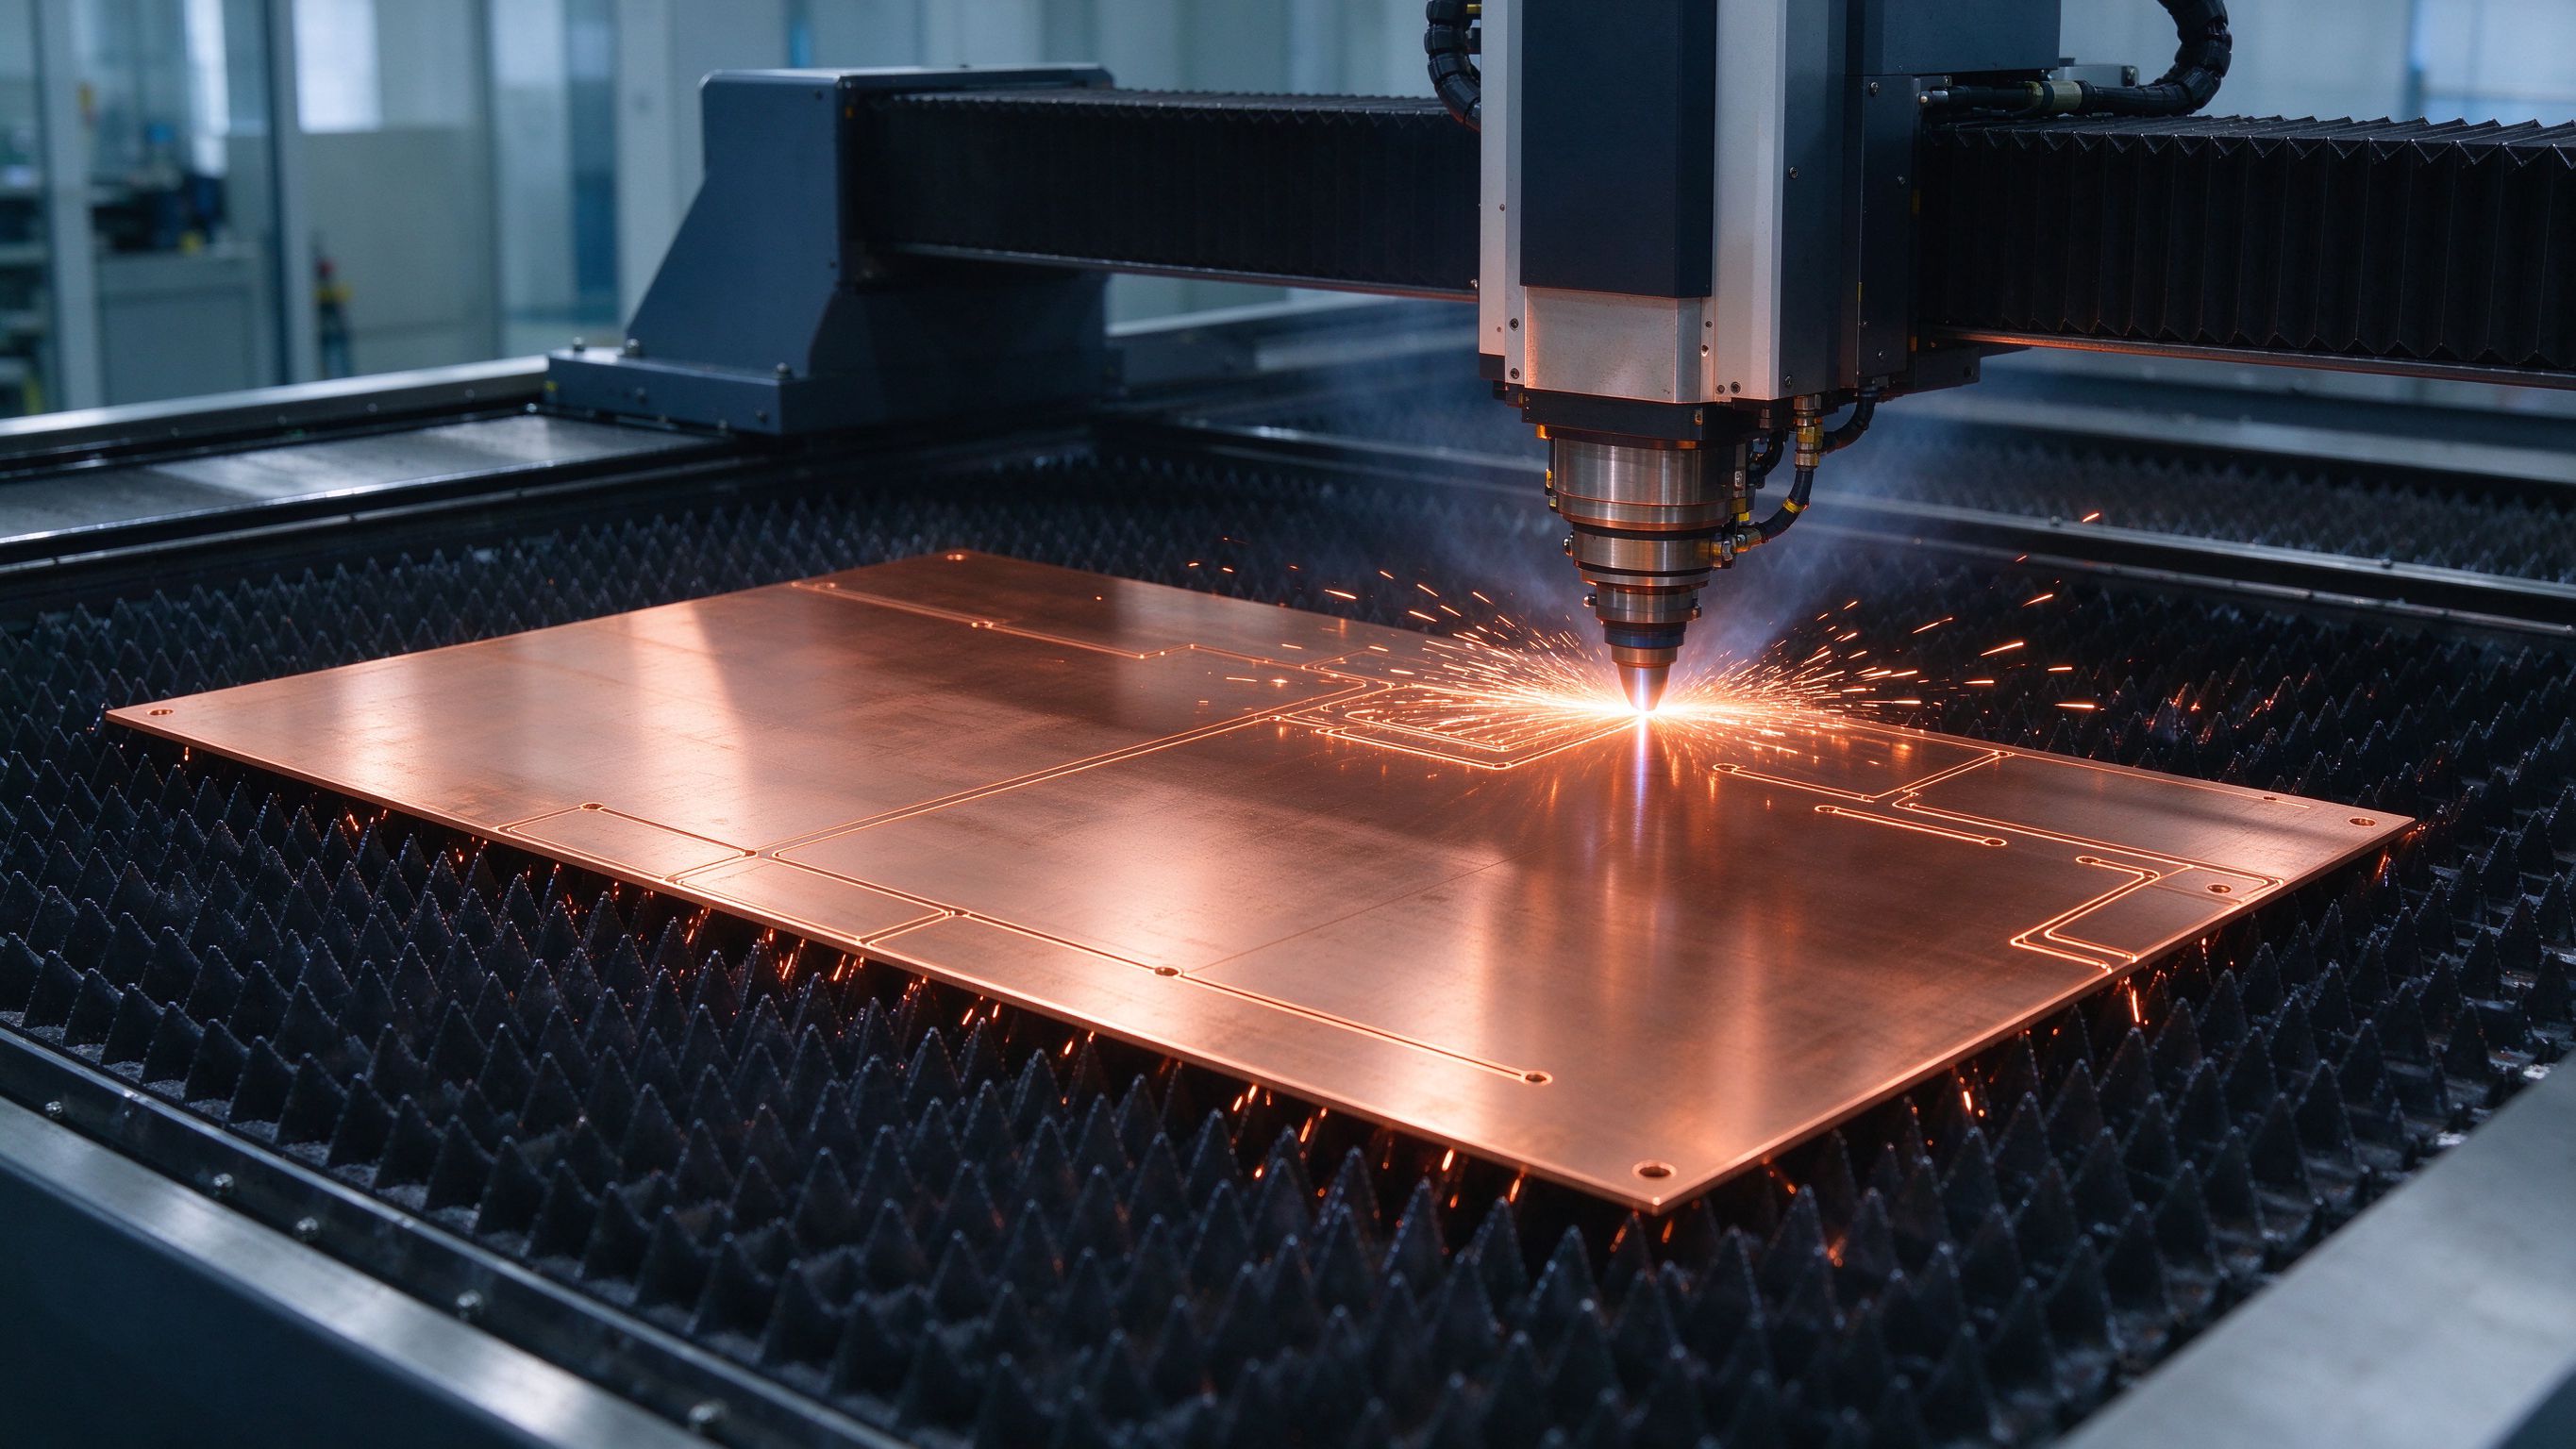
Los aranceles Section 232 de abril de 2026 pusieron una estructura del 50/25 por ciento so
Leer artículoEl cobre es el mayor motor de coste en una barra laminada. Esta guía del comprador 2026 ex
Leer artículo
Lucas Meyer asesora a equipos de compras sobre cobre, precios de barras y evaluación de proveedores, con 13 años de experiencia en metales industriales y compra de componentes eléctricos. Desarrolló el modelo de cotización de cobre de SHANYUAN. Tiene un MBA de la Mannheim Business School. Escribe so
Envíe el perfil de corriente, la clase de tensión y los tipos de terminales: nuestros ingenieros responden en un día hábil.