Depuis 2023, la demande réseau américaine croît de près de 3 % par an, et la chaîne d'approvisionnement n'a pas suivi. Les tarifs sur le cuivre et l'acier, un programme DOE et une file de nouvelles usines de transformateurs imposent aujourd'hui une restructuration – et les barres, composants riches en cuivre et sensibles aux délais, sont au milieu.
Depuis 2023, la demande réseau américaine croît de près de 3 % par an, et la chaîne d'approvisionnement n'a pas suivi. Les tarifs sur le cuivre et l'acier, un programme DOE et une file de nouvelles usines de transformateurs imposent aujourd'hui une restructuration – et les barres, composants riches en cuivre et sensibles aux délais, sont au milieu.
Après près de 20 ans de demande plate, le réseau américain fait face à une croissance de près de 3 % par an depuis 2023, tirée par les data centers et la production relocalisée (US DOE, 2026). L'équipement du réseau – transformateurs, appareillages, composants de postes, électronique de puissance – n'avait pas la capacité installée pour répondre.
L'estimation du DOE : les États-Unis importent environ 80 % de leurs transformateurs de puissance et près de 50 % de leurs transformateurs de distribution ; le Mexique, le Canada et la Chine fournissent ensemble environ 80 % de ces importations (US DOE, 2026 ; DistroForge, 2026). Certains prix de transformateurs ont été multipliés par 4 à 9 en cinq ans, et les délais dépassent deux ans.
Les barres ne sont pas des transformateurs, mais elles suivent la même vague. Un transformateur de distribution, une cellule d'appareillage et un départ data center se terminent tous en barres de cuivre – et quand les transformateurs bloquent un projet, tout le package électrique, y compris la commande de barres, passe sur le chemin critique.
La politique tarifaire a atteint directement les prix des barres en 2025. Les droits Section 232 ont fixé 50 % sur le cuivre (août 2025), l'acier (juin 2025) et l'aluminium ; un supplément Section 122 de 10 % s'applique depuis février 2026 à d'autres importations, et des règles de teneur acier/aluminium de 25-50 % s'appliquent aux produits finis (DistroForge, 2026).
Le cuivre est la matière première de chaque barre de cuivre, et une barre laminée est du cuivre au kilo. Le droit a renchéri le coût débarqué du cuivre importé et, combiné aux prix LME traités dans l'article sur les prix du cuivre, a poussé les fabricants à re-coter les devis ouverts. L'habitude d'achat 2026 – clauses d'escalade plafonnées au lieu de prix ouverts – est née directement de cela.
La réponse à la pénurie est désormais visible en usines physiques :
Tout acheteur de barres travaillant avec un service public ou un opérateur de data centers en 2026 planifie autour de la livraison des transformateurs. Les trackers de l'industrie recommandent de passer les commandes de transformateurs de distribution ou d'appareillages avant mi-2027 avec des garanties fermes, et de planifier les transformateurs de puissance jusqu'en 2028 (DistroForge Lead Time Tracker, Q2 2026).
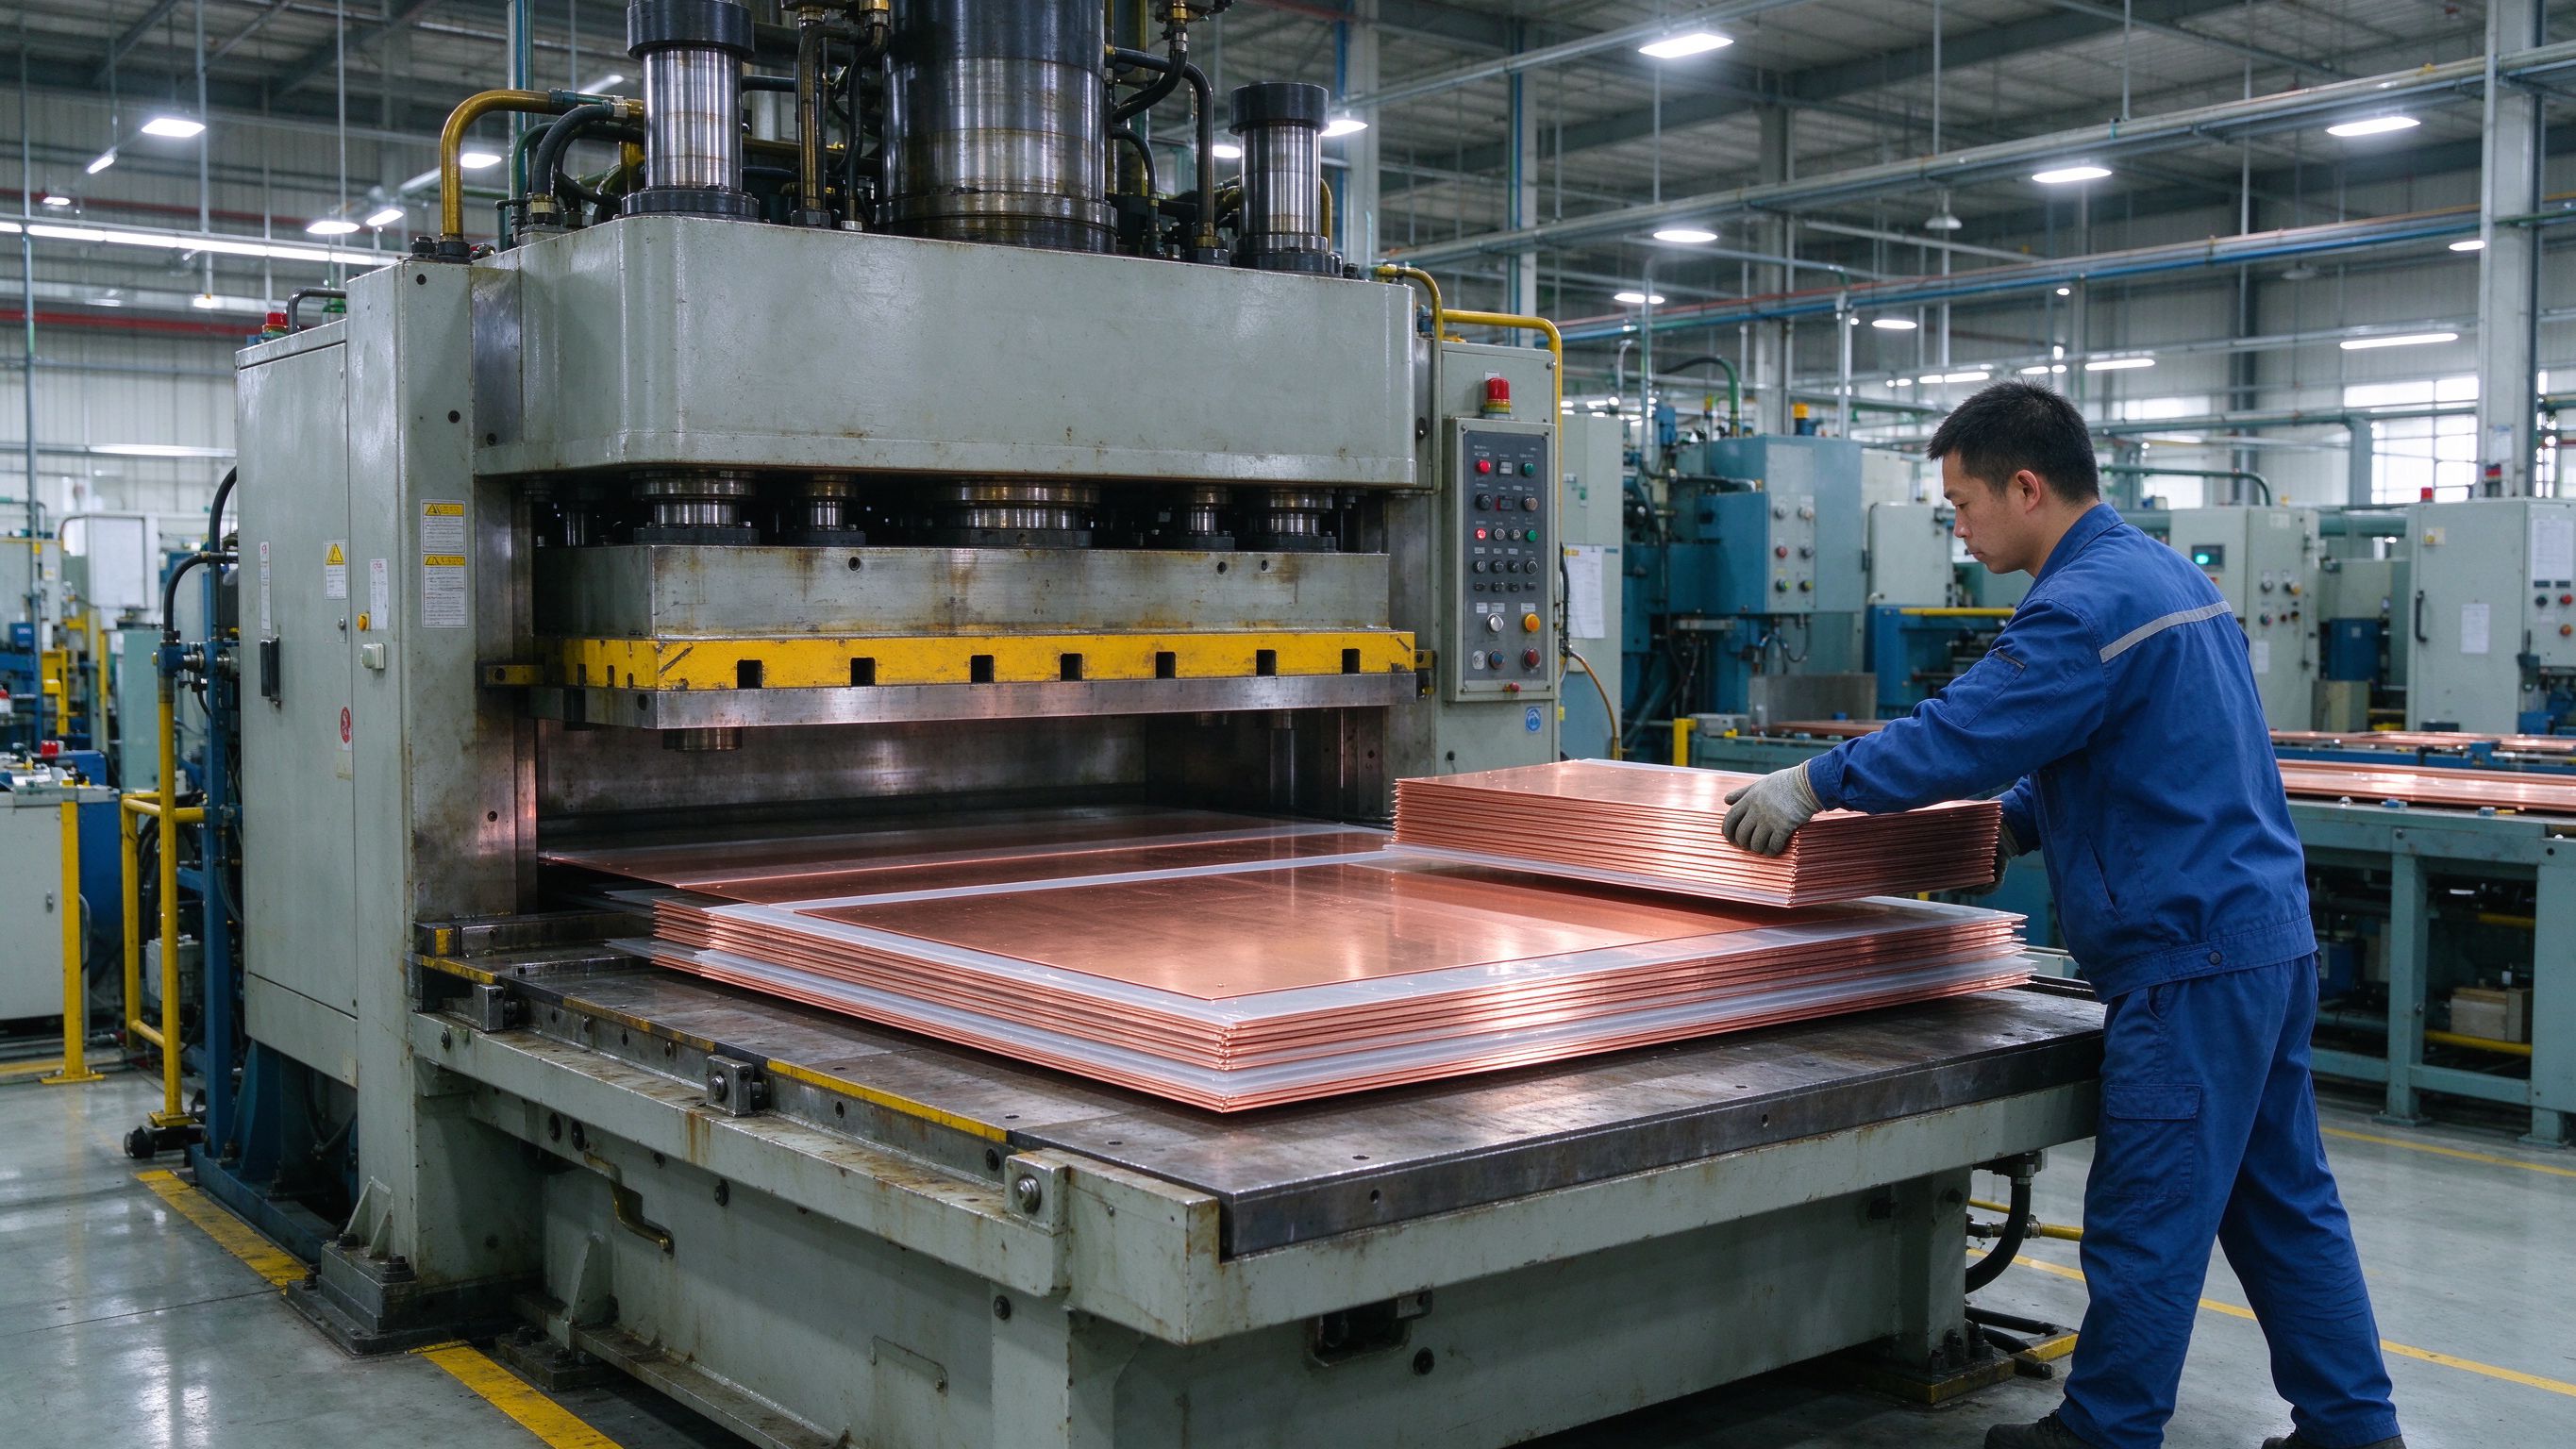
Parce que le package barres est désormais sur le chemin critique, le bon RFQ est émis le jour de la commande du transformateur, avec un jeu de spécifications documenté qui ne changera pas en route. Les fabricants qui annoncent une fenêtre ferme et la tiennent – plutôt qu'une fourchette de prix et un trimestre vague – obtiennent le travail réseau.
Toutes les composantes ne seront pas fabriquées sur le sol américain – c'est là qu'intervient le near-shoring. Les transformateurs d'origine USMCA ne sont pas exemptés de Section 232, mais le drawback de fabrication au titre de 19 U.S.C. 1313(a)-(b) peut rembourser les droits lorsque la teneur métallique a été fondue ou coulée dans un pays partenaire – des transformateurs assemblés au Mexique avec de l'acier canadien peuvent être éligibles (DistroForge, 2026).
Le Mexique est le segment du marché des transformateurs qui croît le plus vite en Amérique du Nord, tiré par le nearshoring (Coherent Market Insights, 2026). Le Canada croît régulièrement derrière les programmes d'Ontario et d'Alberta. Pour l'approvisionnement en barres, l'effet pratique est une carte à trois nœuds ; l'article sur les tarifs traite le détail des routes.
La construction répond à une courbe de demande dominée par les data centers. Le DOE rapporte une croissance de charge de près de 3 % par an depuis 2023, et les commandes de nouvelles centrales au gaz ont atteint un record sur 25 ans en 2025, les data centers jouant un rôle majeur (AIE WEI 2026). Chaque campus IA exige distribution MT, barres PDU et barres DC au rack – la même architecture que dans l'article sur les data centers IA.
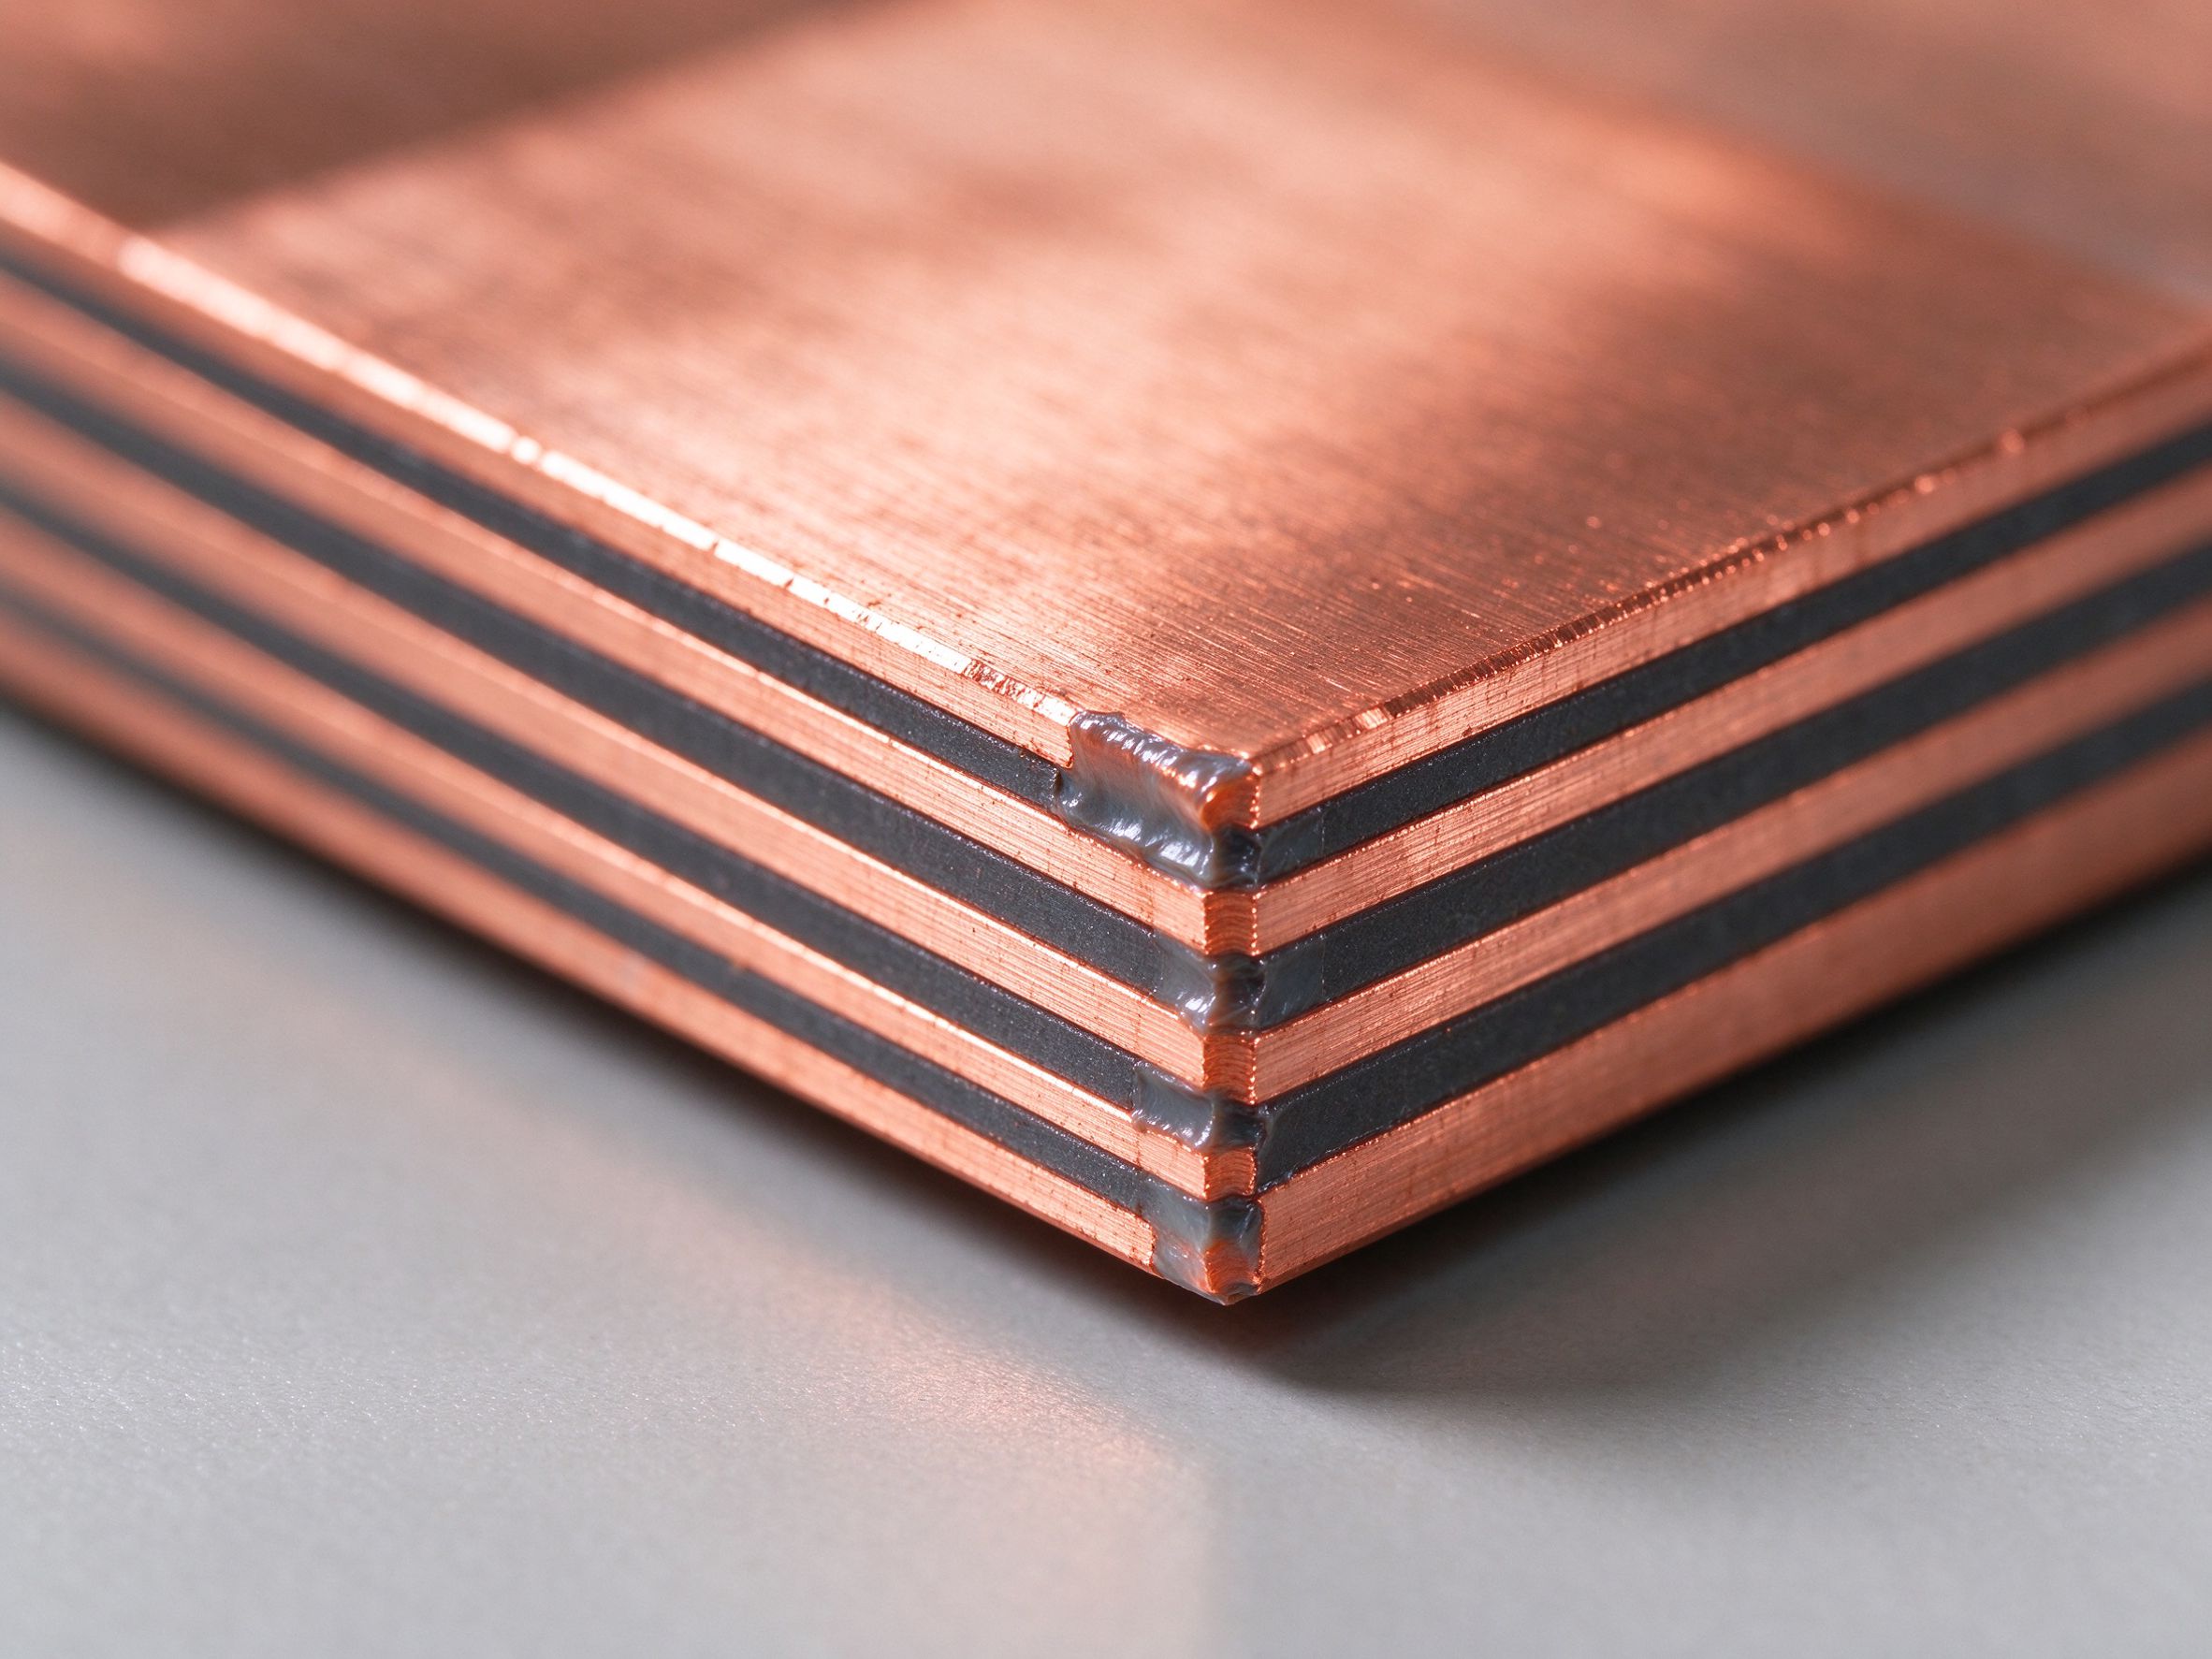
La densité de courant est la spécification clé. Les racks de 30-120 kW poussent la barre DC vers la construction laminée multicouche, car l'inductance parasite de la boucle affecte directement le rendement du convertisseur et la CEM. C'est un produit différent de la barre unique d'un local d'appareillage des années 1990.
La vague de relocalisation se divise en deux marchés aux profils de barres différents. Les transformateurs de distribution et les appareillages sont des produits de volume : designs standardisés, tolérances serrées, livraison JIT, barres le plus souvent simples ou doubles à connexions boulonnées. Les transformateurs de puissance et les grandes installations de conversion sont des produits d'ingénierie : sous-ensembles laminés sur mesure, testés en décharges partielles, à connexions mixtes.
Cette division compte lors de la qualification des fournisseurs. Le guide d'évaluation des fournisseurs contient une checklist pour exactement cette décision.
Le guide de choix du nombre de couches publié aujourd'hui couvre la décision que data centers et convertisseurs ratent souvent.
L'Amérique du Nord ne se relocalise pas en isolation. L'Europe dépense environ 550 milliards USD pour les réseaux en 2026 (AIE), traité dans l'article Europe, et l'Asie du Sud-Est construit corridors de données et BESS plus vite que les deux – voir l'article Asie du Sud-Est. Les trois régions se disputent le même cuivre, la même capacité de lamination et les mêmes laboratoires.
SHANYUAN fournit 20+ pays depuis 17 200 m² à Rizhao avec des barres C11000 étamées, 1-6+ couches, PET/Nomex/DLF ; les certificats voyagent avec chaque livraison réseau. Si votre programme 2026 exige des barres à fenêtre ferme, envoyez l'enveloppe électrique.
Le programme du DOE promeut explicitement des configurations standardisées pour raccourcir les délais (US DOE, 2026). Pour les barres, la pression joue dans les deux sens : côté volume, le produit catalogue standard gagne ; côté projet, chaque sous-ensemble reste sur mesure, mais la personnalisation doit être contenue. Le guide des tolérances liste les règles dimensionnelles qui gardent les pièces sur mesure compatibles avec le matériel standard.
Les droits US Section 232 d'avril 2026 ont posé une structure 50 %/25 % sur la chaîne d'ap
Lire l’articleLe cuivre est le plus grand facteur de coût dans une barre laminée. Ce guide de l'acheteur
Lire l’article
Lucas Meyer conseille les équipes d'approvisionnement sur le cuivre, la tarification des barres et l'évaluation des fournisseurs, avec 13 ans d'expérience dans les métaux industriels et l'achat de composants électriques. Il a développé le modèle de cotation cuivre de SHANYUAN et
Envoyez le profil de courant, la classe de tension et les types de bornes — nos ingénieurs répondent en un jour ouvré.