インドの蓄電市場は2026年に転換点を迎えた。IEEFAの報告(2026年9月)によると、累計系統連系容量は9.6 GWhに達し、SECIの入札価格は蓄電コストが調達価格を下回る水準を示した。CEAの2030年計画ではBESS 41.65 GWが見込まれ、この市場拡大はバスバー需要の大きな柱になる。
インドの蓄電市場は2026年に転換点を迎えた。IEEFAの報告(2026年9月)によると、累計系統連系容量は9.6 GWhに達し、SECIの入札価格は蓄電コストが調達価格を下回る水準を示した。CEAの2030年計画ではBESS 41.65 GWが見込まれ、この市場拡大はバスバー需要の大きな柱になる。
インドの蓄電市場は2026年に転換点を迎えた。IEEFAのEnergyWatts報告(2026年9月)によると、累計導入の系統連系容量は9.6 GWhに達し、8月だけで556 MWhが追加された。1年前の1.8 GWhから5倍以上の成長である。
重要なのは、入札量(90.7 GW)と稼働量(1.8 GWh)の差が、実行段階に入ったことだ。
SECIは2026年に5件、合計8.6 GWの蓄電入札を実施した。落札価格は₹2.86〜3.13/kWhで、Adani、NLC、ReNewなどが受注した。入札価格は、蓄電のコストが調達価格を下回る転換点を示している。
Climatoraの分析(2026年)によると、入札総量90.7 GWに対し、稼働は1.8 GWhと、実行段階への移行が始まったばかりである。
CEAのOptimal Generation Mix 2030計画では、インドの蓄電目標は60.63 GWで、内訳は揚水発電(PSP)18.98 GW、BESS 41.65 GWである。BESSが蓄電の中心になることを公式計画が初めて明示した。
この目標は、バスバー需要の大きさを示す指標でもある。
FDRE(持続可能な再エネ供給)契約は、インドの新しい調達手段である。AMPIN Energyは199 MWのFDRE電源と約800 MWhのBESSを組み合わせたPPAを締結した。FDREは、時間帯別の供給義務を電源と蓄電の組合せで満たす。
FDREの増加は、蓄電コンテナの需要を直接押し上げる。
2026年の稼働をリードするのは、入札案件ではなくマーチャント(自主売電)案件である。スポット価格の高止まりを背景に、自前の蓄電を売電に活用する事業者が先行している。
稼働曲線の中心がマーチャントにあることは、調達のタイミングにも影響する。
インドの蓄電コンテナでは、1,500V DCリンクが標準になりつつある。システム電圧の上昇は、配線損失の低減とコンテナ内の電力密度向上をもたらす。ESS-PCS DCリンクバスバーの設計は、この電圧域を前提にしている。
1,500V対応は、バスバーの絶縁設計と沿面距離の要件を変える。
インドのPLI(生産連動インセンティブ)制度と国内調達要件は、蓄電サプライチェーンのローカライズを促している。セル、PCS、コンテナ組み立ての国内化が進み、バスバーも国内調達の対象になりつつある。
現地調達要件への対応は、供給戦略の重要な要素である。
41.65 GWのBESS計画は、バスバー需要の大きな柱である。コンテナ1基あたりのバスバー構成量は、DCリンク、セルモジュール接続、PCS接続で構成される。蓄電バスバーシステムの分析では、システム構成ごとのバスバー量を試算している。
需要は、2027年以降に本格化する。
インドの蓄電バスバーは、銅価格の変動に直接さらされる。銅はバスバー原価の大部分を占め、金属条項の適用が調達の標準になっている。銅供給の分析が示す通り、2026年は供給制約が価格を押し上げている。
金属条項の明確なサプライヤー選定が重要である。
インドの高温・高湿度は、バスバーの熱設計に厳しい条件を課す。コンテナ内温度は50℃を超えることもあり、30℃上昇の設計基準は、実環境ではマージンを圧迫する。
熱設計ガイドでは、気候条件を考慮した設計手順を解説している。
インドの蓄電プロジェクトでは、品質試験の要求が高まっている。絶縁耐圧、部分放電(PD)、熱サイクル試験が標準化されつつあり、PDフリー設計が受注の前提になる。
試験要件への対応は、サプライヤー選定の重要な基準である。
インド向けのバスバー調達は、輸入依存の段階から、現地調達・現地加工の段階へ移行しつつある。リードタイムは、銅板調達、積層、加工、試験、輸送で構成される。
計画的な発注が、プロジェクト工程の遅延を防ぐ鍵である。
インドは、蓄電機器の製造拠点としても台頭している。PLIによるセル・モジュール製造の立ち上がりは、バスバーの現地調達需要を生む。一方で、品質基準と試験設備の整備が課題である。
製造拠点としてのインドは、グローバル調達戦略の選択肢に加わる。
インド蓄電市場の教訓は、入札量と稼働量の差が埋まる過程で、サプライチェーンが一気に動くということだ。バスバー調達は、プロジェクト承認の段階から開始すべきである。
世界の蓄電市場の分析も、需要の規模感を把握するのに有用である。
CEA計画の60.63 GWのうち、揚水発電は18.98 GWを占める。揚水は時間容量が大きく、長期の系統調整に適しているが、建設期間が長い。2026年時点で、揚水の新規案件も動き出している。
バスバー需要で見ると、揚水は主に開閉所と変電設備に集中する。
CEAの60 GWという計画値は、2030年の再エネ比率を支えるために必要な調整能力から逆算されている。太陽光の出力変動を吸収するには、短時間のピーク調整から長時間の移行まで、複数の時間容量が必要である。
蓄電の計画値は、送電網の安定運用の前提として設定されている。
SECI入札の₹2.86〜3.13/kWhという価格は、太陽光と蓄電の組合せ(FDRE)が、ピーク時間帯の調達コストを下回る水準を示している。蓄電はもはや補助金依存ではなく、経済的合理性で導入される。
この価格水準が、今後のバスバー需要の持続性を支える。
インドの蓄電案件では、コンポーネントの認定試験が工程の一部になっている。バスバーの認定は、絶縁試験、PD試験、熱試験を含み、試験機関の予約状況がリードタイムに影響する。
認定のスケジュールは、調達計画の初期段階で組み込むべきである。
インドの蓄電コンテナでは、集中型PCSと分散型PCSの両方が使われている。ESS-PCS DCリンクの設計は、PCS構成によって要件が異なる。集中型は大容量DCリンクバスバー、分散型はモジュール単位のバスバー構成になる。
構成の選択は、バスバーの仕様を左右する。
インドの蓄電ミックスは、4時間以上の長期蓄電へと移行しつつある。長期蓄電のバスバー分析が示す通り、長期蓄電はDCリンクの電圧上昇と、より厳しい信頼性要件をもたらす。
長期蓄電の比率が高まるほど、バスバーの設計要件も高度化する。
高温・高湿度・粉塵の環境は、バスバーの現場信頼性に直接影響する。めっきの選択、絶縁材料、接続部の保護が、長期的な信頼性を決める。
めっきと腐食ガイドは、インドの気候条件に適した選択を整理している。
インドの蓄電市場はどのくらいの規模か? IEEFA(2026年9月)によると累計導入は9.6 GWhで、CEAの2030年計画ではBESS 41.65 GWが見込まれる。バスバー需要はいつ本格化するか? 入札済み案件の実行が2027年以降に集中し、需要が本格化する。調達で注意すべき点は? 金属条項、認定試験のスケジュール、気候条件を考慮した設計である。
蓄電コンテナのバスバーは、DCリンク、セルモジュール接続、PCS接続の3層で構成される。1,500V DCリンクでは、積層バスバーの絶縁設計が重要になる。
蓄電バスバーシステムの分析では、コンテナ1基あたりのバスバー構成量を試算している。
インド市場での実務は、入札前に認定を完了しておくことである。バスバーの認定は、試験要件と試験機関の予約状況に依存するため、早期着手が必須である。
RFQ評価ガイドを参照し、認定要件を含むサプライヤー評価を行われたい。
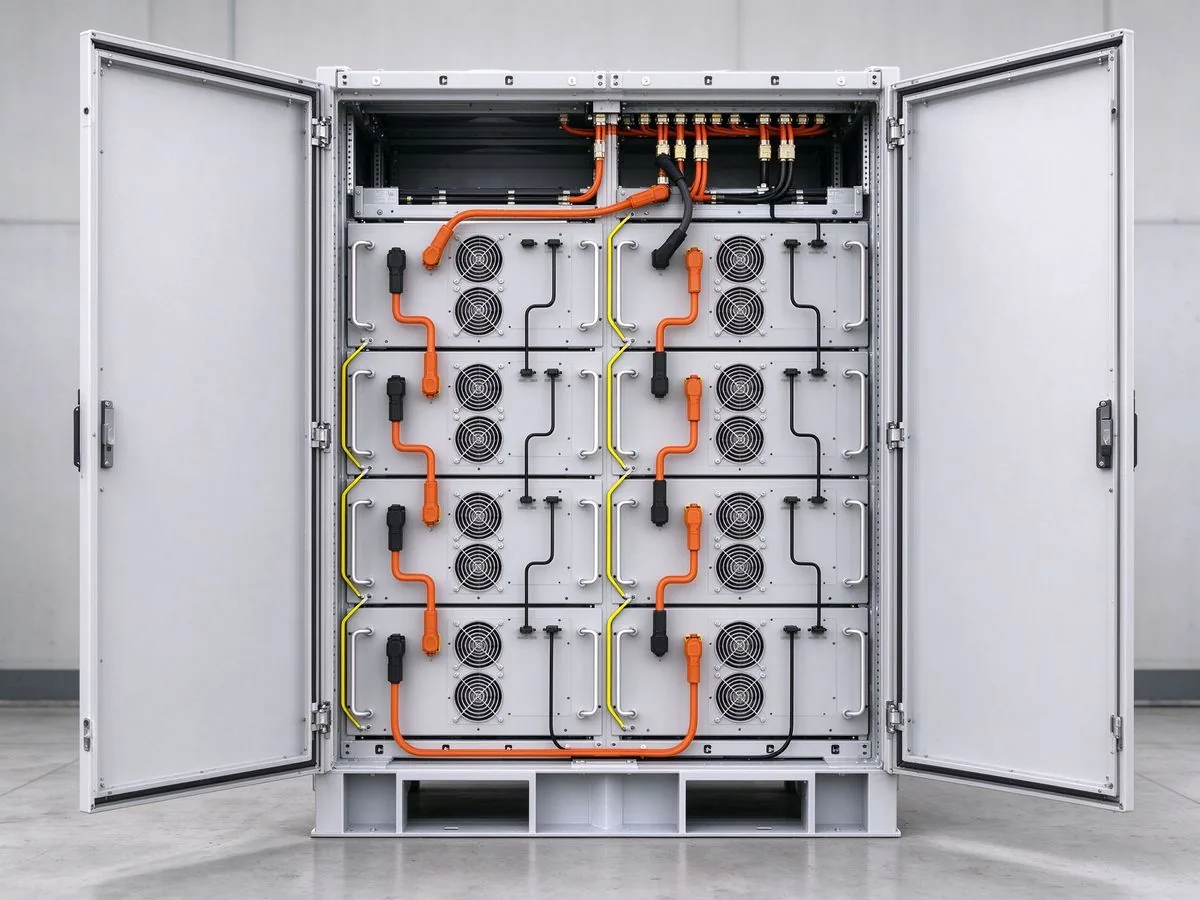
世界の蓄電導入が158 GW規模へ。地域別サプライチェーン再編と、PCSが担うバスバーの仕事を概観する。
記事を読む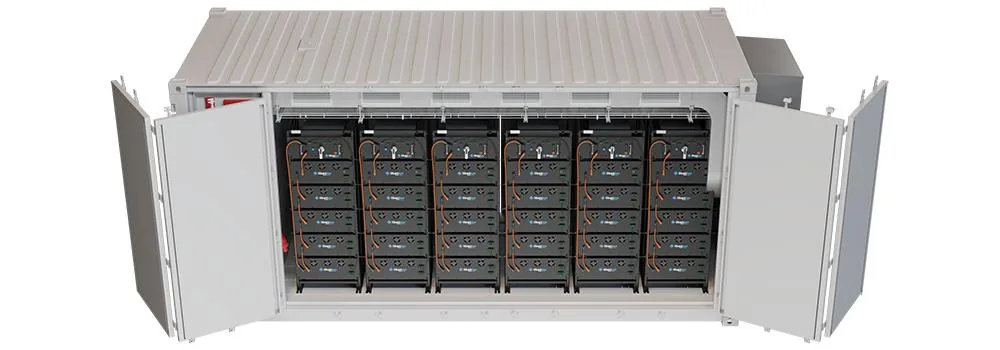
業務用・産業用蓄電は2026年で最も成長の速いセグメントです。41.8GWhという予測はDCリンクバスバー設計に何を意味するのか、1500V絶縁から高温誘電体までを解説します。
記事を読むBESSの大型化がバスバーに求めるもの。ラック相互接続からストリング集電まで、電流分担と保守性の設計を整理する。
記事を読む
Emily Novakはエネルギー貯蔵、送配電網、新エネルギー市場を分析し、調達に使える技術コンテンツに変換します。市場調査とテクニカルライティングに7年の経験を持ち、BESS成長、HVDCプロジェクト、バスバー需要を変える規制変更をカバーしています。カレル大学プラハでエネルギー経済学の修士号を取得。バスバー購入者向けに執筆しています。
