I programmi di capitale delle reti europee sono a livelli record eppure i costruttori medi di sbarre riferiscono portafogli ordini irregolari. La ragione è la tempistica: il denaro è impegnato anni prima che i quadri vengano ordinati, e le code ai trasformatori siedono in mezzo. Questo articolo mappa dove vanno i 584 miliardi di euro, cosa significa per il rame e la domanda di sbarre fino al 2030, e ciò che gli acquirenti europei ora chiedono che non chiedevano cinque anni fa.
I programmi di capitale delle reti europee sono a livelli record eppure i costruttori medi di sbarre riferiscono portafogli ordini irregolari. La ragione è la tempistica: il denaro è impegnato anni prima che i quadri vengano ordinati, e le code ai trasformatori siedono in mezzo. Questo articolo mappa dove vanno i 584 miliardi di euro, cosa significa per il rame e la domanda di sbarre fino al 2030, e ciò che gli acquirenti europei ora chiedono che non chiedevano cinque anni fa.
Questa pagina è una pagina di dati a rotazione annuale: edizione 2026, aggiornata una volta all'anno man mano che vengono pubblicati nuovi dati di mercato.
Il piano d'azione per la rete dell'Unione Europea, pubblicato nel novembre 2023, ha posto il fabbisogno di investimento a circa 584 miliardi di euro al 2030 per soddisfare i fabbisogni della rete elettrica impliciti dal pacchetto Fit for 55 e dagli obiettivi rinnovabili. Quel numero circola ampiamente ed è utile per la scala. Non è utile per l'approvvigionamento, perché la parte che conta per un fornitore di sbarre non è quanto denaro è impegnato ma quando il rame viene effettivamente ordinato.
L'investimento di rete ha una lunga fase iniziale. Un'estensione di sottostazione a 380 kV serve permessi, un accordo di connessione, uno slot trasformatore e una finestra di costruzione; la sbarra dentro il quadro a media tensione che serve la stazione è un ordine di fase tardiva. Quando gli annunci di capex salgono in un anno, il volume di sbarre arriva due o quattro anni dopo, e arriva come un'onda piuttosto che come una rampa.
Quella tempistica spiega qualcosa di evidente nel mercato 2026: i TSO e i DSO europei hanno impegnato programmi di capitale record, i tempi di consegna dei trasformatori si sono allungati a due anni o più, eppure i portafogli ordini di sbarre dei costruttori medi sono irregolari. Il collo di bottiglia è davanti alla sbarra, non dietro.
Questo articolo guarda dove sta andando davvero il denaro europeo, cosa implica per il rame e la domanda di sbarre tra il 2027 e il 2030, e cosa un costruttore dovrebbe fare ora per essere posizionato quando l'onda arriva. Il lato regolatorio dei quadri a media tensione - le norme F-gas che impongono alternative allo SF6 - è trattato separatamente nella nostra analisi sui quadri senza SF6.
Circa metà del fabbisogno di investimento nella rete europea è trasmissione e metà è distribuzione, con la distribuzione che cresce più rapidamente in termini relativi perché la rete a bassa tensione deve assorbire solare in copertura, pompe di calore e veicoli elettrici a una scala per la quale non è mai stata progettata.
La spesa in trasmissione si concentra su quattro cose: ricostruzioni di linee a 380 kV e 400 kV e nuovi corridoi, collegamenti HVDC per l'eolico offshore e per gli interconnettori, automazione delle sottostazioni e sostituzione delle apparecchiature invecchiate, e compensazione della potenza reattiva. La spesa in distribuzione si concentra sulla sostituzione dei trasformatori, sui quadri a media tensione, sul rinnovo dei cavi, e sui sensori digitali che rendono osservabile una rete passiva.
Per il contenuto di sbarre, il lato distribuzione è il mercato più grande in tonnellaggio e il lato trasmissione è il mercato più grande per complessità di specifica. Una singola sottostazione a 380 kV può usare qualche tonnellata di rame nelle apparecchiature ausiliarie e di servizio; un'area di distribuzione con 200 sottostazioni secondarie ne usa molto di più, sparso su molti piccoli ordini.
Questo ha un'implicazione strategica. Un costruttore che vuole volume insegue i programmi di sostituzione dei DSO, che sono ripetitivi e a specifica stabile. Un costruttore che vuole margine insegue i progetti di trasmissione, che sono meno numerosi ma portano con sé requisiti di documentazione, prova e qualificazione che escludono i fornitori casuali. Cercare di fare entrambi con lo stesso canale di vendita di solito non produce nessuno dei due.
Le reti elettriche sono il singolo più grande impiego finale del rame a livello globale, e l'IEA ha ripetutamente segnalato che soddisfare gli obiettivi di rete annunciati implica una crescita della domanda di rame che l'attuale offerta mineraria non può sostenere comodamente. Questo conta per un acquirente di sbarre perché la barra è un derivato del rame: il margine di fabbricazione è stabile, il prezzo del metallo non lo è.
Sono in gioco tre cambiamenti di intensità. Primo, la generazione rinnovabile è più intensiva di rame per megawatt installato della generazione termica, soprattutto nei sistemi di collettamento e negli inverter. Secondo, il rinforzo della rete aggiunge rame in cavi, trasformatori e quadri. Terzo, il passaggio dai quadri a SF6 ai progetti a vuoto e isolamento solido a volte aumenta il contenuto di conduttore, perché l'isolamento è meno efficace nel compattare i distanziamenti.
Sul lato dell'offerta, i nuovi progetti di rame hanno tempi di consegna lunghi e leggi di minerale in calo, e il riciclo copre una quota limitata della domanda incrementale. La conseguenza pratica è un prezzo del metallo con un floor strutturalmente più alto e più volatilità, ed è per questo che quasi ogni contratto europeo serio di barre ora porta una clausola di riferimento rame piuttosto che un prezzo fisso del metallo.
Per i responsabili acquisti, il punto azionabile è che valutare un'offerta di sbarre sul prezzo totale nasconde la parte del prezzo che non è decisione del fornitore. Separare il costo di fabbricazione dal costo del metallo a un riferimento LME datato è l'unico modo per confrontare le offerte onestamente. La nostra analisi MOQ e del costo totale di proprietà approfondisce quella separazione.
I tempi di consegna dei grandi trasformatori di potenza in Europa sono passati da circa 50 settimane prima del 2021 a 120 settimane e oltre, con alcune unità a 420 kV e 500 kV quotate oltre i tre anni. La causa è una combinazione di fornitura di acciaio magnetico laminato a grana orientata, manodopera specializzata per l'avvolgimento, e un numero limitato di cave di prova ad alta tensione che non può essere aggiunto rapidamente.
Questo ha un effetto controintuitivo sulla domanda di sbarre. Una sottostazione non può essere eccitata senza il suo trasformatore, quindi i quadri e i sistemi ausiliari possono essere installati e lasciati inattivi per mesi. In quella finestra, i sistemi di manutenzione e protezione vengono messi in servizio, il servizio di stazione viene provato, e qualsiasi difetto nella sbarra ausiliaria diventa visibile prima che l'impianto primario sia sotto tensione. I progetti che comprimono questa finestra perché il trasformatore è finalmente arrivato sono quelli in cui un kit giunti mancante costa di più.
Crea anche un mercato di secondo livello: sbarre di retrofit e sostituzione per stazioni i cui trasformatori vengono sostituiti in un programma a rotazione. Quei lavori sono piccoli, urgenti e vincolati nella specifica dal cubicolo esistente, il che li rende poco attraenti per i grandi costruttori e redditizi per un fornitore che può lavorare da una fotografia e da un disegno misurato.
Il quadro più ampio sulla domanda di sbarre guidata dai trasformatori è in questa analisi dei tempi di consegna, e l'equivalente coreano e giapponese nell'articolo sullo sviluppo della rete asiatica.
L'Europa ha circa 3 milioni di sottostazioni secondarie, la maggior parte con quadri a media tensione costruiti tra il 1975 e il 2005. Sostituire quella flotta è lento, poco glamour, e enorme nel volume aggregato, ed è il segmento in cui la sbarra laminata standardizzata guadagna la maggior parte dei suoi soldi.
I requisiti tecnici sono modesti per gli standard della trasmissione: quadri da 24 kV o 36 kV, sbarre da 630 A a 1.250 A, livelli di guasto da 16 a 25 kA, e un cubicolo compatto che lascia poco spazio al raffreddamento. Ciò rende il segmento impegnativo è la combinazione di un involucro piccolo, un ambiente estivo elevato, e una specifica che deve sopravvivere 40 anni con una o due visite di manutenzione.
Quella combinazione spinge la progettazione verso la barra laminata con isolamento sottile ma ben legato, area di contatto del giunto generosa, e un rivestimento che resista all'aria umida piuttosto che alla nebbia salina. Spinge anche verso un pezzo ripetibile: un DSO che compra 5.000 cubicoli in cinque anni vuole che la sbarra sia identica ogni volta, perché le squadre sul campo imparano un pezzo e un valore di coppia.
Per un costruttore, la disciplina è il controllo di configurazione. Un programma di sostituzione dei DSO si vince sui primi 50 esemplari e si perde al 500° se la foratura ha silently derivato. La disciplina delle tolleranze che rende questo possibile è poco glamour ed è esattamente ciò per cui il segmento paga.
Tre cambiamenti architetturali stanno rimodellando ciò che entra in un cubicolo europeo a MT. Il primo è l'abbandono dello SF6, che forza sia l'interruzione a vuoto con isolamento solido sia una miscela gassosa con un potenziale di riscaldamento globale inferiore, ed entrambe le vie cambiano lo spazio disponibile per i conduttori.
Il secondo è la compattezza. Le sottostazioni urbane di Amsterdam, Parigi e Berlino sono vincolate dal patrimonio immobiliare, e un cubicolo stretto del 20% può giustificare un prezzo unitario più alto. Cubicoli più stretti significano linee di fuga più corte nell'aria e maggiore affidamento sull'isolamento solido, il che a sua volta significa che la sbarra è spesso incapsulata o laminata piuttosto che nuda.
Il terzo è il monitoraggio digitale. Sensori di temperatura sui giunti, sensori di scarica parziale nel recipiente, e sensori di corrente sulla sbarra sono ora specificati nelle sottostazioni di nuova costruzione, e ogni sensore ha bisogno di un posto dove stare e di un percorso cavi. L'hardware di sensing compete con la sbarra per gli stessi centimetri cubi.
Nessuno di questi cambiamenti modifica la fisica fondamentale, ma ognuno cambia il disegno. Un costruttore che può offrire una sbarra incapsulata con una tasca sensore integrata sta vendendo un prodotto diverso da uno che può solo fornire una barra piatta, e la differenza di prezzo non è spiegata dal rame. La logica di progettazione dell'isolamento è esposta nel nostro riferimento alla progettazione a bassa induttanza e nella guida al rivestimento superficiale.
L'eolico offshore è la parte più visibile dello sviluppo europeo e la meno rilevante per un costruttore di barre, perché la sbarra dentro una stazione di conversione fa parte del pacchetto di conversione e viene fornita con esso. Questo non significa che non ci sia mercato; significa che il mercato è nell'ausiliario e nell'interfaccia onshore piuttosto che nella sala valve.
La stazione di conversione onshore per un collegamento da 1,4 GW ha quadri di servizio di stazione, pannelli di protezione e distribuzione ausiliaria che consumano una quantità significativa di barre di rame secondo le normali specifiche IEC 61439. La piattaforma offshore ha la stessa apparecchiatura in un ambiente sigillato, umido e carico di sale dove la scelta del rivestimento e la tenuta dei giunti diventano i fattori di affidabilità dominanti.
L'offshore impone anche un vincolo logistico che cambia la specifica: qualsiasi cosa installata su una piattaforma deve essere sostituibile con una scorta limitata, perché una visita di manutenzione costa una giornata di nave. Questo favorisce gli assiemi modulari di sbarre con giunti documentati e intercambiabili rispetto alle barre su misura che si adattano a un solo cubicolo.
La progettazione dell'interfaccia della stazione di conversione è trattata più a fondo nel nostro articolo sulle sbarre delle stazioni di conversione HVDC, e la dimensione di sicurezza antincendio dei sistemi di batterie associati nell'analisi sull'alimentazione DC raffreddata a liquido.
Il vincolo cogente dell'Europa non è il denaro o il rame. Sono i permessi. Una nuova linea a 380 kV può impiegare dai sette ai dieci anni dall'annuncio all'eccitazione in diversi Stati membri, e le code di connessione alla rete in Spagna, Italia e Paesi Bassi sono cresciute a multipli della capacità disponibile.
Il piano d'azione per la rete dell'UE cerca di affrontare questo con permessi più rapidi per l'infrastruttura di rete, uno status di priorità per certi progetti, e un uso migliore dei diritti di passaggio esistenti. Anche con quelle misure, il tasso di costruzione fisica è limitato dalle squadre, dalle gru e dalla disponibilità di trasformatori e cavi.
Per un fornitore, la lettura pratica è che la domanda europea è reale ma lenta, ed è caricata verso il 2028–2030. Un costruttore che pianifica la capacità sugli annunci del 2026 sarà in anticipo; uno che aspetta finché gli ordini non compaiono sarà in ritardo. La postura ragionevole è costruire ora capacità qualificata per i segmenti in cui la specifica è già stabile, il che significa distribuzione e industriale piuttosto che trasmissione.
È lo stesso problema strutturale visibile negli USA, dove le code di interconnessione trattengono capacità su scala terawatt in attesa di upgrade della rete; la prospettiva USA è nell'articolo su UL e NEC.
Quattro domande sono diventate standard nelle RFQ europee dal 2022. La prima è l'impronta di carbonio: un valore dichiarato di carbonio embodied per chilogrammo di barra di rame, con una metodologia dichiarata, è ora richiesto da diversi TSO e da un numero crescente di contractor di primo livello. Un costruttore che non può produrre un numero perde punti prima del prezzo.
La seconda è la provenienza del materiale. Gli acquirenti vogliono conoscere il laminatoio e il paese di origine del rame, in parte per la conformità alle sanzioni e in parte perché il contenuto di riciclato è un criterio di approvvigionamento in alcuni Stati membri.
La terza è la documentazione nella lingua dell'acquirente, che in pratica significa inglese più una tra tedesco, francese, italiano o spagnolo. Un pacchetto di disegni solo in inglese è accettato ma segna di meno nella valutazione qualitativa.
La quarta è la manutenibilità. Gli acquirenti chiedono come un giunto viene sostituito in campo, se un kit di ricambio è disponibile a catalogo, e quanto tempo richiede la sostituzione con il cubicolo fuori tensione. Un fornitore che risponde con un numero di parte e un valore di coppia vince quella domanda, ed è più facile da rispondere delle prime tre.
Un acquirente europeo che confronta tre offerte di sbarre di solito trova uno spread del 15–30% e presume che il fornitore più economico stia tagliando sui costi. A volte è vero; più spesso lo spread viene da quattro differenze strutturali.
Data di riferimento del metallo. Un'offerta che fissa il rame a una data LME bassa sembra più economica di una che fissa al prezzo di oggi, anche con costo di fabbricazione identico. Il confronto corretto è fabbricazione più metallo alla stessa data di riferimento.
Specifica di rivestimento. Stagno a 5 µm e stagno a 12 µm su una barriera di nichel differiscono materialmente nel costo, e il disegno potrebbe non specificare lo spessore. Confrontare offerte senza normalizzare il rivestimento è confrontare prodotti diversi.
Prove e documentazione. Un pacchetto che include un report dimensionale per lotto, report di spessore di rivestimento e una prova dielettrica sui pacchi laminati costa di più da produrre di uno che include un certificato di conformità. La differenza è tipicamente qualche punto percentuale del prezzo e la maggior parte del rischio.
Sfrido e resa. Un costruttore con una buona strategia di nesting sulle misure standard di sbarra spreca meno, e quel vantaggio è reale piuttosto che estetico. La logica del costo totale, compreso il costo di un guasto di campo, è sviluppata nella guida MOQ e TCO.
Tre azioni valgono più di una campagna di marketing.
Primo, qualificarsi in un segmento di distribuzione con una specifica. Scegliete una singola famiglia di cubicoli standard DSO, costruite la libreria di disegni, e ottenete un riferimento di assieme tipo-collaudato. La ripetizione è l'unico modo per abbassare il costo senza tagliare sulla qualità, e una famiglia qualificata apre la porta a un programma di sostituzione di flotta.
Secondo, costruite il fascicolo di evidenza prima che venga richiesto. Report dimensionali, report di spessore di rivestimento, record di prove dielettriche e tracciabilità del numero di colata dovrebbero essere l'uscita standard di ogni lotto, non un servizio speciale. In un mercato in cui gli acquirenti valutano sempre più i criteri qualitativi, il fascicolo di evidenza è il differenziale che non dipende dal prezzo.
Terzo, preparatevi per la clausola del rame. Un fornitore che può quotare fabbricazione più metallo a un riferimento datato, con una banda di tolleranza chiara e un meccanismo di adeguamento dichiarato, è più facile da contrattare di uno che insiste su un prezzo piatto per un programma biennale.
Per la meccanica di qualificazione di una seconda fonte, che è ciò che la maggior parte degli acquirenti europei sta effettivamente facendo quando aggiunge un fornitore, vedete la guida alla qualificazione della seconda fonte.
Il programma di rete europeo è grande, lento e caricato nella parte finale. Il denaro è impegnato; permessi, trasformatori e squadre non lo sono. La domanda di sbarre sale dal 2027 e raggiunge il picco dopo il 2029, con il volume di distribuzione che supera il valore della trasmissione.
I segmenti che ricompensano un costruttore medio sono la sostituzione dei quadri di distribuzione, i quadri industriali e commerciali, e i lavori di retrofit. I segmenti che ricompensano uno grande sono i sistemi ausiliari di trasmissione e le apparecchiature ausiliarie delle stazioni di conversione. Nessun segmento ricompensa un fornitore che non può produrre un report di ispezione misurato.
Il rame è la variabile che non può essere gestita a trattativa. Separare fabbricazione dal metallo, e concordare una data di riferimento, è l'unico modo per mantenere redditizio un programma pluriennale quando la LME si muove del 20%.
Il dettaglio regolatorio regionale si trova nel nostro riferimento sulle norme, le specifiche del mercato in lingua tedesca nella guida alla terminologia, e il confronto asiatico nell'articolo sulla Corea e il Giappone. Gli acquirenti che valutano un primo ordine possono partire dalla sequenza di approvvigionamento dal campione alla serie.
Un altro numero merita attenzione: la capacità di fabbricazione europea per le sbarre non è il vincolo, e nemmeno l'offerta di rame a livello di tonnellaggio. Il vincolo è la capacità CNC e di rivestimento specializzata nello specifico segmento da 1.000-2.000 A, dove siedono la maggior parte dei costruttori, e la volontà di eseguire lotti piccoli con documentazione completa. Gli acquirenti che capiscono questo smettono di negoziare sul prezzo unitario e iniziano a negoziare sulla certezza di consegna, che è l'unica variabile che decide in modo affidabile se una sottostazione viene eccitata nei tempi.
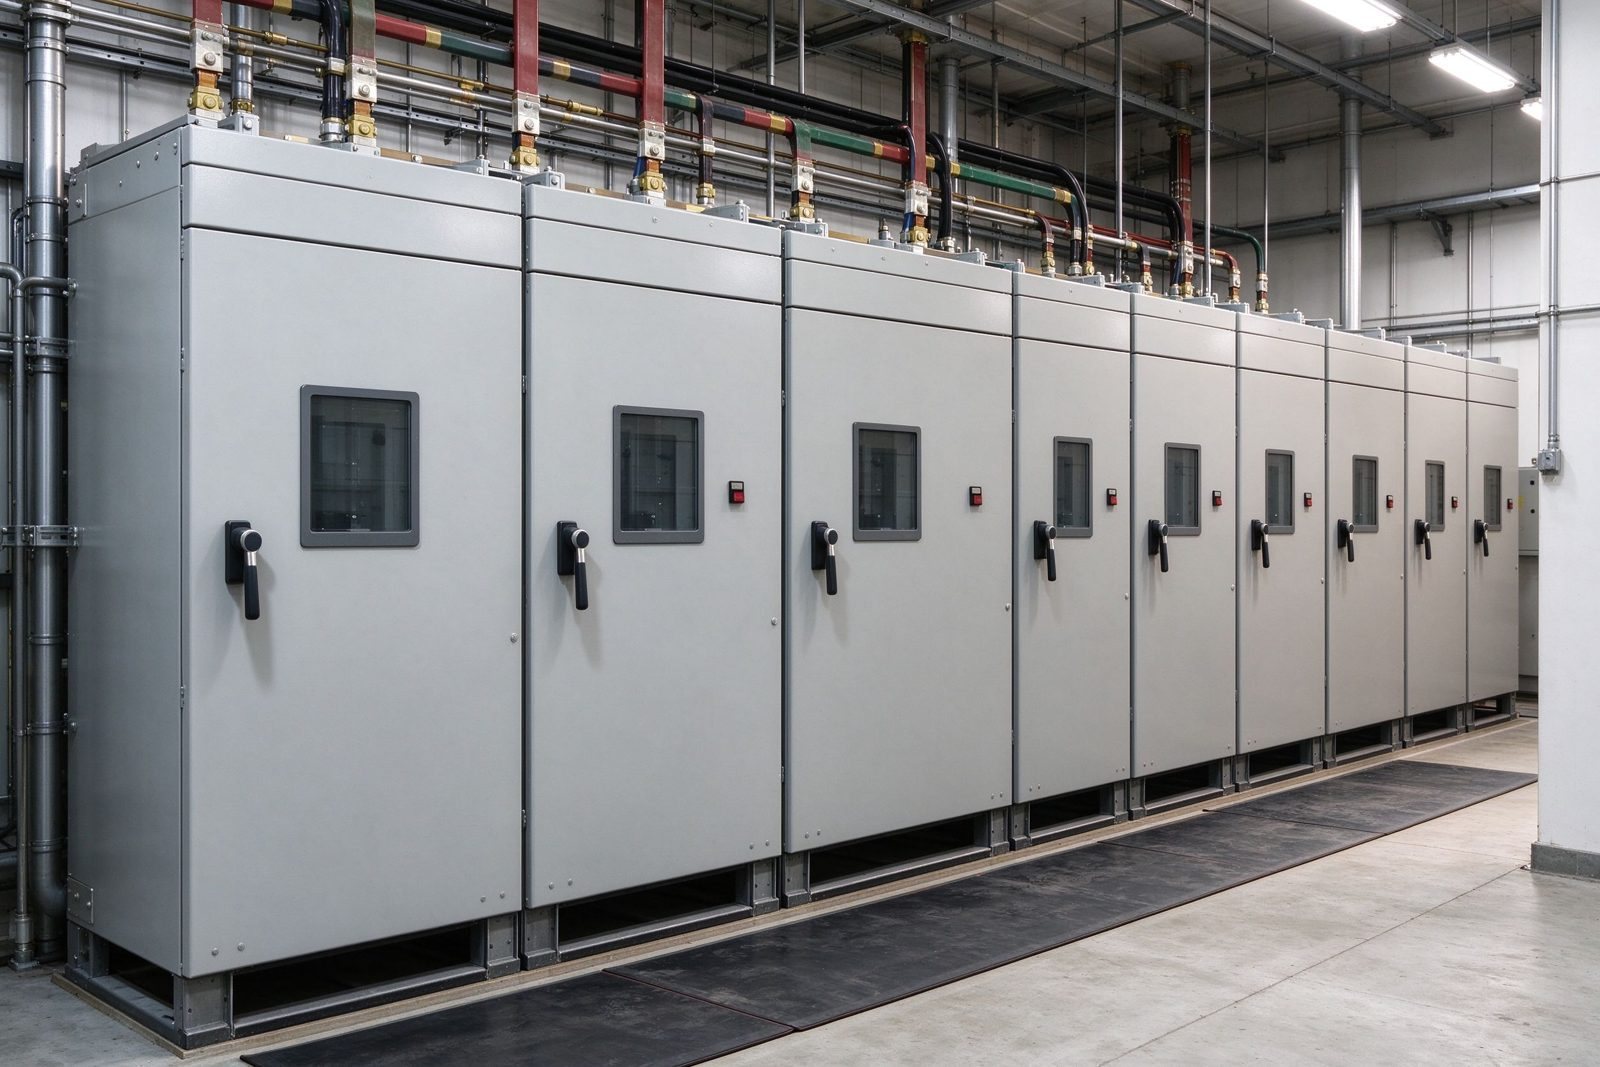
Sostituire l'SF6 con aria o vuoto non è un semplice scambio di gas. Cambia quanto vicino u
Leggi l’articolo
Il prezzo pezzo più basso quotato è raramente il costo totale più basso. Questo quadro met
Leggi l’articolo
Lucas Meyer consiglia team di approvvigionamento su rame, prezzi delle sbarre e valutazione dei fornitori, con 13 anni di esperienza in metalli industriali e acquisto di componenti elettrici. Ha sviluppato il modello di quotazione del rame di SHANYUAN. Ha un MBA della Mannheim Business School. Scriv
Inviate il profilo di corrente, la classe di tensione e i tipi di terminali: i nostri ingegneri rispondono entro un giorno lavorativo.
