Los programas de capital de la red europea están en niveles récord y, sin embargo, los fabricantes medianos de barras reportan carteras de pedidos irregulares. La razón es el timing: el dinero se compromete años antes de que se pida la aparamenta, y las colas de transformadores se sitúan entre los dos. Este artículo mapea dónde van los 584.000 M€, qué significa para el cobre y la demanda de barras hasta 2030, y qué preguntan ahora los compradores europeos que no preguntaban hace cinco años.
Los programas de capital de la red europea están en niveles récord y, sin embargo, los fabricantes medianos de barras reportan carteras de pedidos irregulares. La razón es el timing: el dinero se compromete años antes de que se pida la aparamenta, y las colas de transformadores se sitúan entre los dos. Este artículo mapea dónde van los 584.000 M€, qué significa para el cobre y la demanda de barras hasta 2030, y qué preguntan ahora los compradores europeos que no preguntaban hace cinco años.
Esta página es una página de datos anual continuo: la edición de 2026, actualizada una vez al año a medida que se publican nuevos datos de mercado.
El plan de acción de la red de la Unión Europea, publicado en noviembre de 2023, situó el requisito de inversión en aproximadamente 584.000 M€ hasta 2030 para cubrir las necesidades de red eléctrica implícitas en el paquete Fit for 55 y los objetivos renovables. Esa cifra circula ampliamente y es útil para la escala. No es útil para la compra, porque la parte que importa a un proveedor de barras no es cuánto dinero se compromete sino cuándo se pide realmente el cobre.
La inversión en red tiene un frente largo. Una ampliación de subestación de 380 kV necesita permisos, un acuerdo de conexión, una hueco de transformador, y una ventana de construcción; la barra dentro de la aparamenta de media tensión que da servicio a la estación es un pedido de fase tardía. Cuando los anuncios de inversión suben en un año, el volumen de barras llega dos a cuatro años después, y llega como una ola y no como una rampa.
Ese timing explica algo aparente en el mercado de 2026: los gestores de red de transporte y distribución europeos han comprometido programas de capital récord, los plazos de transformadores se han estirado a dos años o más, y sin embargo las carteras de pedidos de barras de los fabricantes medianos son irregulares. El cuello de botella está delante de la barra, no detrás.
Este artículo mira dónde va realmente el dinero europeo, qué implica para el cobre y la demanda de barras entre 2027 y 2030, y qué debe hacer un fabricante ahora para posicionarse cuando llegue la ola. La cara regulatoria de la aparamenta de media tensión —las reglas de F-gas que obligan a alternativas sin SF6— se cubre por separado en nuestro análisis de aparamenta sin SF6.
Aproximadamente la mitad del requisito de inversión en red europea es transporte y la otra mitad distribución, con la distribución subiendo más rápido en términos relativos porque la red de baja tensión tiene que absorber solar fotovoltaico en cubierta, bombas de calor y vehículos eléctricos a una escala para la que nunca se diseñó.
El gasto en transporte se concentra en cuatro cosas: reconstrucción de líneas de 380 kV y 400 kV y nuevos corredores, enlaces HVDC para eólica marina e interconectores, automatización de subestaciones y sustitución de activos envejecidos, y compensación de potencia reactiva. El gasto en distribución se concentra en sustitución de transformadores, aparamenta de media tensión, renovación de cables, y los sensores digitales que hacen observable una red pasiva.
Para el contenido de barras, la cara de la distribución es el mercado mayor en tonelaje y la cara del transporte es el mercado mayor en complejidad de especificación. Una sola subestación de 380 kV puede usar unas pocas toneladas de cobre en servicios auxiliares y equipo de la estación; un área de distribución con 200 subestaciones secundarias usa mucho más, repartido entre muchos pedidos pequeños.
Eso tiene una implicación estratégica. Un fabricante que quiera volumen persigue los programas de sustitución de los distribuidores, que son repetitivos y de especificación estable. Un fabricante que quiera margen persigue los proyectos de transmisión, que son menos numerosos pero llevan requisitos de documentación, ensayos y cualificación que excluyen a proveedores ocasionales. Intentar hacer ambos con el mismo canal de ventas habitualmente no produce ninguno.
Las redes eléctricas son el mayor uso final individual de cobre a nivel mundial, y la IEA ha señalado repetidamente que cumplir los objetivos de red anunciados implica un crecimiento de la demanda de cobre que la oferta minera actual no puede sostener cómodamente. Esto importa a un comprador de barras porque la barra es un derivado del cobre: el margen de fabricación es estable, el precio del metal no.
Tres cambios de intensidad están en juego. Primero, la generación renovable es más intensiva en cobre por megavatio instalado que la generación térmica, sobre todo en sistemas de recogida e inversores. Segundo, el refuerzo de red añade cobre en cables, transformadores y aparamenta. Tercero, el paso de la aparamenta con SF6 a diseños de vacío y aislamiento sólido a veces aumenta el contenido de conductor porque el aislamiento es menos eficaz compactando distancias.
Por el lado de la oferta, los nuevos proyectos de cobre tienen plazos largos y leyes de mineral en declive, y el reciclaje cubre una parte limitada de la demanda incremental. La consecuencia práctica es un precio del metal con un suelo estructuralmente más alto y más volatilidad, que es por lo que casi todos los contratos europeos serios de barra llevan ahora una cláusula de referencia de cobre y no un precio fijo del metal.
Para los responsables de compra, el punto accionable es que evaluar una cotización de barras sobre el precio total oculta la parte del precio que no es decisión del proveedor. Separar el coste de fabricación del coste del metal en una fecha LME referenciada es la única forma de comparar ofertas con honestidad. Nuestro análisis de MOQ y coste total de propiedad recorre esa separación en detalle.
Los plazos de los grandes transformadores de potencia en Europa han pasado de alrededor de 50 semanas antes de 2021 a 120 semanas y más, con algunas unidades de 420 kV y 500 kV cotizadas a más de tres años. La causa es una combinación de suministro de acero eléctrico grain-oriented, mano de obra cualificada en bobinado, y un número limitado de salas de ensayo de alta tensión que no pueden añadirse rápidamente.
Esto tiene un efecto contraintuitivo sobre la demanda de barras. Una subestación no puede energizarse sin su transformador, así que la aparamenta y los sistemas auxiliares pueden instalarse y quedarse en reposo durante meses. En esa ventana, se ponen en servicio los sistemas de mantenimiento y protección, se prueban los servicios auxiliares, y cualquier defecto en la barra auxiliar se hace visible antes de que la planta principal esté viva. Los proyectos que comprimen esa ventana porque el transformador por fin llegó son aquellos en los que un kit de unión que falta es lo más caro.
También crea un mercado de segundo orden: barras de modernización y recambio para estaciones cuyos transformadores se sustituyen en un programa rodante. Esos trabajos son pequeños, urgentes, y de especificación constreñida por la celda existente, lo que los hace poco atractivos para grandes fabricantes y rentables para un proveedor que pueda trabajar desde una fotografía y un plano medido.
El panorama más amplio de la demanda de barras impulsada por transformadores está en este análisis de plazos, y los equivalentes coreanos y japoneses en el artículo sobre construcción de redes en Asia.
Europa tiene aproximadamente 3 millones de subestaciones secundarias, la mayoría con aparamenta de media tensión construida entre 1975 y 2005. Sustituir ese parque es lento, nada glamuroso, y enorme en volumen agregado, y es el segmento donde la barra laminada estandarizada gana la mayor parte de su dinero.
Los requisitos técnicos son modestos para los estándares de transmisión: aparamenta de 24 kV o 36 kV, barras de 630 A a 1.250 A, niveles de defecto de 16 a 25 kA, y una celda compacta que deja poco espacio para la refrigeración. Lo que hace que el segmento sea exigente es la combinación de una envolvente pequeña, un ambiente alto en verano, y una especificación que debe sobrevivir 40 años con una o dos visitas de mantenimiento.
Esa combinación empuja el diseño hacia barra laminada con aislamiento fino pero bien unido, área de contacto de unión generosa, y un recubrimiento que resista el aire húmedo y no la niebla salina. Empuja también hacia una pieza repetible: un distribuidor que compra 5.000 celdas en cinco años quiere que la barra sea idéntica cada vez, porque los equipos de campo aprenden una pieza y un valor de par.
Para un fabricante, la disciplina es el control de configuración. Un programa de sustitución de un distribuidor se gana en las primeras 50 unidades y se pierde en la 500.ª si la perforación ha derivado silenciosamente. La disciplina de tolerancias que hace eso posible es nada glamurosa y es exactamente lo que el segmento paga.
Tres cambios de arquitectura están remodelando lo que va dentro de una celda europea de media tensión. El primero es la salida del SF6, que obliga bien a interrupción de vacío con aislamiento sólido bien a una mezcla de gases con menor potencial de calentamiento global, y ambas rutas cambian el espacio disponible para los conductores.
El segundo es la compacidad. Las subestaciones urbanas en Ámsterdam, París y Berlín están constreñidas por el suelo, y una celda un 20 % más estrecha puede justificar un precio unitario mayor. Celdas más estrechas significan caminos de fuga más cortos en el aire y más dependencia del aislamiento sólido, que a su vez significa que la barra va a menudo encapsulada o laminada y no desnuda.
El tercero es la monitorización digital. Sensores de temperatura en las uniones, sensores de descargas parciales en el tanque, y sensores de corriente en la barra se especifican ahora en subestaciones de nueva construcción, y cada sensor necesita un sitio donde sentarse y un camino de cable. El hardware de sensores compite con la barra por los mismos centímetros cúbicos.
Ninguno de estos cambios cambia la física fundamental, pero cada uno cambia el plano. Un fabricante que pueda ofrecer una barra encapsulada con un bolsillo de sensor integrado está vendiendo un producto distinto de uno que solo puede suministrar una barra plana, y la diferencia de precio no la explica el cobre. La lógica de diseño del aislamiento está expuesta en nuestra referencia de diseño de baja inductancia y en la guía de recubrimiento superficial.
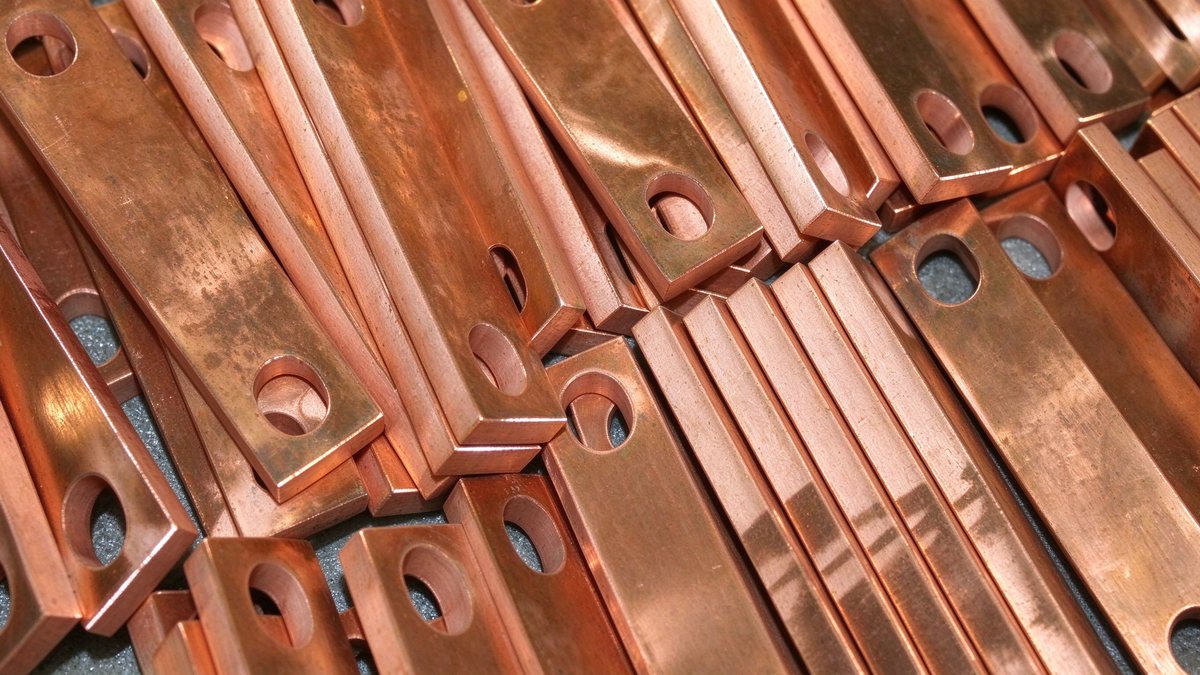
La eólica marina es la parte más visible de la construcción europea y la menos relevante para un fabricante de barras, porque la barra dentro de una estación conversora forma parte del paquete conversor y se suministra con él. Eso no significa que no haya mercado; significa que el mercado está en el auxiliar y la interfaz onshore y no en la sala de válvulas.
La estación conversora onshore para un enlace de 1,4 GW tiene aparamenta de servicios auxiliares, paneles de protección, y distribución auxiliar que consumen una cantidad significativa de barra de cobre según especificaciones IEC 61439 ordinarias. La plataforma marina lleva el mismo equipo en un entorno sellado, húmedo y cargado de sal, donde la elección del recubrimiento y el sellado de uniones se convierten en los factores dominantes de fiabilidad.
Mar abierto impone también una restricción logística que cambia la especificación: cualquier cosa instalada en una plataforma debe ser reemplazable con un inventario limitado de repuestos, porque una visita de mantenimiento cuesta un día de buque. Eso favorece los conjuntos modulares de barra con uniones documentadas e intercambiables frente a barras a medida que encajan solo en una celda.
El diseño de la interfaz de la estación conversora se trata con más profundidad en nuestro artículo sobre barras de estación conversora HVDC, y la dimensión de seguridad contra incendios de los sistemas de baterías asociados en el análisis de potencia DC refrigerada por líquido.
La restricción vinculante de Europa no es el dinero ni el cobre. Son los permisos. Una nueva línea de 380 kV puede tardar de siete a diez años desde el anuncio hasta la energización en varios estados miembros, y las colas de conexión a red en España, Italia y los Países Bajos han crecido hasta múltiplos de la capacidad disponible.
El plan de acción de la red de la UE intenta abordar esto con permisos más rápidos para la infraestructura de red, un estatus prioritario para ciertos proyectos, y un mejor uso de los derechos de paso existentes. Incluso con esas medidas, el ritmo de construcción físico está limitado por cuadrillas, grúas, y la disponibilidad de transformadores y cables.
Para un proveedor, la lectura práctica es que la demanda europea es real pero lenta, y está concentrada en 2028–2030. Un fabricante que planifique capacidad sobre la base de los anuncios de 2026 llegará temprano; uno que espere a que aparezcan los pedidos llegará tarde. La postura razonable es construir ahora cualificada capacidad para los segmentos donde la especificación ya es estable, es decir, distribución e industrial y no transmisión.
Es el mismo problema estructural visible en EE. UU., donde las colas de interconexión mantienen capacidad a escala de teravatios esperando mejoras de red; la perspectiva estadounidense está en el artículo sobre UL y NEC.
Cuatro preguntas se han vuelto estándar en las RFQ europeas desde 2022. La primera es la huella de carbono: un valor declarado de carbono incorporado por kilogramo de barra de cobre, con una metodología indicada, lo solicitan ahora varios gestores de red y un número creciente de contratistas de primer nivel. Un fabricante que no pueda producir una cifra pierde puntos antes del precio.
La segunda es la procedencia del material. Los compradores quieren saber el laminador y el país de origen del cobre, en parte por cumplimiento de sanciones y en parte porque el contenido reciclado es un criterio de compra en algunos estados miembros.
La tercera es la documentación en el idioma del comprador, que en la práctica significa inglés más uno de alemán, francés, italiano o español. Un paquete de planos en inglés solamente se acepta pero puntúa más bajo en la evaluación cualitativa.
La cuarta es la mantenibilidad. Los compradores preguntan cómo se sustituye una unión en campo, si hay un kit de repuesto disponible de estantería, y cuánto tarda la sustitución con la celda sin tensión. Un proveedor que responde con una referencia de pieza y un valor de par gana esa pregunta, y es más fácil de responder que las tres primeras.
Un comprador europeo que compare tres cotizaciones de barras encuentra habitualmente una dispersión del 15–30 % y asume que el proveedor más barato está recortando esquinas. A veces es cierto; más a menudo la dispersión viene de cuatro diferencias estructurales.
Fecha de referencia del metal. Una cotización que fija el cobre en una fecha LME baja parece más barata que una que fija al precio de hoy, incluso con coste de fabricación idéntico. La comparación correcta es fabricación más metal en la misma fecha de referencia.
Especificación de recubrimiento. Estaño a 5 µm y estaño a 12 µm sobre una barrera de níquel difieren materialmente en coste, y el plano puede no especificar espesor. Comparar cotizaciones sin normalizar el recubrimiento es comparar productos distintos.
Ensayos y documentación. Un paquete que incluye un informe dimensional por lote, informes de espesor de recubrimiento, y un ensayo dieléctrico sobre apilados laminados cuesta más de producir que uno que incluye un certificado de conformidad. La diferencia es típicamente unos pocos puntos porcentuales del precio y la mayor parte del riesgo.
Chatarra y rendimiento. Un fabricante con una buena estrategia de anidado en tamaños estándar de barra desperdicia menos, y esa ventaja es real y no cosmética. La lógica del coste total, incluido el coste de un fallo en campo, se recorre en la guía de MOQ y TCO.
Tres acciones valen más que una campaña de marketing.
Primero, cualificarse en un segmento de distribución con una especificación. Elija una sola familia de celdas estándar de distribuidor, construya la biblioteca de planos, y consiga una referencia de conjunto ensayado de tipo. La repetición es la única forma de bajar el coste sin recortar calidad, y una familia cualificada abre la puerta a un programa de sustitución de parque.
Segundo, construir el expediente de evidencia antes de que se lo pidan. Los informes dimensionales, los informes de espesor de recubrimiento, los registros de ensayo dieléctrico, y la trazabilidad por número de colada deben ser salida estándar de cada lote, no un servicio especial. En un mercado donde los compradores evalúan cada vez más criterios cualitativos, el expediente de evidencia es el diferenciador que no depende del precio.
Tercero, prepararse para la cláusula del cobre. Un proveedor que pueda cotizar fabricación más metal en una fecha referenciada, con una banda de tolerancia clara y un mecanismo de ajuste indicado, es más fácil de contratar que uno que insiste en un precio plano para un programa de dos años.
Para la mecánica de cualificación de una segunda fuente, que es lo que la mayoría de los compradores europeos hacen realmente cuando añaden un proveedor, véase la guía de cualificación de doble fuente.
El programa de red europeo es grande, lento, y está concentrado en la parte final. El dinero está comprometido; los permisos, los transformadores y las cuadrillas no. La demanda de barras sube desde 2027 y alcanza el pico después de 2029, con el volumen de distribución superando al valor de transmisión.
Los segmentos que recompensan a un fabricante mediano son la sustitución de aparamenta de distribución, los cuadros industriales y comerciales, y el trabajo de modernización. Los segmentos que recompensan a uno grande son los sistemas auxiliares de transmisión y el equipo auxiliar de estaciones conversoras. Ningún segmento recompensa a un proveedor que no pueda producir un informe de inspección medido.
El cobre es la variable que no puede gestionarse por negociación. Separar fabricación de metal, y acordar una fecha de referencia, es la única forma de mantener rentable un programa plurianual cuando el LME se mueve un 20 %.
El detalle regulatorio regional está en nuestra referencia de normas, los detalles del mercado en alemán en la guía de terminología, y la comparación asiática en el artículo sobre Corea y Japón. Los compradores que evalúan un primer pedido pueden empezar por la secuencia de compra de muestra a serie.
Una cifra más merece atención: la capacidad de fabricación europea de barras no es la restricción, y tampoco lo es el suministro de cobre a nivel de tonelaje. La restricción es la capacidad CNC y de recubrimiento cualificada en el segmento concreto de 1.000–2.000 A, donde se sitúan la mayoría de los fabricantes, y la voluntad de ejecutar lotes pequeños con documentación completa. Los compradores que entienden eso dejan de negociar sobre el precio unitario y empiezan a negociar sobre la certeza de entrega, que es la única variable que decide de forma fiable si una subestación energiza a tiempo.
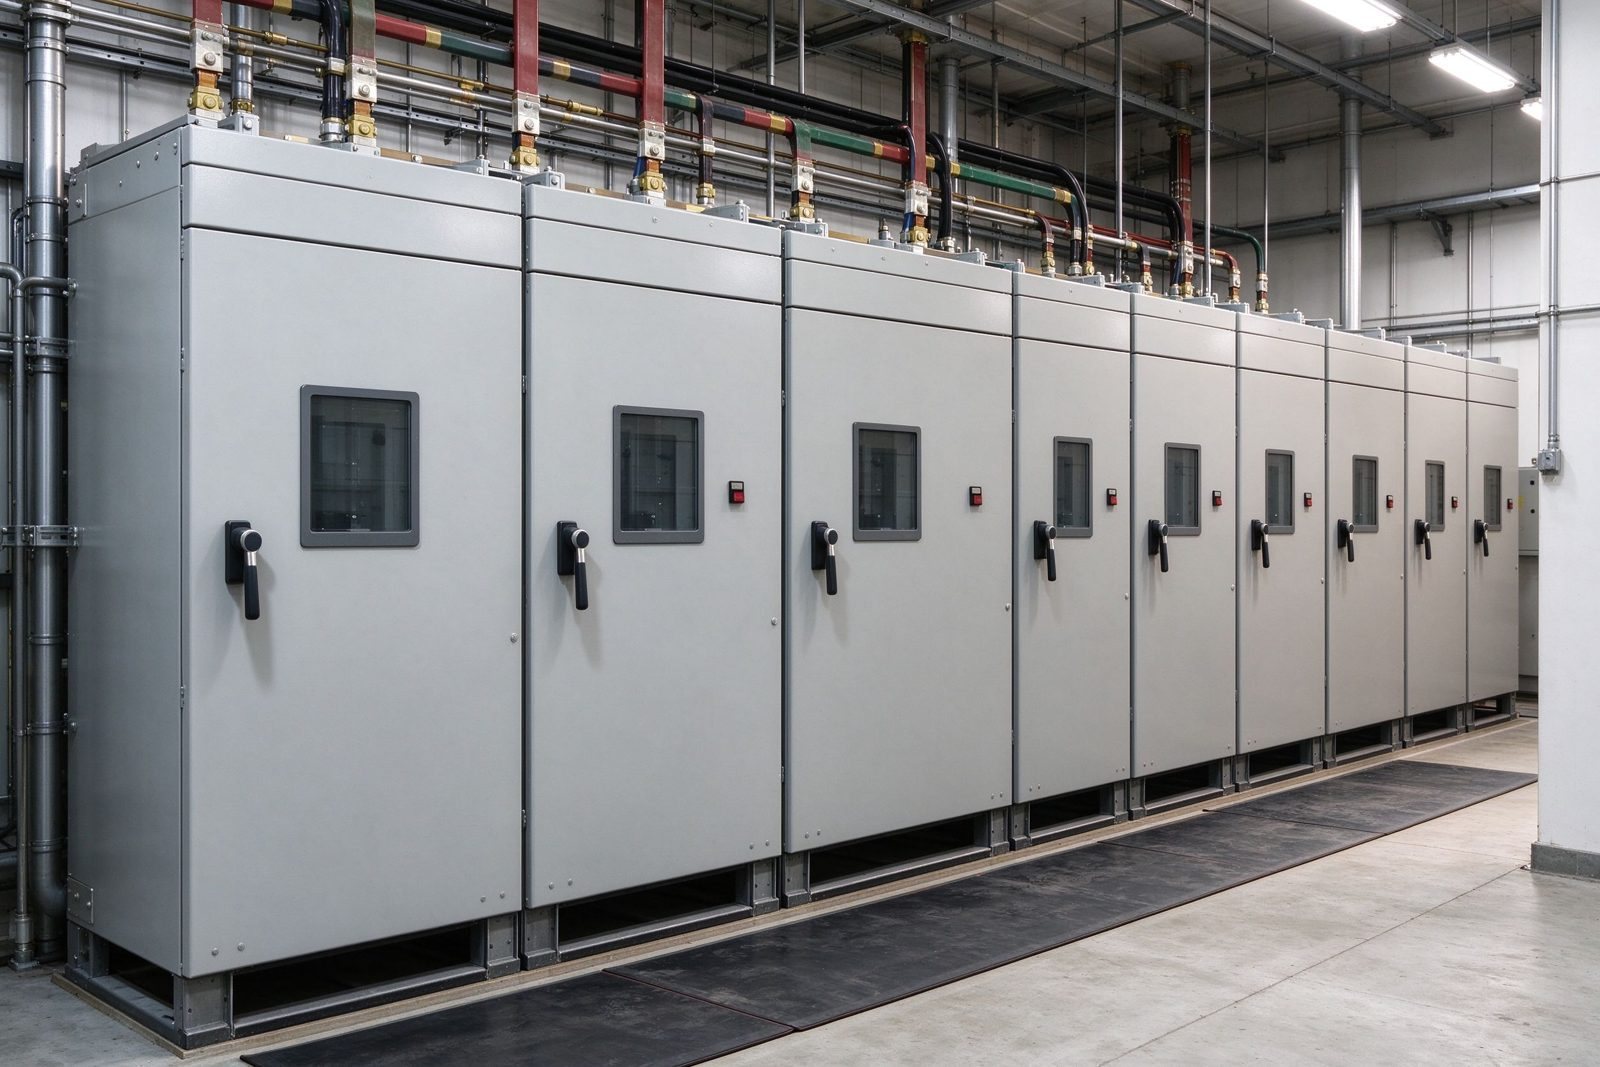
Sustituir el SF6 por aire o vacío no es un cambio de gas. Cambia lo cerca que puede ir un
Leer artículo
El precio pieza más bajo rara vez es el coste total más bajo. Este marco pone utillaje, MO
Leer artículo
Lucas Meyer asesora a equipos de compras sobre cobre, precios de barras y evaluación de proveedores, con 13 años de experiencia en metales industriales y compra de componentes eléctricos. Desarrolló el modelo de cotización de cobre de SHANYUAN. Tiene un MBA de la Mannheim Business School. Escribe so
Envíe el perfil de corriente, la clase de tensión y los tipos de terminal: nuestros ingenieros responden en un día hábil.
