Der Markt für laminierte Stromschienen wächst stetig; 2026 nähert er sich der Marke von 1 Mrd. USD, angetrieben von Traktion, Speicher und Ladeinfrastruktur.
Der Markt für laminierte Stromschienen wächst stetig; 2026 nähert er sich der Marke von 1 Mrd. USD, angetrieben von Traktion, Speicher und Ladeinfrastruktur.
Market Research Future schließt 2025 bei USD 0,99 Milliarde für laminierte Sammelschienensysteme ab und eröffnet 2026 bei USD 1,06 Milliarde, kletternd auf USD 1,88 Milliarde bis 2035 bei einer 6,6%-CAGR. Straits Research meldet einen ähnlichen 2026-Wert nahe USD 0,99 Milliarde. Das EV-fokussierte Segment verhält sich anders: Mobility Foresights schätzt den Hochleistungs-EV-Sammelschien-Markt auf etwa USD 1,45 Milliarde in 2026, deckend Batteriemodul-Zwischenverbindungen, Pack-Verteilung, Umrichter-Leistungsstufen, Leistungsverteilungseinheiten und On-Board-Ladegeräte. PW Consultings EV-Laminate-Sammelschien-Studie zeigt 2026 auf grob USD 1,22 Milliarde, hoch von USD 1,01 Milliarde in 2025.
Diese Zahlen sind nicht widersprüchlich — sie verwenden unterschiedliche Geltungsbereiche. Die Lehre für einen Einkäufer oder einen Lieferanten ist, dass sich der Markt in einen EV-Kern, der am schnellsten wächst, einen Speicher- und Industrie-Körper, der stetig wächst, und eine Ladeinfrastruktur-Schwanz aufteilt, die heute klein ist, aber von einer winzigen Basis aus compoundiert. Bauteil-Lieferanten allokieren Konstruktions-Ressourcen daher nach Segment-Wachstum statt nach aggregierter Marktgröße.
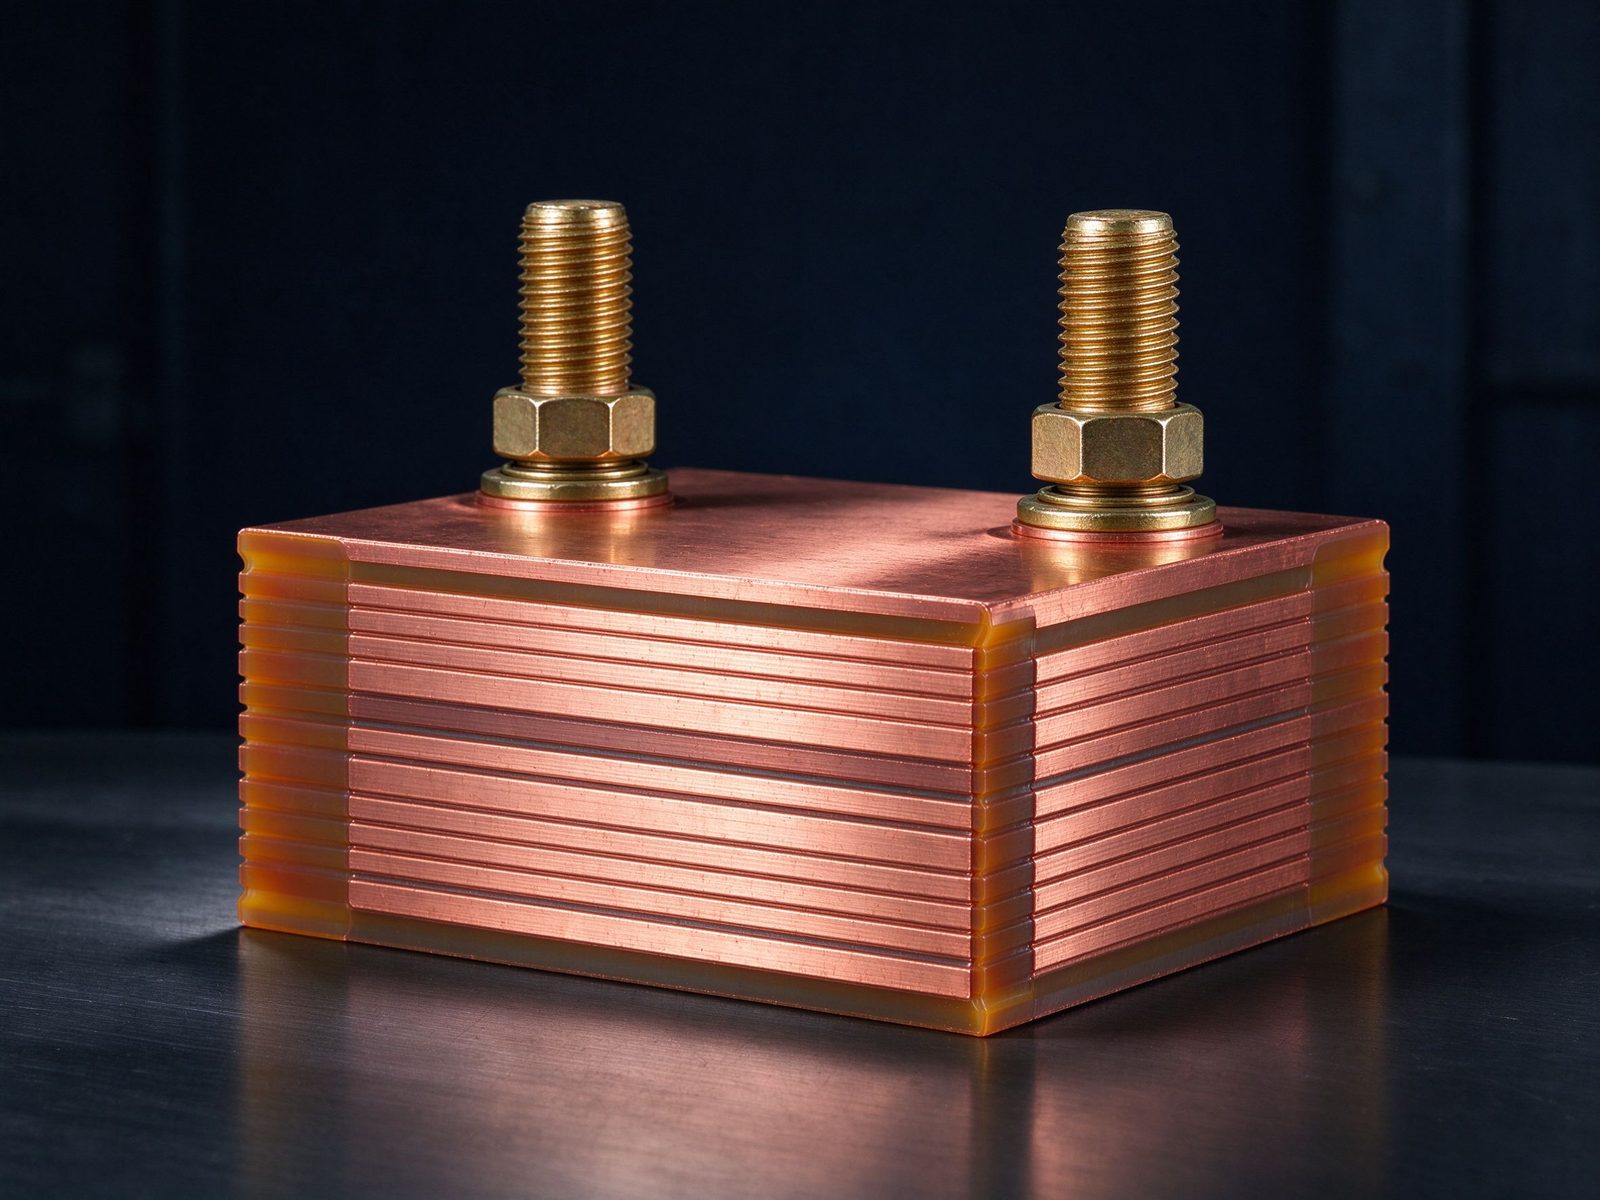
Der EV-Anteil am Sammelschien-Markt wird von drei strukturellen Faktoren getrieben, die sich 2026 noch compoundieren. Erstens die Fahrzeug-Elektrifizierung selbst: die weltweiten EV-Verkäufe steigen weiter, und jedes Elektrofahrzeug enthält laminierte Sammelschienensysteme im Batteriepack, im Umrichter, im On-Board-Ladegerät und in der Leistungsverteilungseinheit. Zweitens die Pack-Architektur: Cell-to-Pack- und Cell-to-Body-Entwürfe wandern von Modul-Ebenen-Verkabelung zu direkten laminierten Zwischenverbindungen, was den Sammelschien-Gehalt je Pack erhöht, auch wenn die Pack-Anzahl reift. Drittens die Spannungs-Migration: 800-V-Plattformen drängen Isolations- und PD-Anforderungen, die konstruierte laminierte Stapel gegenüber einfachen Schienen bevorzugen.
Chinas EV-laminierter flexibler Sammelschien-Markt wird auf etwa USD 54 Millionen in 2026 prognostiziert, plus 12,9 % Jahr für Jahr, laut Branchenanalyse, die in 2026-Berichten zitiert wird — eine nützliche Erinnerung, dass sogar ein einzelnes nationales Teilsegment groß genug ist, um dedizierte Fertigungskapazität zu tragen. Für globale Lieferanten bedeutet die Kombination aus Gehalt-pro-Fahrzeug-Wachstum und Marktwachstum, dass das EV-Sammelschien-Geschäft auf beiden Achsen expandiert.
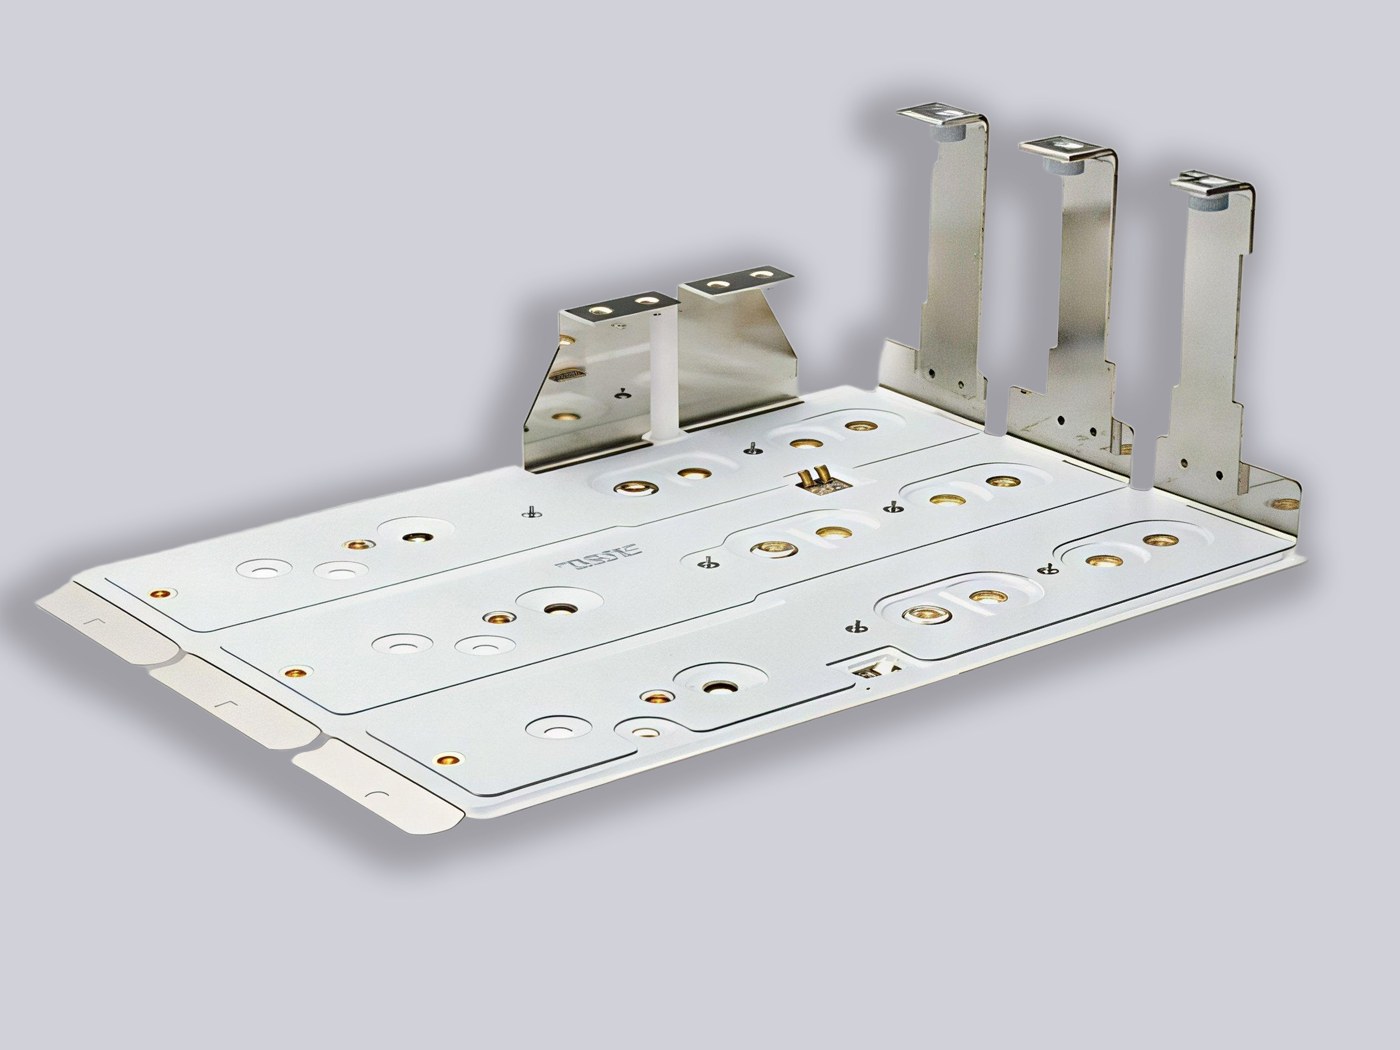
BloombergNEFs 2026-Prognose von 188 GW / 535 GWh neuen Speicher-Neuinstallationen schafft einen zweiten, industriemaßstäblichen Nachfragepool für laminierte Sammelschienensysteme. Jedes Gigawatt Speicher braucht Hunderte von PCS-Modulen und Tausende von Racks, und jedes PCS-Modul trägt einen laminierten DC-Link. Die 1500-V-Architektur — und die entstehende 2000-V-Plattform — drängen diese DC-Links zu verifizierten niederinduktiven, PD-sicheren laminierten Baugruppen statt zu generischem Sammelschien-Werk.
Die Speicher-Sammelschiene ist auch ein anderes kommerzielles Tier: sie wird auf 20-Jahre-Zuverlässigkeits-Annahmen verkauft, dokumentiert mit PPAP-artigem Prüf-Nachweis, und beschafft von Konstruktionsteams, die Lieferanten nach Prüfdaten vergleichen, nicht nach Preis allein. Lieferanten mit traktions-gradigen Qualitätssystemen betreten den Speicher mit einem strukturellen Vorteil. Die Überlappung mit den PCS- und DC-Link-Trends, die im Speicher-Artikel dieser Ausgabe behandelt werden, ist direkt.
Die Ladeinfrastruktur ist der kleinste der drei Motoren in 2026 und der am schnellsten compoundierende. Die IEA meldet mehr als 7 Millionen öffentliche Ladepunkte weltweit Ende 2025, wobei grob 45 % der Neuinstallationen Schnell- oder Ultraschnelllader sind. Jeder Ultraschnelllader ist eine leistungselektronische Baugruppe mit DC-Link-Sammelschienensystemen; jede Megawatt-Klasse-MCS-Säule multipliziert diesen Gehalt mehrfach. Bei 1 MW und der 3.000-A-Klasse wird der Lade-DC-Link mit denselben Disziplinen entworfen wie ein Traktionsumrichter — niedrige Induktivität, Flüssigkühl-Schnittstellen, verifizierte Isolierung — was genau dem Fähigkeits-Spezialisten eines laminierten Sammelschien entspricht.
Für die Marktbemessung ist die Lade-Schwanz eine Kaufoption: der Sammelschien-Gehalt je Ladepunkt ist klein, aber der installierte Bestand wächst mit zweistelligen Raten, und die Leistung je Punkt klettert von 350 kW auf 1 MW+. Ein Jahrzehnt dieser Compoundierung macht Laden bis 2035 zu einem der größten Sammelschien-Endmärkte — dieselbe Trajektorie, die das EV-Umrichter-Segment nach 2018 folgte.
Die Sammelschien-Lieferkette ist regional auf eine Weise, die für Einkäufer zählt. China beherbergt einen dichten Cluster von laminierten Sammelschien-Herstellern, die EV- und Speicher-OEMs mit kurzen Lieferzeiten bedienen; Europa hat starke Fähigkeit in Leistungselektronik und industriellen Sammelschien-Systemen; Nordamerika baut inländische Kapazität auf, teilweise katalysiert durch der IRA's mehr als USD 370 Milliarden an Energieanreizen, die in Marktberichten zitiert werden. Das Ergebnis ist eine fragmentierte Lieferanten-Basis mit wenigen Spezialisten an der Spitze jeder Region — eine Struktur, die die Preisgestaltung wettbewerbsfähig hält und die Konstruktionsfähigkeit zum Unterscheidungsmerkmal macht.
Einkäufer qualifizieren typisch zwei bis drei Lieferanten je Programm und nutzen regionale Liefer-Sicherheit als Entscheidungsfaktor. Für einen Hersteller wie SHANYU, der von einem 17.200 m²-Werk in Rizhao mit 20+ Exportländern operiert, ist die Positionierung klar: globale EV-, Speicher- und Lade-Kunden mit derselben Laminate-Sammelschien-Plattform bedienen, differenziert durch Prüf-Nachweis und kundenspezifische Konstruktionsunterstützung statt Massenware-Preisgestaltung.
Qualifizieren Sie auf Prüf-Nachweis: Bemessungsstrom-Methode (30°C-Anstiegs-Basis), PD-Verhalten, Temperaturzyklen-Daten — nicht nur Preis.
Entwerfen Sie für die Plattform, nicht die Zeichnung: Sammelschien-Leistung hängt vom Stapel, den Anschlüssen und der Kühlschnittstelle ab; binden Sie kundenspezifische Konstruktionsunterstützung früh ein.
Planen Sie Kapazität mit dem Markt: Speicher- und Lade-Programme laufen 18–36 Monate; reservieren Sie Lieferanten-Kapazität neben dem Konstruktionsentwurf.
Beobachten Sie die 800-V-/1500-V-Migration: Spannungsklasse ändert Isolations-, PD- und Induktivitäts-Anforderungen — überprüfen Sie den Konstruktionsleitfaden bei jeder Plattform-Änderung.
Diversifizieren Sie regional: nutzen Sie Lieferanten-Qualifizierungslisten mit geographischer Redundanz, um gegen handelspolitische Schocks geschützt zu sein.
Das nächste Jahrzehnt der Sammelschien-Technologie wird von denselben Kräften entschieden, die die Leistungselektronik-Branche formen: höhere Spannung, höhere Leistungsdichte, und Thermomanagement als erstklassige Konstruktions-Variable. Erwarten Sie breitere Adoption von flüssigkeitsgekühlten und kälteplattenmontierten Sammelschien-Baugruppen; Dielektrikums-Systeme, die für entladungsfreien Betrieb bei 1500–2000 V entworfen sind; und Integration — Sammelschienensysteme, die Kondensator-, Sensorik- und Sicherungs-Funktionen in einem einzelnen laminierten Teil absorbieren. Der Integrationstrend ist bereits in Leistungselektronik-laminierten Sammelschienensystemen sichtbar, die DC-Link, Gate-Treiber und Verteilungsfunktionen kombinieren.
Für Lieferanten impliziert die Roadmarke schwerere Investition in Prüf-Fähigkeit (PD-Tester, Temperaturzyklen-Kammern, Hipot-Automatisierung) und in Konstruktionswerkzeuge, die Induktivität, Temperatur und Feldbelastung vor dem ersten Prototyp vorhersagen. Einkäufer sollten nach Lieferanten suchen, deren Prüfberichte diese Fähigkeit demonstrieren, weil es dieselbe Fähigkeit ist, die eine 20-Jahre-Speicher-Garantie ent-riskiert.
Die Fertigung von laminierten Sammelschienensystemen ist ein Präzisions-Stapel-Geschäft, kein Stanz-Geschäft. Die Ökonomie hängt von vier Fähigkeiten ab: Kupfer-Verarbeitung (Schneiden, Stanzen, Beschichten), Dielektrikums-Lamination (kontrollierte Temperatur und Druck, porenfreie Bindung), Anschluss-Fügen (Schweißen, Bolzen-Anbringen), und Prüfung (Hipot, PD, Widerstand, Temperaturzyklen). Die Kapitalintensität ist moderat, aber Konstruktionsarbeit und Prüfkapazität dominieren die Kosten — weshalb der Markt Spezialisten belohnt und warum der Preiswettbewerb auf Massenware-Segmente begrenzt ist.
Für Einkäufer erklärt die Fertigungs-Ökonomie zwei praktische Realitäten. Erstens sind Prototyp- und Kleinserien-Teile teuer relativ zu Serienteilen, weil der Konstruktions-Inhalt nicht mit dem Volumen skaliert; frühes Einbinden der Konstruktionsunterstützung reduziert Iterationen. Zweitens ist die Prüfkapazität eine echte Beschränkung: der PD-Tester und die Temperaturzyklen-Kammern eines Lieferanten sind die echte Kapazitätsgrenze, nicht die Stanzpresse. Fragen Sie bei der Qualifizierung von Lieferanten nach Prüfausrüstung und Durchsatz, nicht nur nach Kapazität in Tonnen Kupfer. Die Seite zum Qualitätssystem beschreibt die Prüfpyramide, die SHANYU betreibt.
Der Markt für laminierte Sammelschienensysteme mischt globale Spezialisten (leistungselektronik-fokussierte Hersteller), regionale Produzenten, die lokale EV- und Industrie-OEMs bedienen, und einen langen Schwanz von Metallverarbeitungs-Werkstätten, die aus Stanz- oder Kabel-Hintergründen eintreten. Der Spezialisten-Vorteil ist Prüfdaten und Konstruktionstiefe: eine PD-verifizierte, niederinduktive DC-Link ist ein konstruiertes Produkt, und die Konstruktion ist im Stapel, der Anschluss-Karte und dem Prüf-Nachweis eingebettet, nicht im Rohkupfer.
Auch darum konsolidiert sich der Markt um Anwendungen statt Massenware. Lieferanten, die 1500-V-Klasse-Isolationskoordination, Temperaturzyklus-Verhalten und PPAP-artige Rückverfolgbarkeit dokumentieren können, gewinnen die Speicher- und Lade-Programme; Massenware-Lieferanten konkurrieren um einfache einlagige Schienen. SHANYUs Position — ein 17.200 m²-Werk, Export in 20+ Länder, und eine Produktplattform, die Leistungselektronik-laminierte Sammelschienensysteme bis zu Batterie-Sammelschienensystemen abdeckt — sitzt auf der konstruktiven Seite dieser Trennlinie.
Geltungsbereich: prüfen Sie, ob der Bericht nur laminierte Sammelschienensysteme oder alle Sammelschien-Typen abdeckt; EV-only Geltungsbereiche (wie die ~USD 1,45-Milliarde-Hochleistungs-EV-Zahl) sind nicht mit der Gesamtsumme vergleichbar.
Währung und Jahr: 2025-Basis vs 2026-Eröffnungswerte verschieben die Zahlen; vergleichen Sie Wachstumsraten (CAGR) mehr als absolute Werte.
Prognose-Horizont: 2030–2035-Prognosen sind szenarioabhängig; behandeln Sie sie als Richtung, nicht als Verpflichtungen.
Nachfrage-Treiber: bestätigen Sie die Treiber-Liste des Berichts (EV, Speicher, Laden, Industrie) passt zum Segment, das Sie interessiert.
Lieferanten-Namen: die meisten Berichte listen dieselben Spezialisten; das Fehlen eines Lieferanten ist keine Ranking-Aussage.
So verwendet konvergieren die 2026-Berichte auf eine klare Botschaft: der Markt compoundiert mit 6–7%, angeführt von EV-Leistungselektronik, wobei Speicher und Laden die schnellsten Wachstumsraten von kleineren Basen addieren.
Die nächsten fünf Jahre werden entscheiden, welche Lieferanten die hochwertigen Segmente besitzen. Drei Positionierungs-Moves zählen am meisten. Erstens, folgen Sie der Spannung: Fähigkeit bei 800-V-Fahrzeug, 1500-V-Speicher- und 1250-V-Lade-Plattformen — einschließlich PD-verifizierter Isolierung — wird zum Qualifizierungs-Ticket für die am schnellsten wachsenden Programme. Zweitens, folgen Sie der Thermik: flüssigkeitsgekühlte und kälteplattenmontierte Sammelschienensysteme wandern von Spezial zu Mainstream, wenn die Leistungsdichte klettert, und Lieferanten mit thermischer Konstruktionsfähigkeit gewinnen das DC-Link-Geschäft. Drittens, folgen Sie der Integration: Sammelschienensysteme, die Kondensator-, Sensorik- und Schutzfunktionen absorbieren, senken die Montagekosten für OEMs und heben die konstruktive Barriere für Wettbewerber.
Für Einkäufer ist die praktische Implikation, Lieferanten gegen diese Roadmarke zu qualifizieren: fragen Sie nach PD-Prüf-Nachweis, thermischer Simulationsfähigkeit und integrierten Baugruppen-Beispielen, nicht nur Stückpreis. Der kundenspezifische Konstruktionsservice ist der übliche Ausgangspunkt für diese Bewertung, und der Konstruktionsleitfaden liefert die technische Basis für den Vergleich von Angeboten.
Das EV-Sammelschien-Segment — der am schnellsten wachsende Teil des Markts — zerfällt in fünf Teilanwendungen mit unterschiedlichen Bauteil-Anforderungen. Batteriemodul-Zwischenverbindungen: dünne, hochdichte Verbindungen, die den Zellstrom tragen mit geschweißten oder geschraubten Anschlüssen, volumengetrieben und kostenempfindlich. Pack-Verteilung: die laminierte Baugruppe, die Modul-Ströme summiert und das Schütz und die Sicherungsschiene speist, bemessen für den Pack-Strom mit integrierter Sensorik. Umrichter-Leistungsstufe: die DC-Link-Sammelschiene zwischen der Gleichstrom-Schiene und der IGBT-/SiC-Brücke, wo niedrige Induktivität der Konstruktionstreiber ist. Leistungsverteilungseinheit (PDU): die zentrale Verteilung für Lasten, die Sicherungen, Schütze und Stromsensoren auf einem laminierten Teil integriert. On-Board-Ladegerät: die AC/DC- und DC/DC-Links, wo Isolations- und EMI-Disziplin mehr zählen als Roh-Bemessungsstrom.
Jede Teilanwendung ist ein anderes kommerzielles Gespräch. Der Umrichter-DC-Link wird nach Induktivität und PD-Prüf-Daten verkauft; die Modul-Zwischenverbindung wird nach Prozessausbeute und Kosten je Fügung verkauft; die PDU wird nach Integration und Konstruktionsservice verkauft. Ein Lieferant, der alle fünf abdeckt — wie SHANYU es mit Batterie-Sammelschienensystemen, Leistungselektronik-Sammelschienensystemen und kundenspezifischen Produktlinien tut — partizipiert am vollen EV-Segment statt an einer Ecke davon.
Die regionale Struktur der Sammelschien-Fertigung verschiebt sich unter politischem Druck. Marktberichte zitieren den US Inflation Reduction Act mit mehr als USD 370 Milliarden an Energieanreizen als Katalysator für inländische EV- und Speicher-Lieferketten, was Sammelschien-Kapazität Richtung Nordamerika zieht neben den bestehenden Clustern in China und Europa. Für einen Einkäufer sind die praktischen Konsequenzen: mehr qualifizierende Optionen regional, unterschiedliche Lieferzeit- und Zoll-Profile, und ein stärkeres Argument für Mehrquellen-Qualifizierung mit geographischer Redundanz.
Für einen Hersteller belohnt die Verschiebung Exporteure, die mehrere Regionen von einer Konstruktionsplattform aus bedienen können. SHANYU versendet in 20+ Länder von seinem 17.200 m²-Werk in Rizhao, und die Kontakt-Seite ist, wo regionale Beschaffungsteams typisch das Qualifizierungsgespräch beginnen — die Seiten zum Konstruktionsleitfaden und zum Qualitätssystem liefern die Dokumentationsbasis, die sie verlangen.
Die 6–7%-CAGR-Sicht bis 2030 ruht auf Treibern, die individuell robust sind: EV-Penetration (und Sammelschien-Gehalt je Fahrzeug, der mit Cell-to-Pack- und 800-V-Architekturen steigt), Netzspeicher-Ausbau (BNEFs 188-GW-Prognose für 2026 und 308 GW bis 2036), und Ladeinfrastruktur-Leistungsdichte (von 350 kW zur Megawatt-Klasse). Die Risiken sind ebenso spezifisch: Kupferpreis-Volatilität, die sowohl Materialkosten als auch das Aluminium-Substitutions-Argument verschiebt; Handelspolitik und Zölle, die regionale Lieferketten neu mischen; und Technologiesubstitution — obwohl keine glaubwürdige Alternative zu kupfer-laminierten Zwischenverbindungen für Hochstrom-DC-Links entstanden ist, wird der relative Anteil von geschweißten versus geschraubten versus flexiblen Zwischenverbindungen sich weiter bewegen.
Für Planungszwecke ist die Botschaft stabil: der Markt wächst, der Gehalt je System wächst, und die konstruktiven Anforderungen verschärfen sich. Ein Einkäufer oder Lieferant, der für 1500-V-plus-Isolierung, thermische Integration und Prüf-Dokumentation entwirft, ist auf der richtigen Seite jedes Treibers und der meisten Risiken. Der Kupfer-Versorgungsausblick und der heutige Speicher-Artikel decken die beiden sichtbarsten Variablen ab.
Marktberichte beziffern den Weltmarkt auf grob USD 0,99–1,06 Milliarde in 2026, steuernd auf USD 1,88 Milliarde bis 2035 bei einer 6–7%-CAGR.
Das EV-Segment (geschätzt nahe USD 1,45 Milliarde für Hochleistungs-EV-Sammelschienensysteme in 2026), wobei Netzspeicher und Megawatt-Laden am schnellsten von kleineren Basen compoundieren.
Cell-to-Pack-Architekturen, 800-V-Plattformen und die Ausbreitung der Leistungselektronik in jedes EV-Teilssystem erhöhen alle den laminierten Sammelschien-Gehalt je Fahrzeug.
Qualifizieren Sie auf konstruktive Fähigkeit und Prüf-Nachweis — Bemessungsstrom-Methode, PD-Daten, Temperaturzyklen — und nutzen Sie regionale Diversifizierung für Liefer-Sicherheit.
Paaren Sie die Marktansicht mit den technischen Artikeln in dieser Ausgabe: Megawatt-Laden, Speicher-PCS-DC-Links, und die Konstruktionsleitfäden zur Isolationsprüfung, zum Thermomanagement und zum Schweißen und Fügen.
Zusammen gelesen ist das Marktbild 2026 eines gesunden, konstruktionsgetriebenen Wachstums: die Milliarden-Dollar-Basis ist real, der EV-Kern compoundiert am schnellsten, der Speicher addiert einen zweiten industriellen Motor, und das Megawatt-Laden bietet die Kaufoption auf das nächste Jahrzehnt.
Mit diesen Dynamiken ist das 2026-Report Card für laminierte Sammelschienensysteme geradlinig: ein Milliarden-Dollar-Markt, der auf konstruktivem Gehalt wächst, wo die Gewinner die Spezialisten sind, die Fertigungsmaßstab mit Prüf-Nachweis und Konstruktionstiefe kombinieren.
Für Lieferanten und Einkäufer gleichermaßen ist die praktische Lehre dieselbe: der Markt belohnt dokumentierte Konstruktion, und das Qualifizierungsgespräch beginnt mit Prüf-Nachweis, Konstruktionstiefe und regionaler Liefer-Sicherheit.
Prognostiker, Einkäufer und Lieferanten landen alle auf derselben Schlussfolgerung: laminierte Sammelschienensysteme sind zu einer Grundkomponente der Elektrifizierungsökonomie geworden, und 2026 ist das Jahr, in dem der konstruktive Charakter des Markts zu seinem bestimmenden Merkmal wurde.
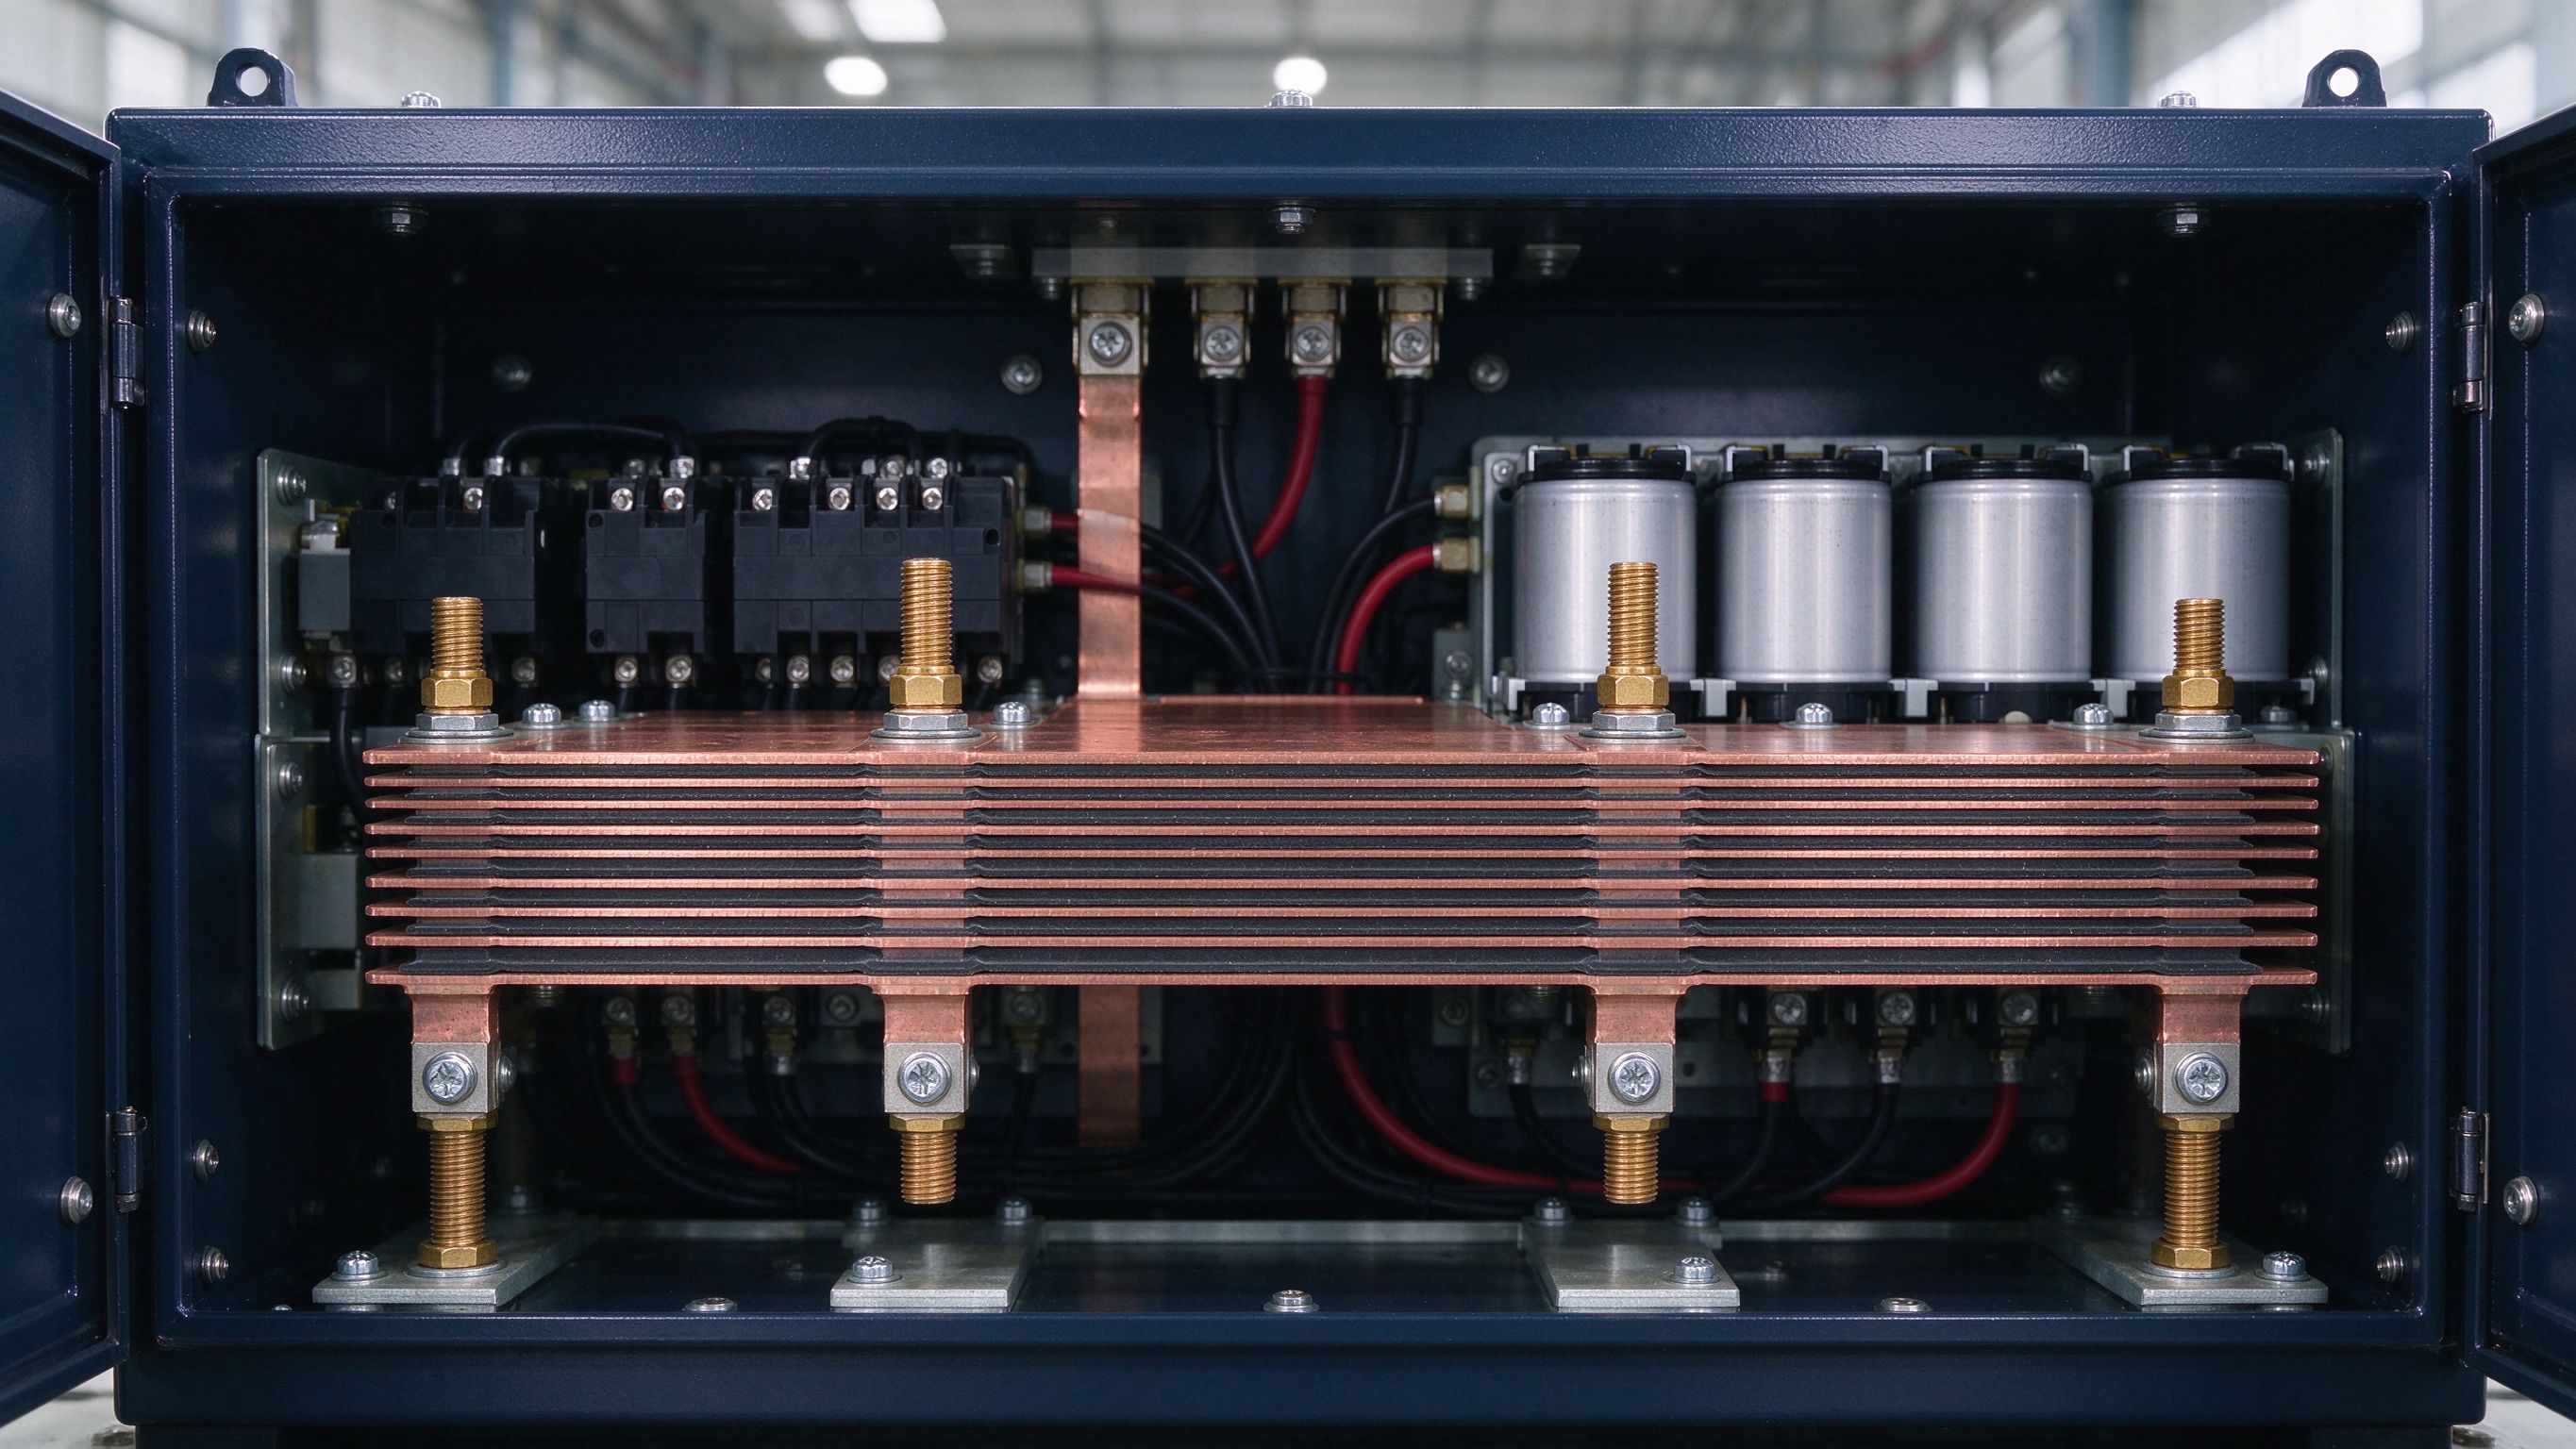
MCS wechselt 2026 vom Pilot- zum Flottenmaßstab: 1 MW+ Laden bei 1250 V und bis 3000 A mac
Read article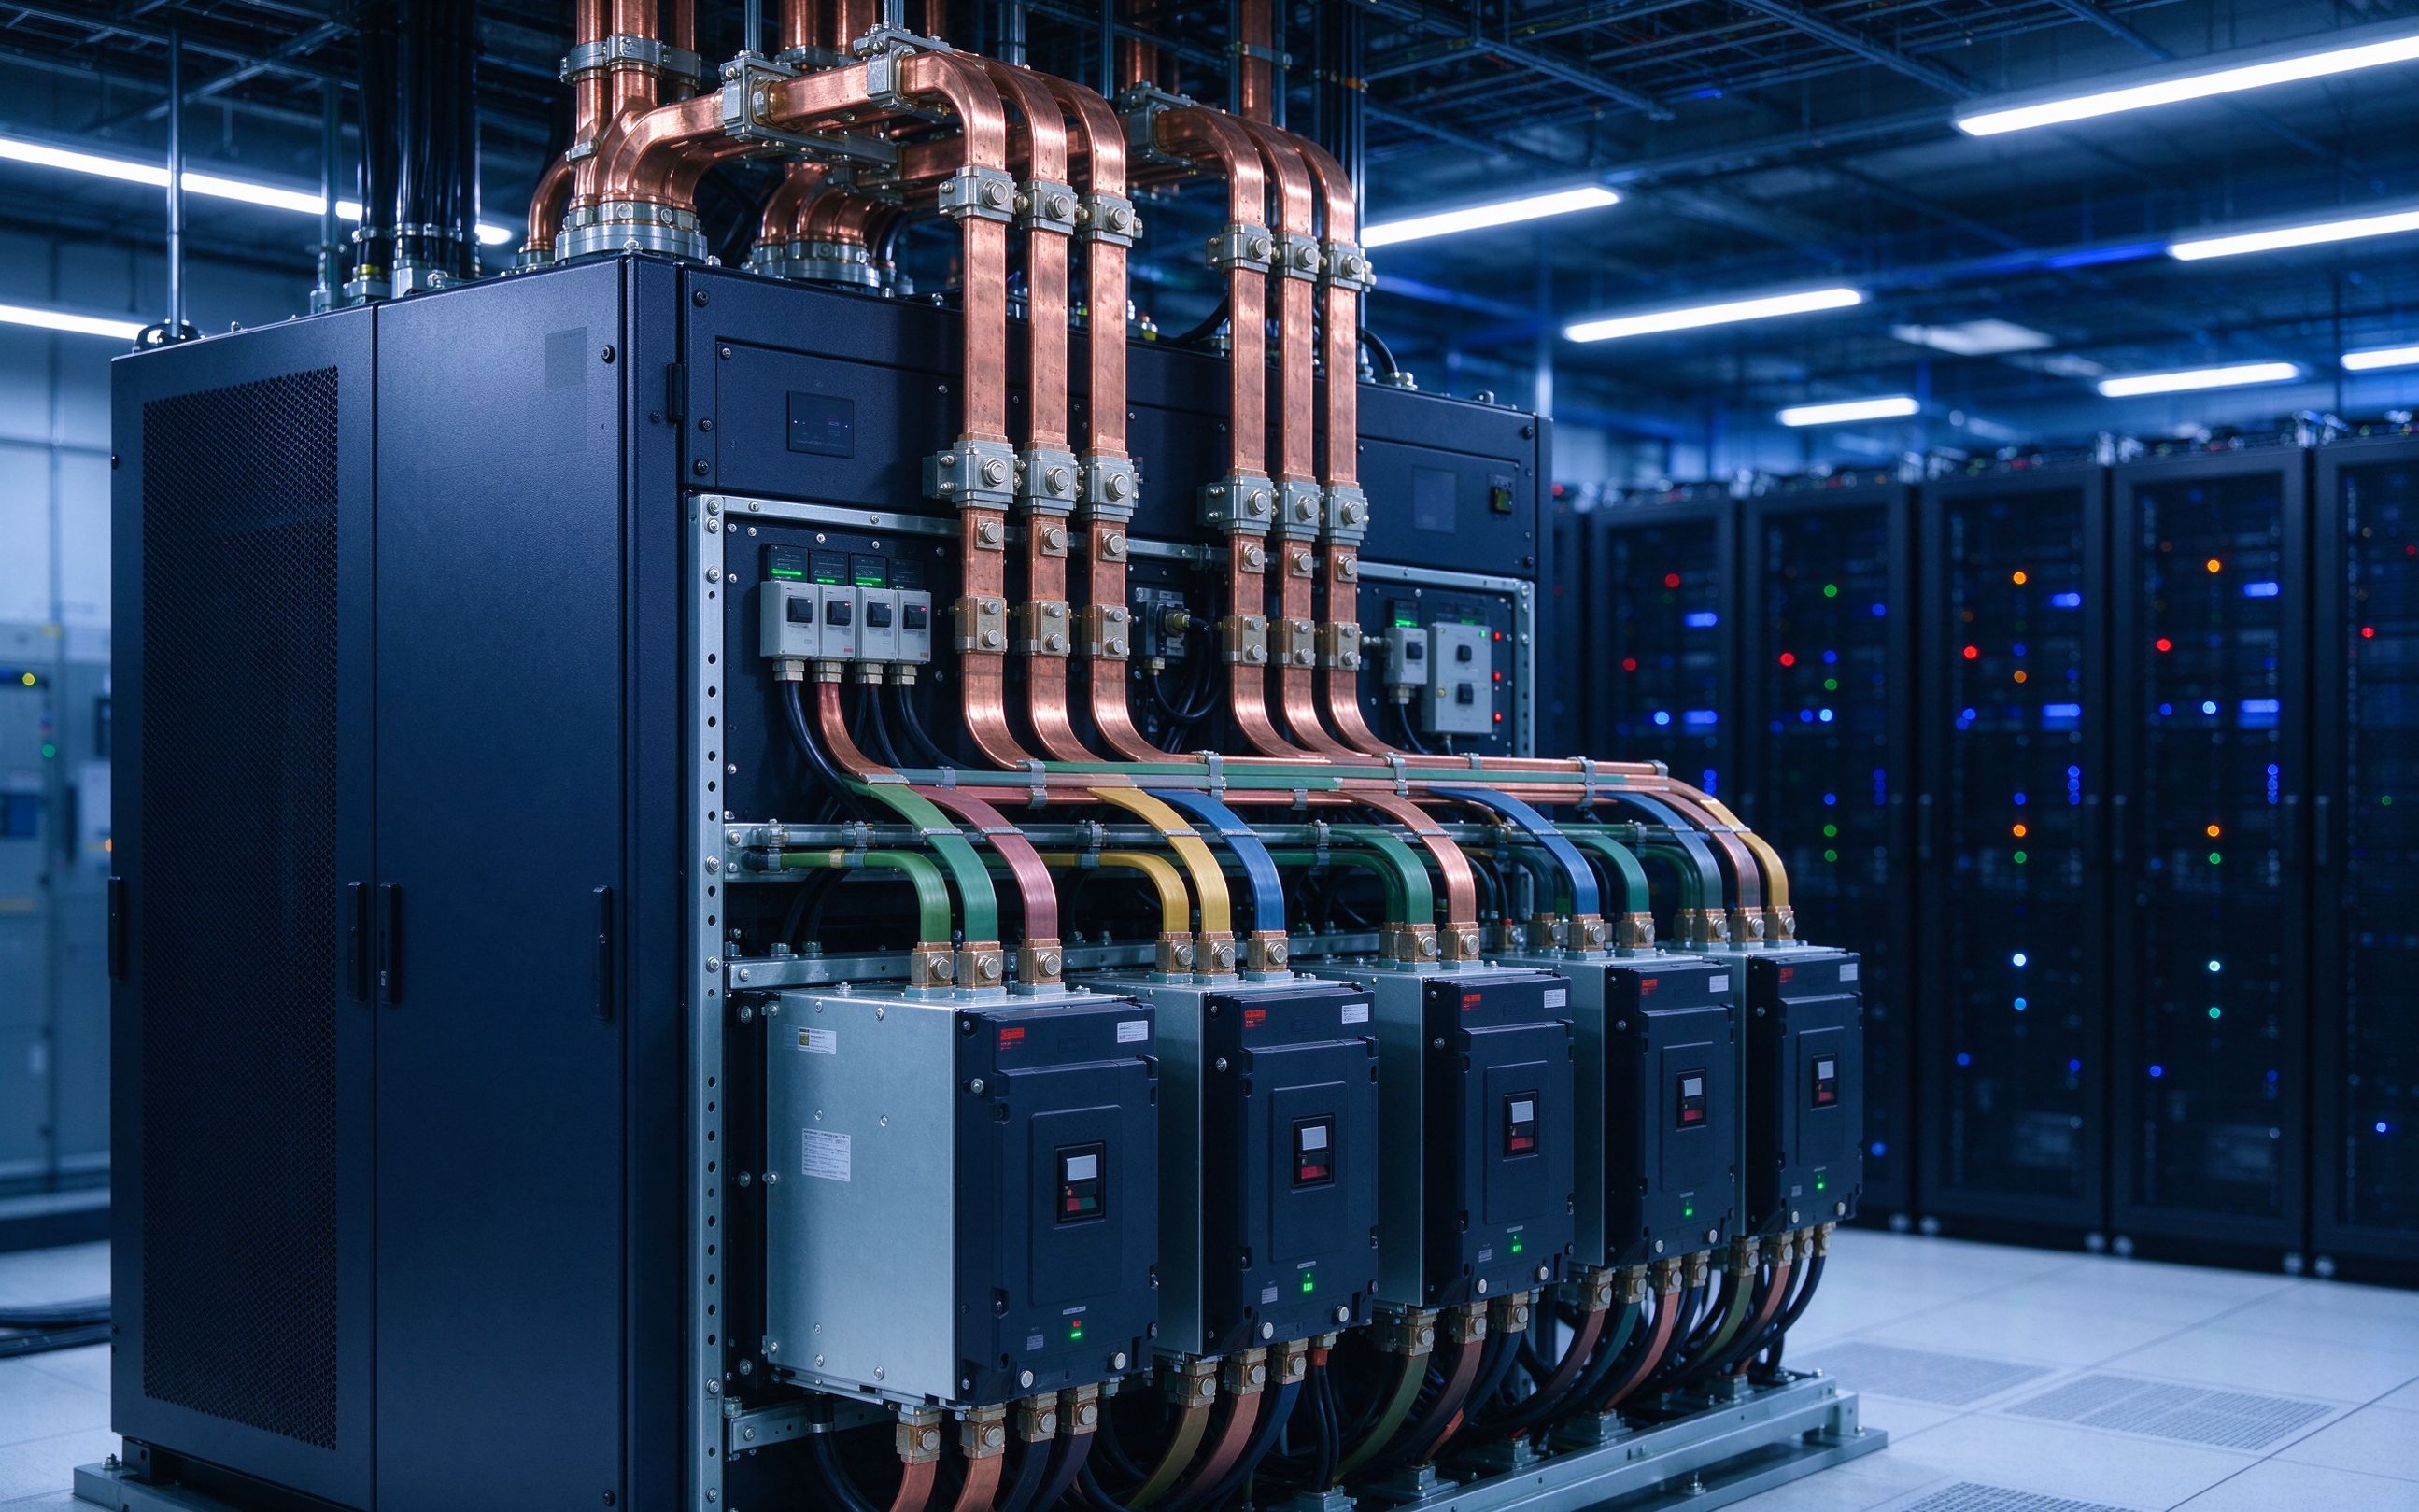
BloombergNEF sieht 158–188 GW neue Energiespeicher in 2026. PCS-Plattformen klettern von 1
Read article
Die Isolationsprüfung beantwortet vier Fragen: hält sie der Nennspannung stand, entlädt si
Read articleSend the current profile, voltage class and terminal types — our engineers reply within one business day.
