El mercado de barra laminada cruzó el umbral de los mil millones de dólares justo antes de 2026, y los pronósticos publicados este año están más de acuerdo que en desacuerdo; el segmento está compuesto a 6-7% por año hacia aproximadamente USD 1.900 millones para 2035, mientras la porción de barra EV de alta potencia sola se estima cerca de USD 1.450 millones en 2026. La parte interesante no es el agregado; es de dónde viene el crecimiento; los inversores de tracción e interconexiones de batería permanecen la base, el almacenamiento de red se ha convertido en el segundo motor, y la carga de clase de megavatio está emergiendo como el tercero.
El mercado de barra laminada cruzó el umbral de los mil millones de dólares justo antes de 2026, y los pronósticos publicados este año están más de acuerdo que en desacuerdo; el segmento está compuesto a 6-7% por año hacia aproximadamente USD 1.900 millones para 2035, mientras la porción de barra EV de alta potencia sola se estima cerca de USD 1.450 millones en 2026. La parte interesante no es el agregado; es de dónde viene el crecimiento; los inversores de tracción e interconexiones de batería permanecen la base, el almacenamiento de red se ha convertido en el segundo motor, y la carga de clase de megavatio está emergiendo como el tercero.
Market Research Future cierra 2025 en USD 0,99 mil millones para barras laminadas y abre 2026 en USD 1,06 mil millones, escalando a USD 1,88 mil millones para 2035 a un CAGR del 6,6%. Straits Research reporta un valor similar de 2026 cerca de USD 0,99 mil millones. La porción enfocada en EV se comporta distinto; Mobility Foresights estima el mercado de barra EV de alta potencia en aproximadamente USD 1,45 mil millones en 2026, cubriendo interconexiones de módulo de batería, distribución de paquete, etapas de potencia de inversor, unidades de distribución de potencia y cargadores a bordo. El estudio de barra laminada EV de PW Consulting muestra 2026 en aproximadamente USD 1,22 mil millones, arriba desde USD 1,01 mil millones en 2025.
Estas cifras no son contradictorias; usan alcances distintos. La lección para un comprador o un proveedor es que el mercado se divide en un núcleo EV creciendo más rápido, un cuerpo de almacenamiento e industrial creciendo establemente, y una cola de infraestructura de carga que es pequeña hoy pero que compone desde una base minúscula. Los proveedores de componentes por tanto asignan recursos de ingeniería por crecimiento de segmento y no por tamaño de mercado agregado.
La cuota EV del mercado de barra es impulsada por tres factores estructurales que aún se componen en 2026. Primero, la electrificación del vehículo misma; las ventas globales de EV siguen escalando, y cada vehículo eléctrico contiene barras laminadas en el paquete de batería, el inversor, el cargador a bordo y la unidad de distribución de potencia. Segundo, la arquitectura de paquete; los diseños celda-a-paquete y celda-a-carrocería se mueven de cableado a nivel de módulo a interconexiones laminadas directas, aumentando el contenido de barra por paquete incluso mientras el conteo de paquetes madura. Tercero, la migración de tensión; las plataformas de 800 V empujan requisitos de aislamiento y DP que favorecen apilados laminados ingenierizados sobre barras simples.
El mercado chino de barra flexible laminada EV se pronostica alcanzar aproximadamente USD 54 millones en 2026, arriba un 12,9% año con año, según análisis de industria citado en reportes de 2026; un recordatorio útil de que incluso un solo sub-segmento nacional es lo suficientemente grande para sostener capacidad de fabricación dedicada. Para los proveedores globales, la combinación de crecimiento de contenido-por-vehículo y crecimiento de mercado significa que el negocio de barra EV se expande en ambos ejes.
El pronóstico de BloombergNEF para 2026 de 188 GW / 535 GWh de nuevas adiciones de almacenamiento crea un segundo grupo de demanda a escala industrial para barras laminadas. Cada gigavatio de almacenamiento necesita cientos de módulos PCS y miles de racks, y cada módulo PCS lleva un DC link laminado. La arquitectura de 1500 V; y la plataforma emergente de 2000 V; empujan esos DC links hacia ensamblajes laminados verificados de baja inductancia y seguros DP y no barras genéricas.
La barra de almacenamiento es también un animal comercial distinto; se vende sobre suposiciones de fiabilidad de 20 años, documentada con evidencia de ensayo estilo PPAP, y adquirida por equipos de ingeniería que comparan proveedores por datos de ensayo y no por precio solamente. Los proveedores con sistemas de calidad de grado de tracción están entrando al almacenamiento con una ventaja estructural. La superposición con las tendencias PCS y DC-link cubiertas en el artículo de almacenamiento de esta edición es directa.
La infraestructura de carga es el más pequeño de los tres motores en 2026 y el más rápido en componerse. La IEA reporta más de 7 millones de puntos de carga públicos en todo el mundo a finales de 2025, con aproximadamente el 45% de las nuevas instalaciones siendo rápidas o ultrarrápidas. Cada cargador ultrarrápido es un ensamblaje de electrónica de potencia con barras DC-link; cada pedestal MCS de clase de megavatio multiplica ese contenido varias veces. A clase de 1 MW y 3.000 A, el DC link de carga se diseña con las mismas disciplinas que un inversor de tracción; baja inductancia, interfaces de refrigeración líquida, aislamiento verificado; que es exactamente el conjunto de capacidades de un especialista en barra laminada.
Para dimensionar el mercado, la cola de carga es una opción de compra; el contenido de barra por punto de carga es pequeño, pero la base instalada está creciendo a tasas de dos dígitos y la potencia por punto está escalando de 350 kW a 1 MW+. Una década de esa composición hace de la carga uno de los mayores mercados finales de barra para 2035; la misma trayectoria que el segmento de inversor EV siguió después de 2018.
La cadena de suministro de barra es regional de una manera que importa para los compradores. China alberga un clúster denso de fabricantes de barra laminada sirviendo OEM de EV y almacenamiento con plazos cortos; Europa tiene fuerte capacidad en electrónica de potencia y sistemas de barra industrial; Norteamérica está construyendo capacidad doméstica, en parte catalizada por los más de USD 370 mil millones en incentivos energéticos de la IRA citados en reportes de mercado. El resultado es una base de proveedores fragmentada con unos pocos especialistas a la cima de cada región; una estructura que mantiene los precios competitivos y hace de la capacidad de ingeniería el diferenciador.
Los compradores típicamente cualifican dos a tres proveedores por programa y usan la seguridad de suministro regional como factor de decisión. Para un fabricante como SHANYUAN, operando desde una planta de 17.200 m² en Rizhao con 20+ países de exportación, el posicionamiento es claro; servir clientes globales de EV, almacenamiento y carga con la misma plataforma de barra laminada, diferenciada en evidencia de ensayo y soporte de diseño a medida y no en precios de commodity.
La próxima década de tecnología de barra está siendo decidida por las mismas fuerzas que dan forma a la industria de electrónica de potencia; tensión más alta, densidad de potencia más alta, y gestión térmica como variable de diseño de primera clase. Espere ver adopción más amplia de ensamblajes de barra refrigerados por líquido y montados a placa fría; sistemas dieléctricos ingenierizados para operación sin descarga a 1500-2000 V; e integración; barras absorbiendo funciones de capacitancia, detección y fusible en una sola parte laminada. La tendencia de integración ya es visible en barras laminadas de electrónica de potencia que combinan DC-link, driver de compuerta y funciones de distribución.
Para los proveedores, la hoja de ruta implica inversión más pesada en capacidad de ensayo (ensayadores DP, cámaras de ciclo térmico, automatización hi-pot) y en herramientas de diseño que predicen inductancia, temperatura y esfuerzo de campo antes del primer prototipo. Los compradores deberían buscar proveedores cuyos informes de ensayo demuestren esta capacidad, porque es la misma capacidad que elimina riesgo de una garantía de almacenamiento de 20 años.
La fabricación de barras laminadas es un negocio de apilado de precisión, y no un negocio de punzonado. La economía depende de cuatro capacidades; procesamiento de cobre (corte, punzonado, recubrimiento), laminado dieléctrico (temperatura y presión controladas, unión sin vacíos), unión de terminal (soldadura, acoplamiento de espiga), y ensayo (hi-pot, DP, resistencia, ciclo térmico). La intensidad de capital es moderada, pero la mano de obra de ingeniería y la capacidad de ensayo dominan el coste; que es por qué el mercado recompensa a los especialistas y por qué la competencia de precios se limita a segmentos de commodity.
Para los compradores, la economía de fabricación explica dos realidades prácticas. Primero, las partes de prototipo y bajo volumen son caras relativas a las partes en serie porque el contenido de ingeniería no escala con el volumen; involucrar el soporte de diseño temprano reduce iteraciones. Segundo, la capacidad de ensayo es una restricción genuina; el ensayador DP y las cámaras de ciclo térmico de un proveedor son el límite real de capacidad, y no la prensa de punzonado. Al cualificar proveedores, pregunte por el equipo de ensayo y el rendimiento, y no solo la capacidad en toneladas de cobre. La página del sistema de calidad describe la pirámide de ensayo que SHANYUAN ejecuta.
El mercado de barra laminada mezcla especialistas globales (fabricantes enfocados en electrónica de potencia), productores regionales sirviendo OEM locales de EV e industriales, y una larga cola de talleres de procesamiento de metal entrando desde fondos de punzonado o cable. La ventaja del especialista es el dato de ensayo y la profundidad de diseño; un DC link verificado DP y de baja inductancia es un producto ingenierizado, y la ingeniería está embebida en el apilado, mapa de terminales y evidencia de ensayo y no en el cobre crudo.
Es también por qué el mercado se está consolidando alrededor de aplicaciones y no commodities. Los proveedores que pueden documentar coordinación de aislamiento de clase 1500 V, comportamiento de ciclo térmico y trazabilidad estilo PPAP ganan los programas de almacenamiento y carga; los proveedores de commodity compiten por barras simples de una capa. La posición de SHANYUAN; una planta de 17.200 m², exportación a 20+ países, y una plataforma de producto cubriendo barras laminadas de electrónica de potencia hasta barras de batería; se sitúa en el lado de ingeniería de esa división.
Usado de esta forma, los reportes de 2026 convergen en un mensaje claro; el mercado se compone a 6-7%, liderado por electrónica de potencia EV, con almacenamiento y carga añadiendo las tasas de crecimiento más rápidas desde bases más pequeñas.
Los próximos cinco años decidirán qué proveedores poseen los segmentos de alto valor. Tres movimientos de posicionamiento importan más. Primero, siga la tensión; la capacidad en plataformas de 800 V automotriz, 1500 V de almacenamiento y 1250 V de carga; incluyendo aislamiento verificado DP; se convierte en el billete de cualificación para los programas de crecimiento más rápido. Segundo, siga lo térmico; las barras refrigeradas por líquido y montadas a placa fría se mueven de especialidad a mainstream a medida que la densidad de potencia escala, y los proveedores con capacidad de diseño térmico ganan el negocio de DC-link. Tercero, siga la integración; las barras que absorben funciones de capacitancia, detección y protección reducen el coste de ensamblaje para los OEM y elevan la barrera de ingeniería para los competidores.
Para los compradores, la implicación práctica es cualificar proveedores contra esta hoja de ruta; pida evidencia de ensayo DP, capacidad de simulación térmica y ejemplos de ensamblaje integrado, y no solo precio unitario. El servicio de diseño a medida es el punto de partida usual para esa evaluación, y la guía de diseño provee la línea base técnica para comparar propuestas.
La porción de barra EV; la parte de más rápido crecimiento del mercado; se descompone en cinco sub-aplicaciones con requisitos de componente distintos. Interconexiones de módulo de batería: enlaces delgados de alta densidad conduciendo corriente de celda con terminales soldados o atornillados, impulsados por volumen y sensibles al coste. Distribución de paquete: el ensamblaje laminado que suma las corrientes de módulo y alimenta el contactor y la barra de fusible, asignado para corriente de paquete con detección integrada. Etapa de potencia de inversor: la barra DC-link entre la barra DC y el puente IGBT/SiC, donde la baja inductancia es el impulsor de diseño. Unidad de distribución de potencia (PDU): el empalme central para cargas, integrando fusibles, contactores y sensores de corriente en una parte laminada. Cargador a bordo: los enlaces AC/DC y DC/DC, donde el aislamiento y la disciplina EMI importan más que la ampacidad cruda.
Cada sub-aplicación es una conversación comercial distinta. El DC link de inversor se vende por inductancia y datos de ensayo DP; la interconexión de módulo se vende por rendimiento de proceso y coste por unión; la PDU se vende por integración y servicio de diseño. Un proveedor cubriendo los cinco; como SHANYUAN lo hace con las líneas de producto de barra de batería, barra de electrónica de potencia y a medida; participa en la porción EV completa y no en una esquina de ella.
La estructura regional de producción de barra se está moviendo bajo presión política. Los reportes de mercado citan los más de USD 370 mil millones en incentivos energéticos de la Ley de Reducción de Inflación de EE.UU. como un catalizador para cadenas de suministro domésticas de EV y almacenamiento, que está tirando la capacidad de barra hacia Norteamérica junto a los clústeres existentes en China y Europa. Para un comprador, las consecuencias prácticas son; más opciones de cualificación regionalmente, perfiles distintos de plazo y arancel, y un argumento más fuerte para cualificación multi-fuente con redundancia geográfica.
Para un fabricante, el cambio recompensa a los exportadores que pueden servir múltiples regiones desde una plataforma de ingeniería. SHANYUAN envía a 20+ países desde su planta de 17.200 m² en Rizhao, y la página de contacto es donde los equipos regionales de compras típicamente empiezan la conversación de cualificación; las páginas de la guía de diseño y el sistema de calidad proveen la línea base de documentación que piden.
La vista de CAGR del 6-7% hasta 2030 descansa sobre impulsores que son individualmente robustos; penetración EV (y contenido de barra por vehículo subiendo con arquitecturas celda-a-paquete y 800 V), construcción de almacenamiento de red (pronóstico de BNEF de 188 GW para 2026 y 308 GW para 2036), y densidad de potencia de infraestructura de carga (de 350 kW a clase de megavatio). Los riesgos son igualmente específicos; volatilidad del precio del cobre, que desplaza tanto el coste de material como el argumento de sustitución de aluminio; política comercial y aranceles, que reconfiguran las cadenas de suministro regionales; y sustitución tecnológica; aunque no ha emergido una alternativa creíble a las interconexiones laminadas de cobre para DC links de alta corriente, la cuota relativa de interconexiones soldadas frente a atornilladas frente a flexibles seguirá moviéndose.
Para fines de planificación el mensaje es estable; el mercado está creciendo, el contenido por sistema está creciendo, y los requisitos de ingeniería se están estrechando. Un comprador o proveedor que diseña para aislamiento de 1500 V y más, integración térmica y documentación de ensayo está posicionado en el lado correcto de cada impulsor y la mayoría de los riesgos. Las perspectivas de suministro de cobre y el artículo de almacenamiento del día cubren las dos variables más visibles.
Los reportes de mercado sitúan el mercado global en aproximadamente USD 0,99-1,06 mil millones en 2026, dirigiéndose hacia USD 1,88 mil millones para 2035 a un CAGR del 6-7%.
El segmento EV (estimado cerca de USD 1,45 mil millones para barras EV de alta potencia en 2026), con almacenamiento de red y carga de megavatio componiendo más rápido desde bases más pequeñas.
Las arquitecturas celda-a-paquete, las plataformas de 800 V y la dispersión de la electrónica de potencia en cada subsistema EV todos aumentan el contenido de barra laminada por vehículo.
Qualifique en capacidad de ingeniería y evidencia de ensayo; método de ampacidad, datos DP, ciclo térmico; y use diversificación regional para seguridad de suministro.
Paree la vista de mercado con los artículos técnicos en esta edición; carga de megavatio, DC links de PCS de almacenamiento, y las guías de ingeniería sobre ensayo de aislamiento, gestión térmica y soldadura y unión.
Leídos juntos, el panorama de mercado de 2026 es uno de crecimiento saludable, impulsado por ingeniería; la base de mil millones de dólares es real, el núcleo EV se compone más rápido, el almacenamiento añade un segundo motor industrial, y la carga de megavatio provee la opción de compra para la próxima década.
Con esas dinámicas, la boleta de reporte de 2026 para barras laminadas es directa; un mercado de mil millones de dólares creciendo en contenido de ingeniería, donde los ganadores son los especialistas que combinan escala de fabricación con evidencia de ensayo y profundidad de diseño.
Para proveedores y compradores por igual, la conclusión práctica es la misma; el mercado recompensa la ingeniería documentada, y la conversación de cualificación empieza con evidencia de ensayo, profundidad de diseño y seguridad de suministro regional.
Pronosticadores, compradores y proveedores todos aterrizan en la misma conclusión; las barras laminadas se han convertido en un componente fundamental de la economía de electrificación, y 2026 es el año en que el carácter de ingeniería del mercado se convirtió en su característica definitoria.
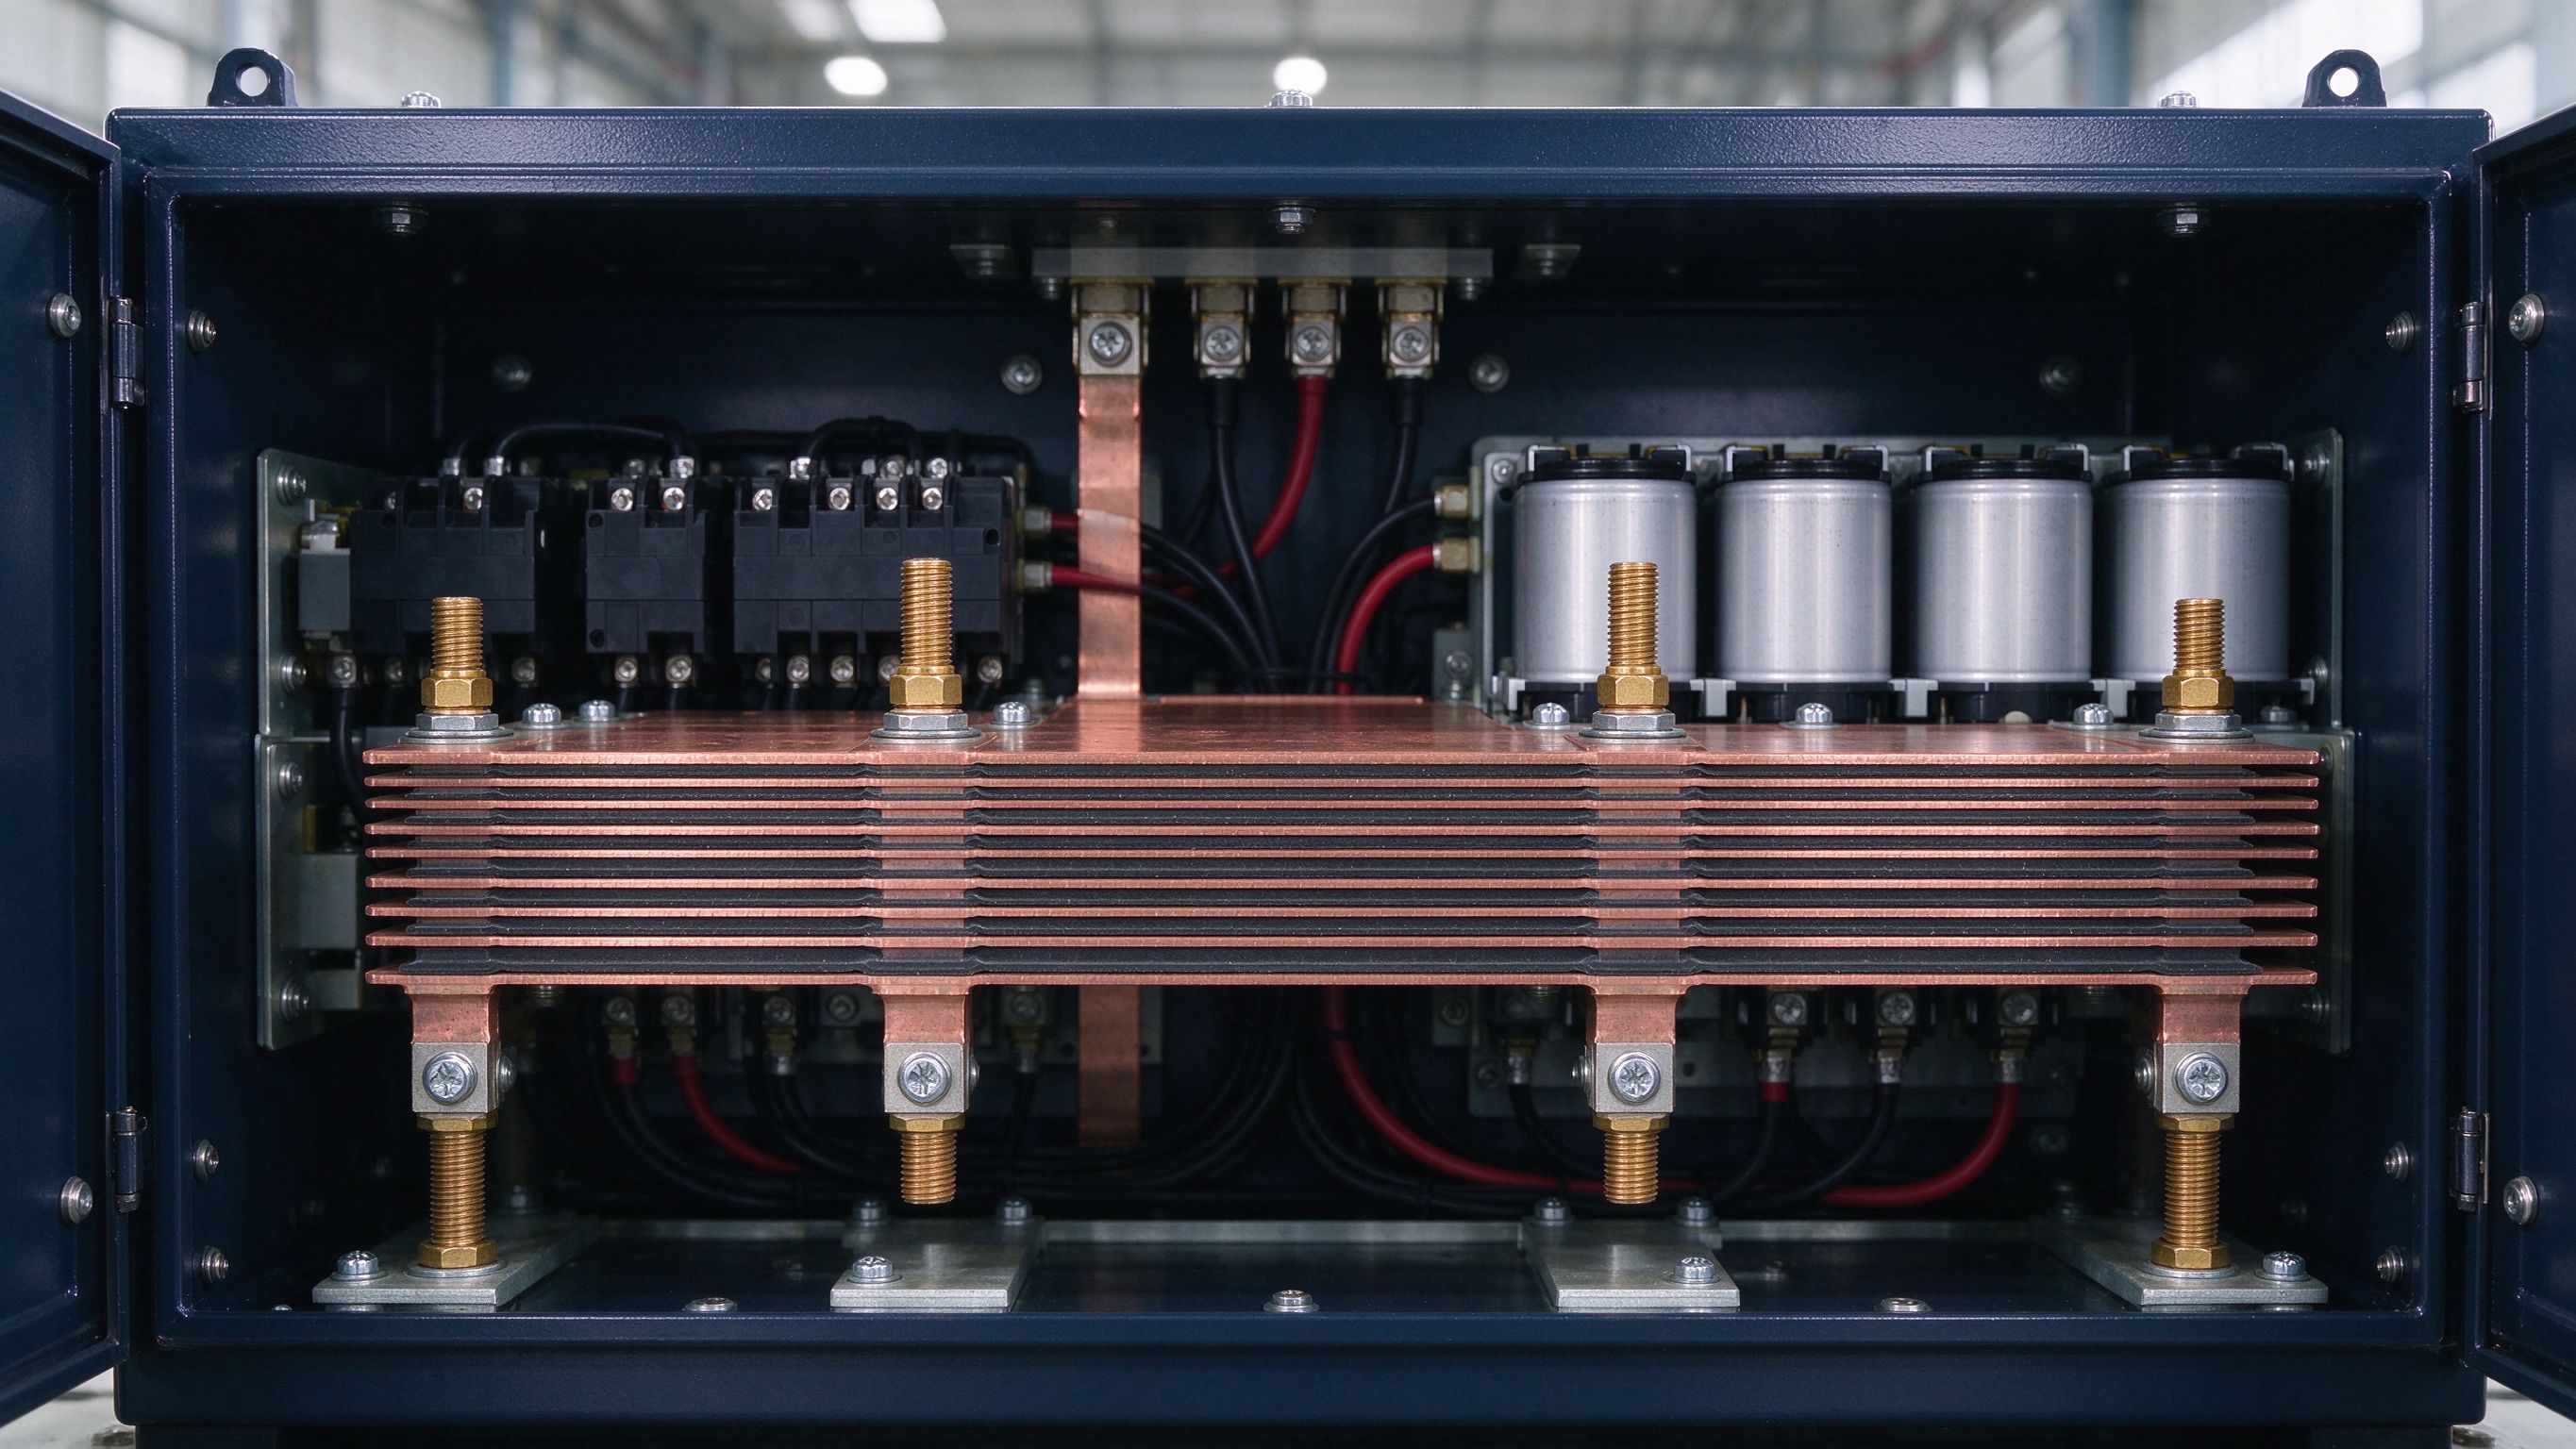
MCS se mueve de piloto a escala de flota en 2026; la carga de 1 MW+ a 1250 V y hasta 3000
Read article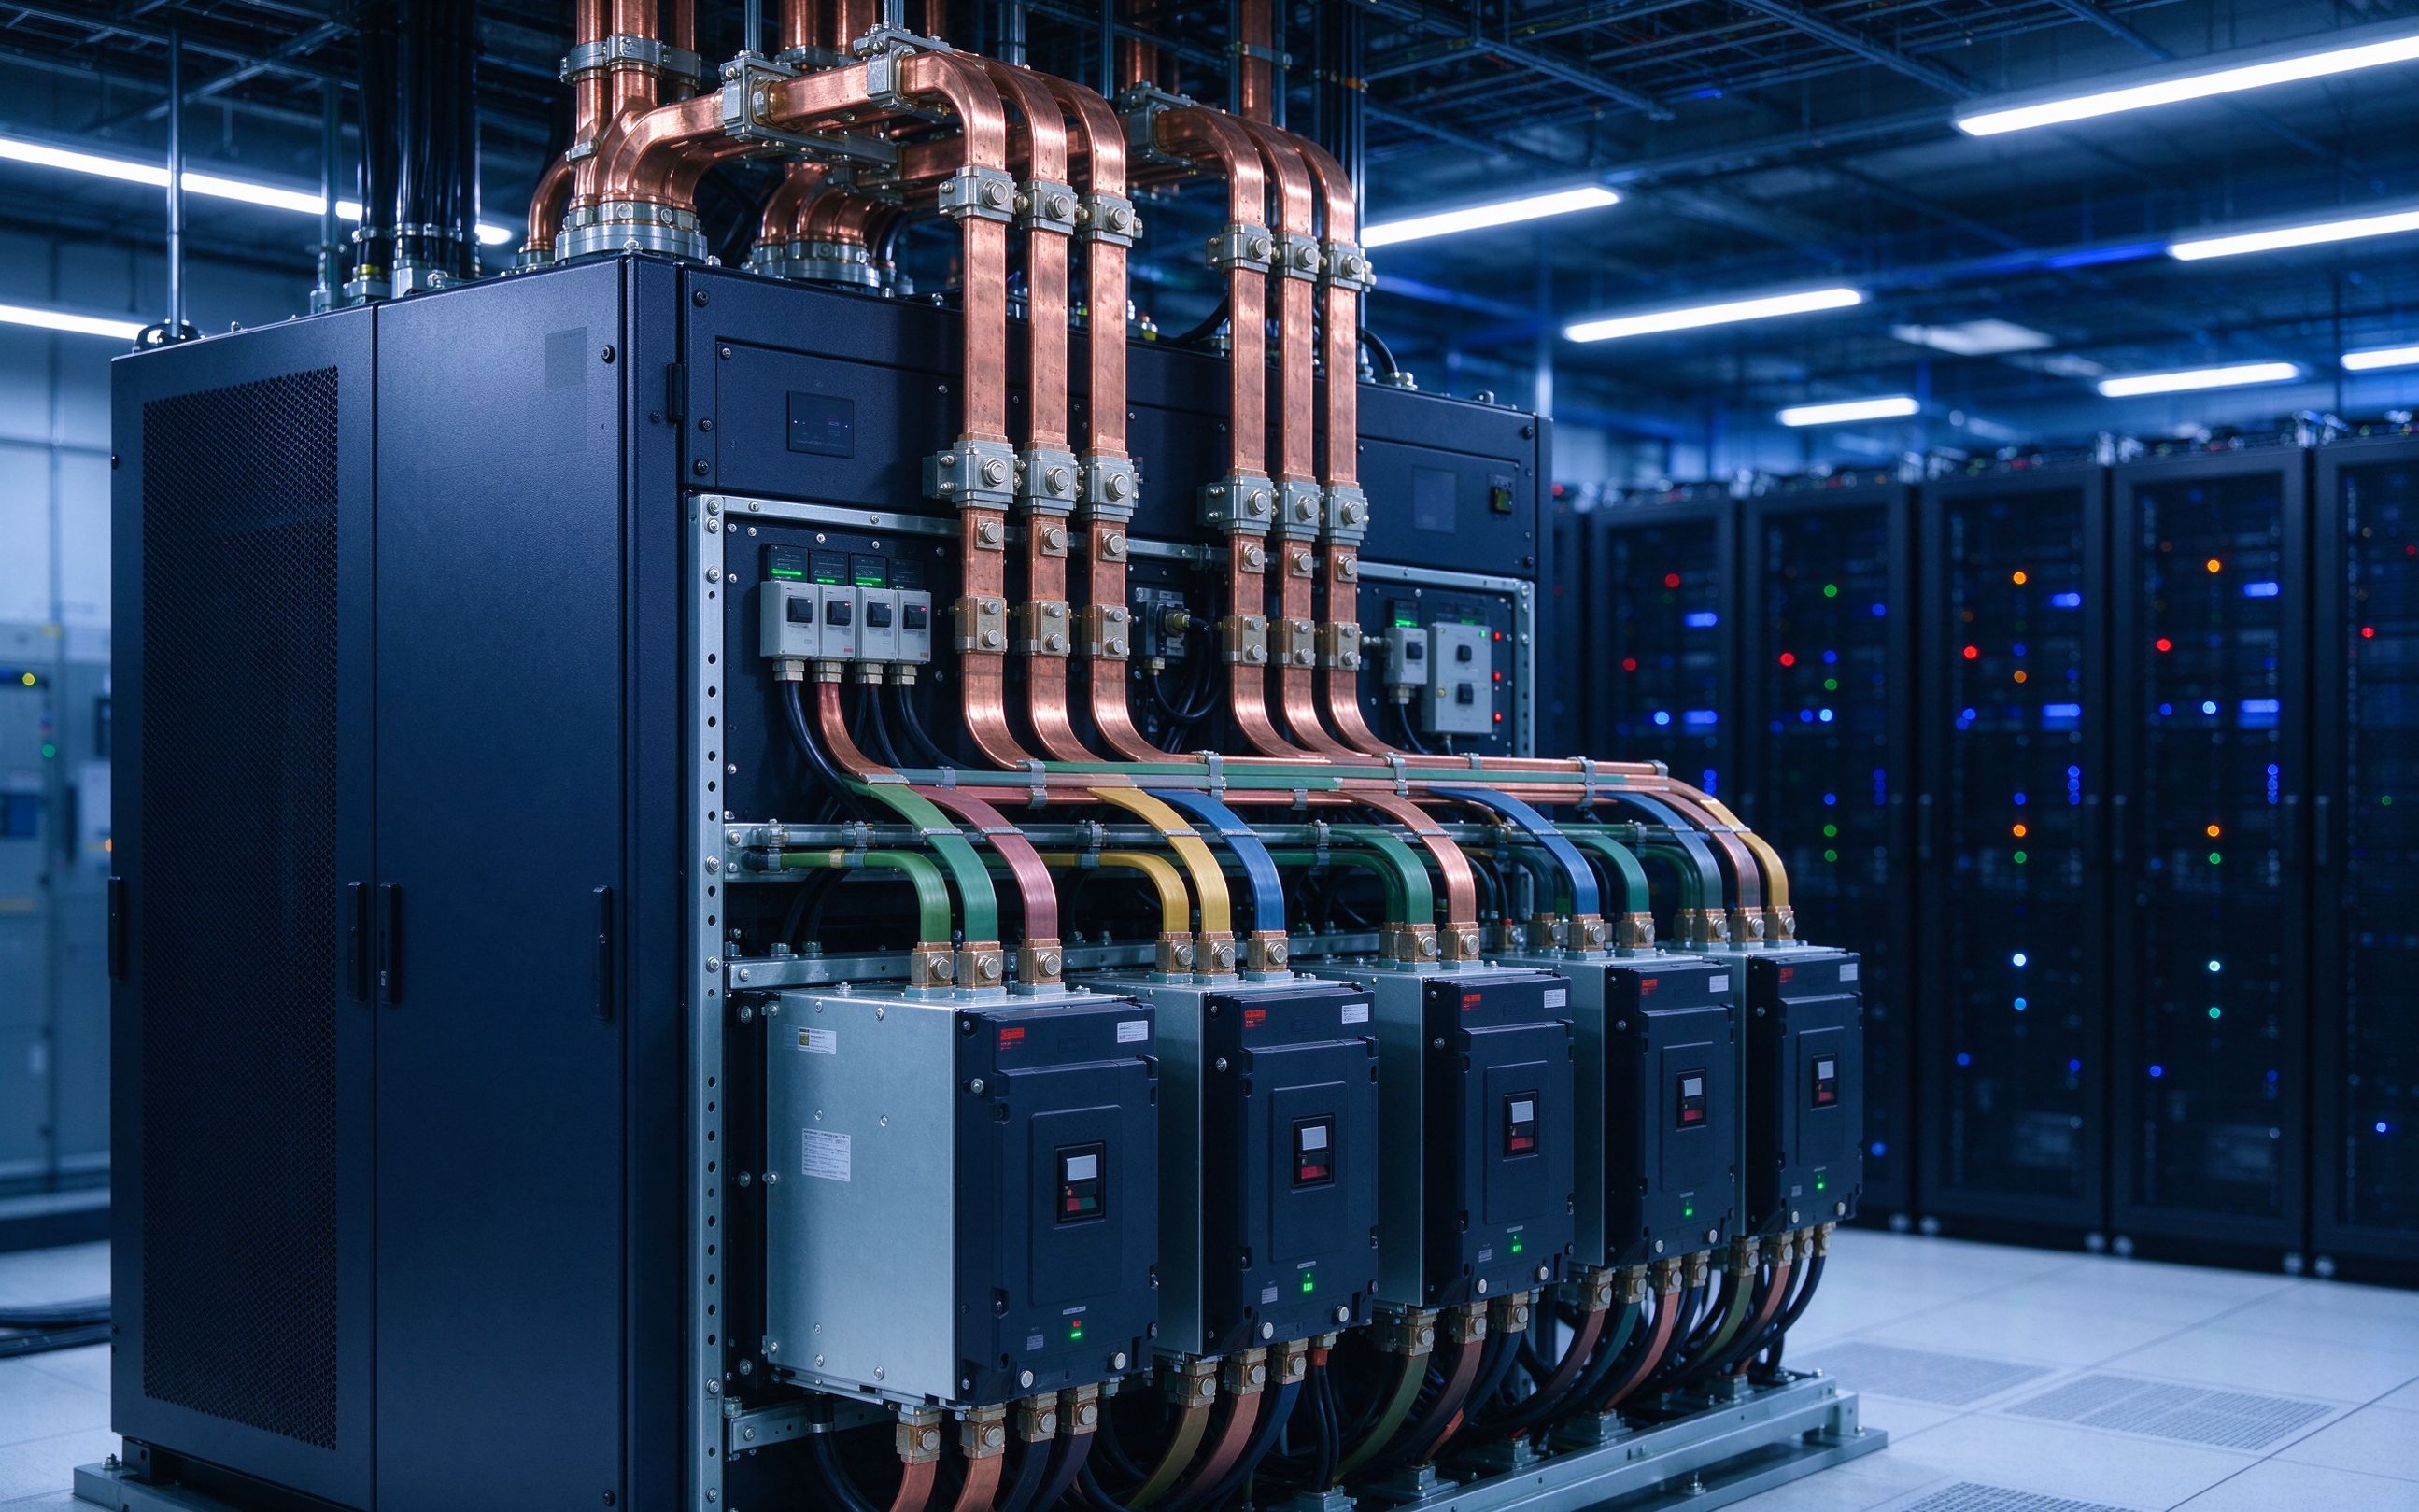
BloombergNEF ve 158-188 GW de nuevo almacenamiento de energía en 2026. Las plataformas PCS
Read article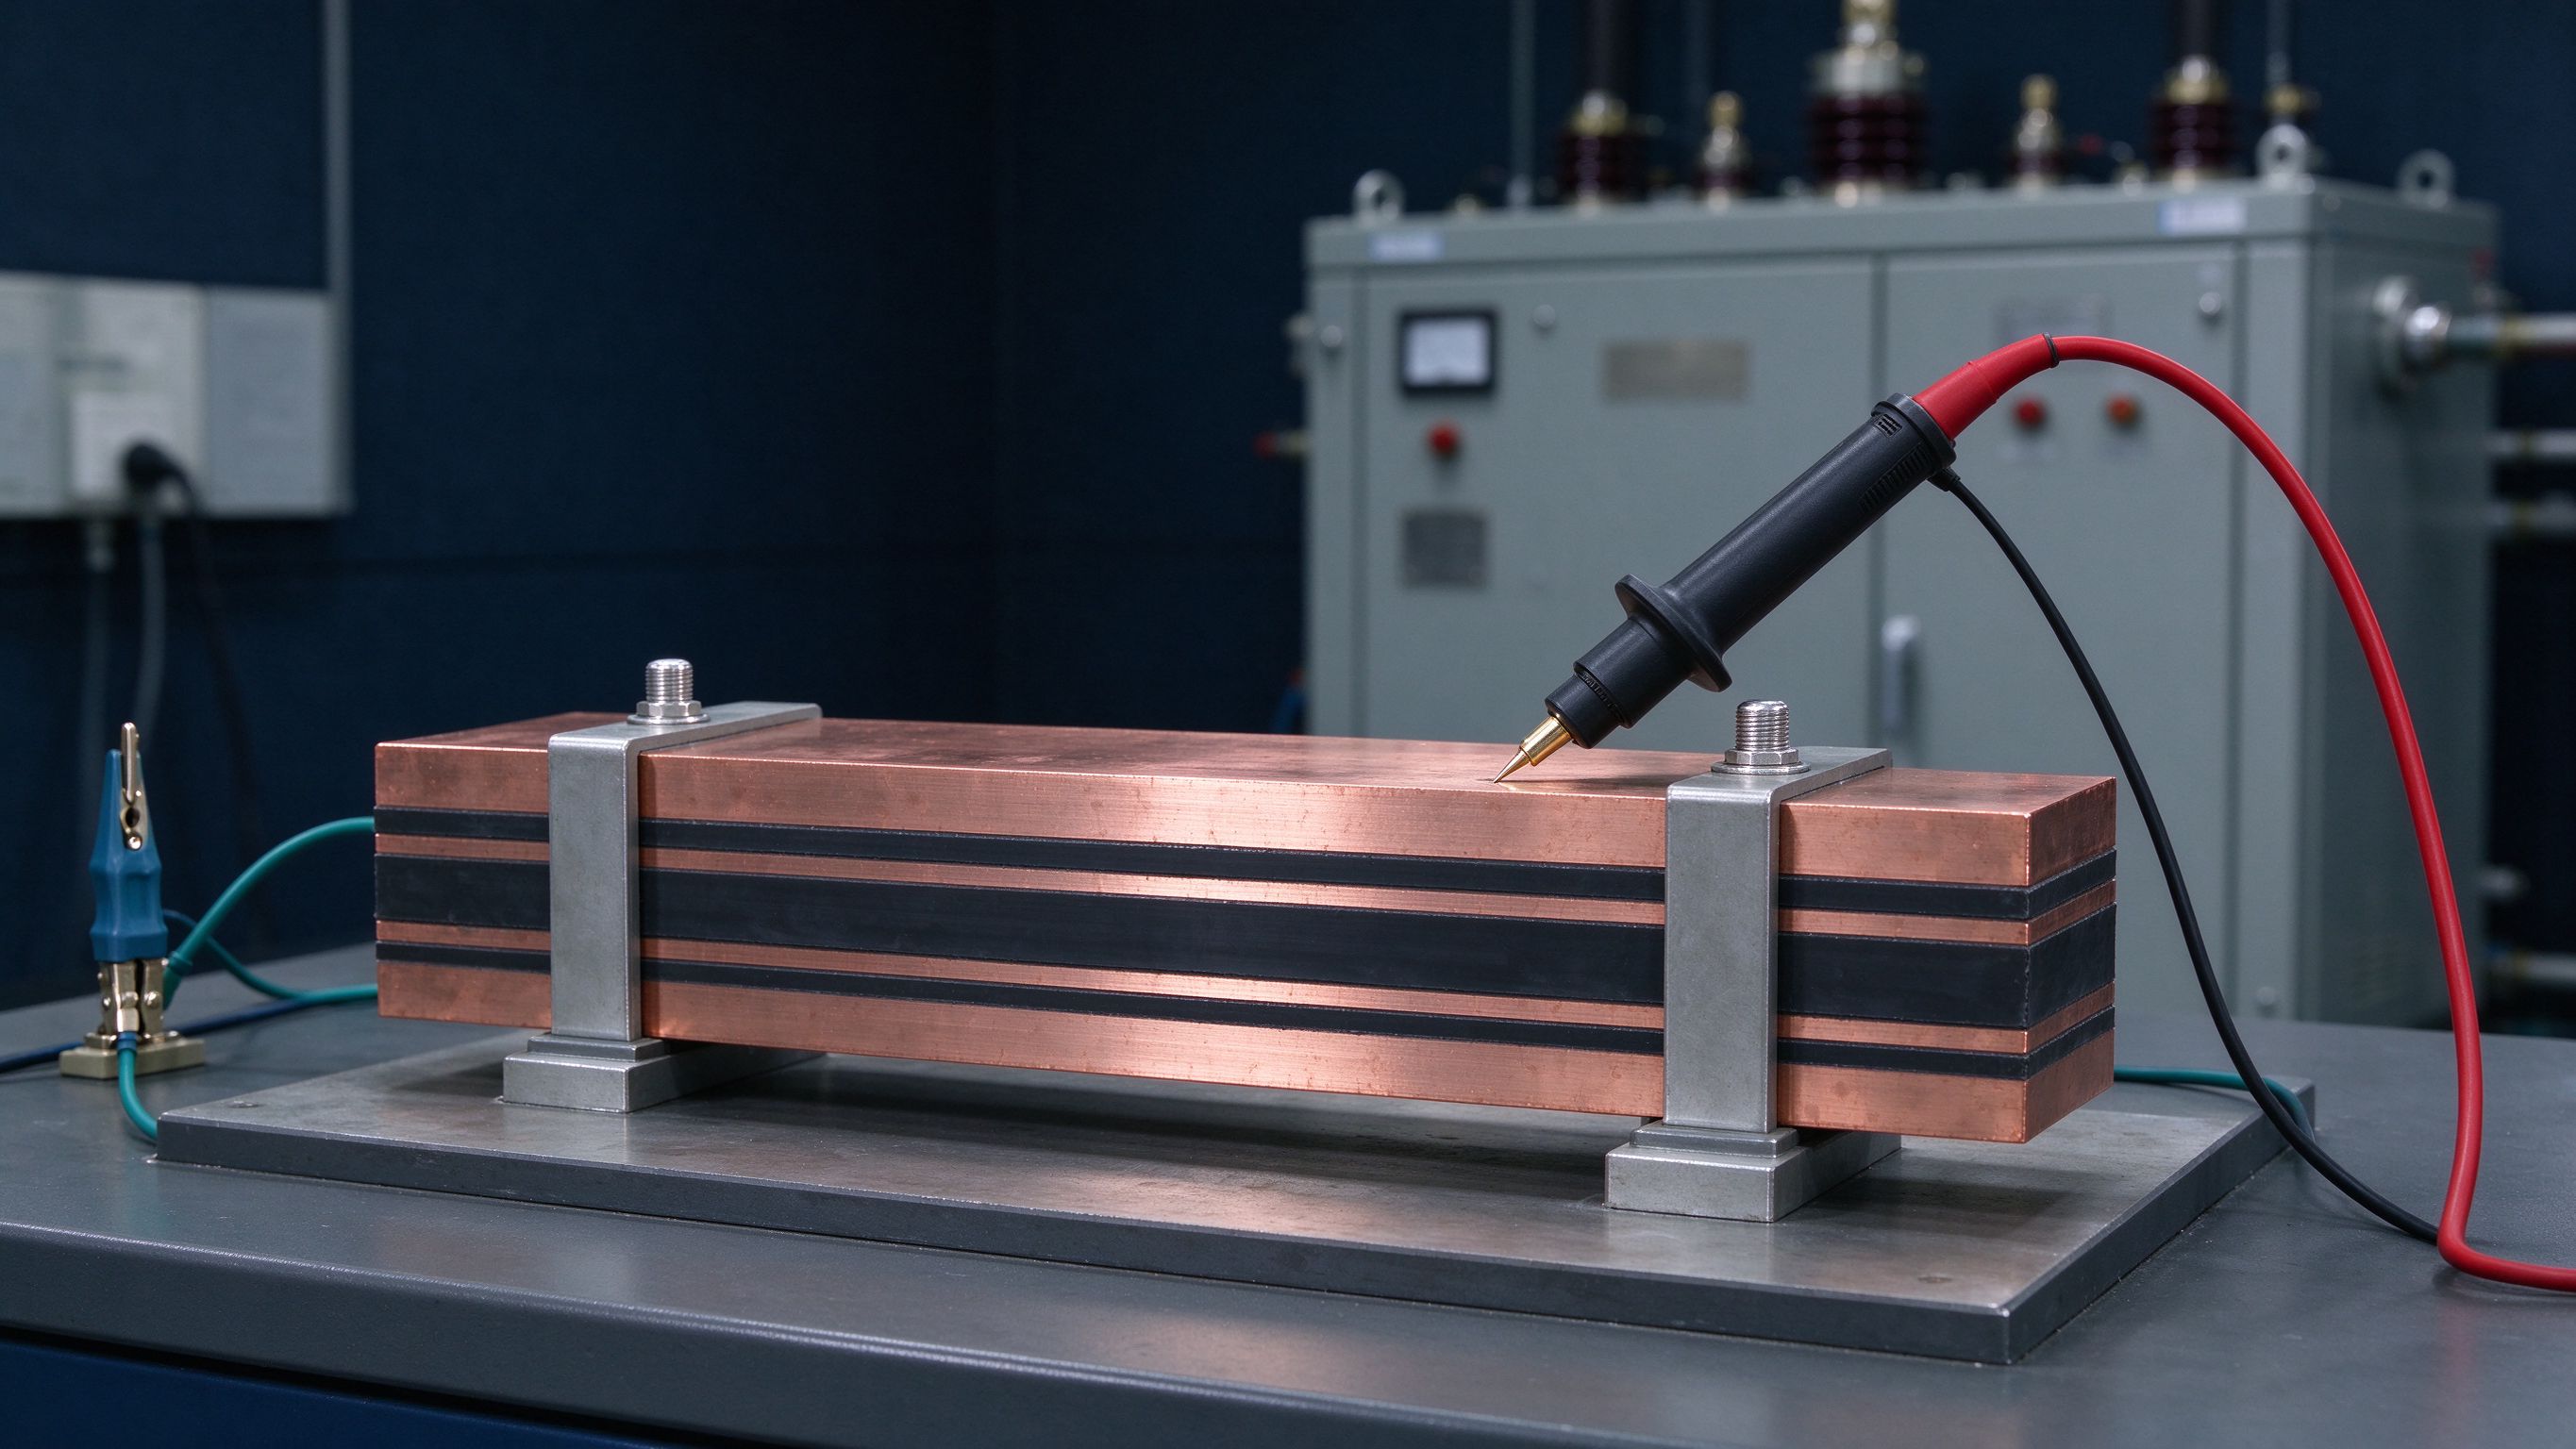
El ensayo de aislamiento responde cuatro preguntas; resiste la tensión asignada, descarga
Read articleSend the current profile, voltage class and terminal types — our engineers reply within one business day.
