Thị trường thanh cái ép lớp vượt mốc một tỷ USD ngay trước năm 2026, và các dự báo công bố trong năm nay đồng thuận nhiều hơn là bất đồng: mảng đang compounding ở 6–7% mỗi năm, hướng tới khoảng 1,9 tỷ USD vào 2035, riêng lát cắt thanh cái EV công suất cao ước tính gần 1,45 tỷ USD trong 2026. Điều thú vị không phải con số tổng — mà là nơi tăng trưởng xuất phát: biến tần kéo và liên kết pin vẫn là nền, lưu trữ lưới đã thành động cơ thứ hai, và sạc mức megawatt đang nổi lên thành động cơ thứ ba.
Thị trường thanh cái ép lớp vượt mốc một tỷ USD ngay trước năm 2026, và các dự báo công bố trong năm nay đồng thuận nhiều hơn là bất đồng: mảng đang compounding ở 6–7% mỗi năm, hướng tới khoảng 1,9 tỷ USD vào 2035, riêng lát cắt thanh cái EV công suất cao ước tính gần 1,45 tỷ USD trong 2026. Điều thú vị không phải con số tổng — mà là nơi tăng trưởng xuất phát: biến tần kéo và liên kết pin vẫn là nền, lưu trữ lưới đã thành động cơ thứ hai, và sạc mức megawatt đang nổi lên thành động cơ thứ ba.
Market Research Future khép lại 2025 ở mức 0,99 tỷ USD cho thanh cái ép lớp và mở 2026 ở 1,06 tỷ USD, leo lên 1,88 tỷ USD vào 2035 với CAGR 6,6%. Straits Research công bố giá trị 2026 tương tự, quanh 0,99 tỷ USD. Lát cắt riêng cho EV hành xử khác: Mobility Foresights ước tính thị trường thanh cái EV công suất cao khoảng 1,45 tỷ USD trong 2026, bao gồm liên kết mô-đun pin, phân phối bộ pin, tầng lực biến tần, cụm phân phối nguồn và sạc trên xe. Nghiên cứu thanh cái ép lớp EV của PW Consulting cho 2026 khoảng 1,22 tỷ USD, tăng từ 1,01 tỷ USD năm 2025.
Những con số này không mâu thuẫn — chúng dùng các phạm vi khác nhau. Bài học cho người mua hoặc nhà cung cấp là thị trường tách thành một lõi EV tăng nhanh nhất, một thân lưu trữ & công nghiệp tăng đều, và một đuôi hạ tầng sạc tuy nhỏ hiện nay nhưng compounding từ một nền rất nhỏ. Nhà cung cấp linh kiện do đó phân bổ nguồn lực kỹ thuật theo tốc độ tăng trưởng từng mảng chứ không theo quy mô thị trường tổng.
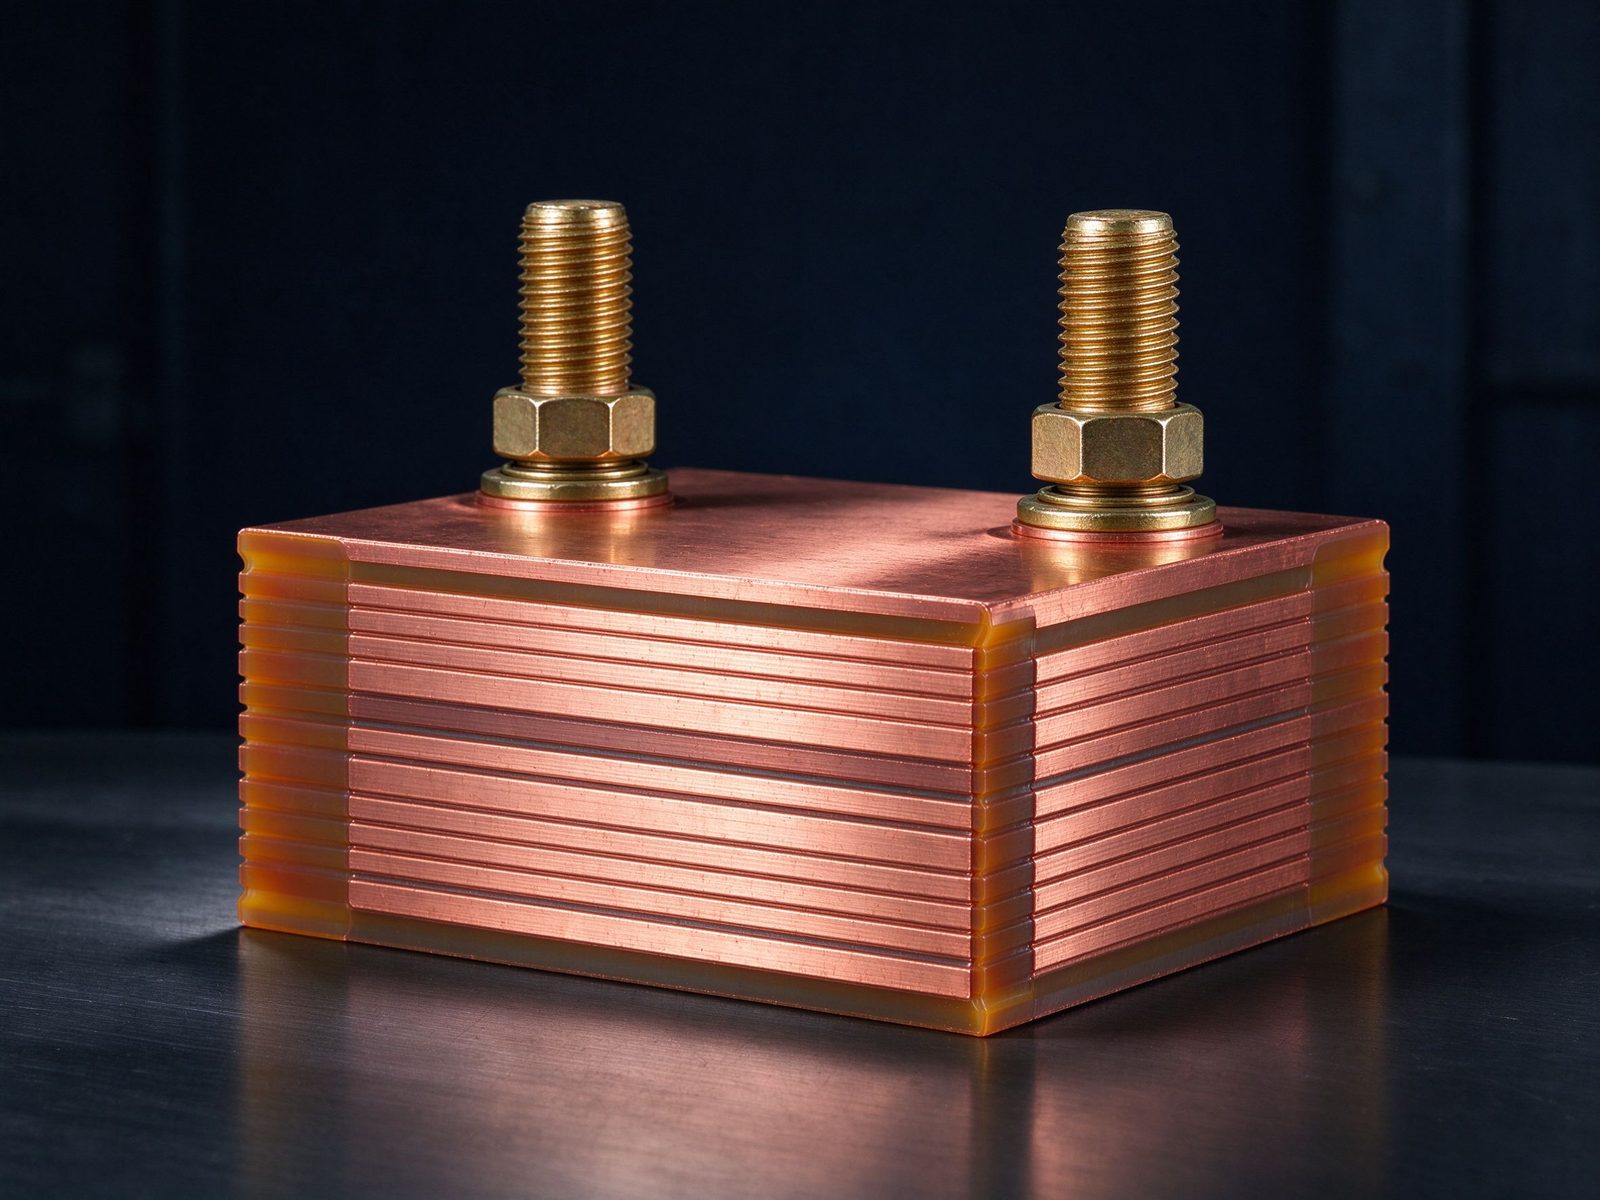
Tỷ trọng EV trong thị trường thanh cái được dẫn dắt bởi ba yếu tố cấu trúc vẫn đang compounding trong 2026. Thứ nhất, bản thân điện khí hóa xe: doanh số EV toàn cầu tiếp tục leo dốc, và mỗi xe điện chứa thanh cái ép lớp trong bộ pin, biến tần, sạc trên xe và cụm phân phối nguồn. Thứ hai, kiến trúc bộ pin: thiết kế cell-to-pack và cell-to-body chuyển từ đấu dây cấp mô-đun sang liên kết ép lớp trực tiếp, tăng hàm lượng thanh cái mỗi bộ pin ngay khi số lượng bộ pin đã trưởng thành. Thứ ba, dịch chuyển điện áp: nền tảng 800 V đẩy yêu cầu cách điện và PD, có lợi cho các chồng ép lớp được thiết kế kỹ hơn các thanh đơn giản.
Thị trường thanh cái ép lớp mềm EV của Trung Quốc được dự báo đạt khoảng 54 triệu USD trong 2026, tăng 12,9% so với năm, theo phân tích ngành được trích dẫn trong các báo cáo 2026 — một lời nhắc hữu ích rằng ngay cả một phân khúc quốc gia đơn lẻ cũng đủ lớn để duy trì năng lực chế tạo chuyên biệt. Với các nhà cung cấp toàn cầu, sự kết hợp giữa tăng hàm lượng mỗi xe và tăng trưởng thị trường nghĩa là mảng kinh doanh thanh cái EV đang mở rộng trên cả hai trục.
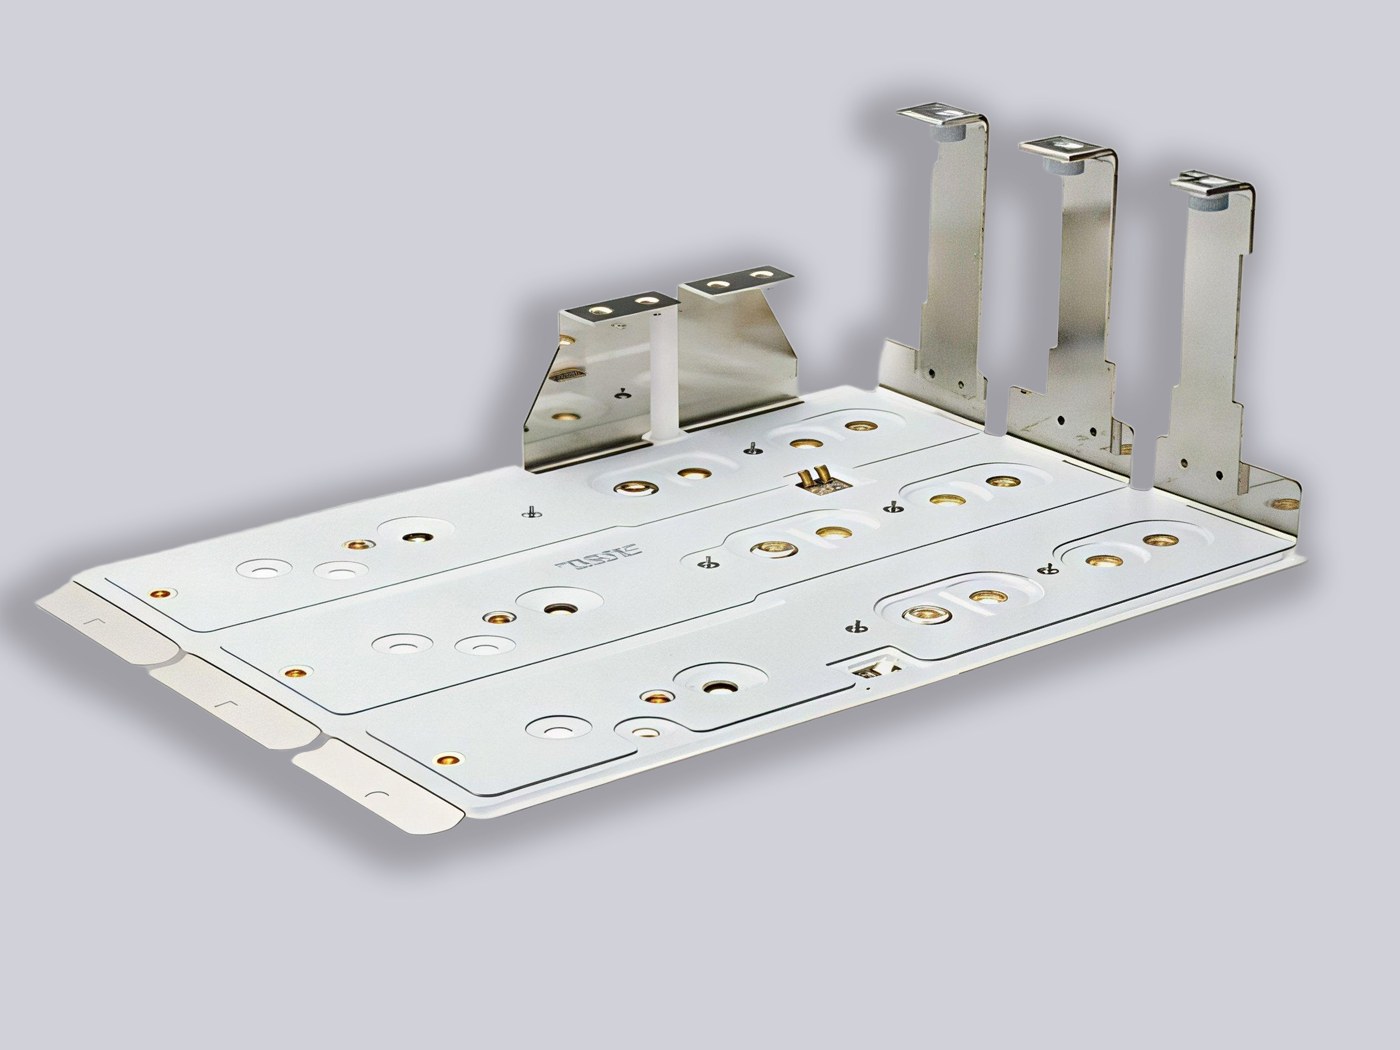
Dự báo 2026 của BloombergNEF về 188 GW / 535 GWh thêm mới lưu trữ tạo một nguồn cầu thứ hai, quy mô công nghiệp, cho thanh cái ép lớp. Mỗi gigawatt lưu trữ cần hàng trăm mô-đun PCS và hàng nghìn giá, và mỗi mô-đun PCS mang một link DC ép lớp. Kiến trúc 1500 V — và nền tảng 2000 V đang nổi — đẩy những link DC đó về phía các cụm ép lớp đã kiểm chứng tự cảm thấp, an toàn PD, thay vì thanh nối thông thường.
Thanh cái lưu trữ cũng là một "con vật" thương mại khác: nó được bán dựa trên giả định độ tin cậy 20 năm, hồ sơ bằng chứng thử nghiệm kiểu PPAP, và được mua bởi các đội kỹ thuật so sánh nhà cung cấp trên dữ liệu thử nghiệm chứ không chỉ giá. Các nhà cung cấp có hệ thống chất lượng cấp kéo tàu đang bước vào lưu trữ với một lợi thế cấu trúc. Sự chồng lấn với xu hướng PCS và link DC được trình bày trong bài lưu trữ của số báo này là trực tiếp.
Hạ tầng sạc là nhỏ nhất trong ba động cơ vào 2026 và là động cơ compounding nhanh nhất. IEA báo cáo hơn 7 triệu điểm sạc công cộng trên toàn thế giới vào cuối 2025, với khoảng 45% lắp đặt mới là sạc nhanh hoặc siêu nhanh. Mỗi bộ sạc siêu nhanh là một cụm điện tử công suất với thanh cái link DC; mỗi trụ MCS mức megawatt nhân lên hàm lượng đó nhiều lần. Ở cấp 1 MW và 3.000 A, link DC sạc được thiết kế với cùng kỷ luật như biến tần kéo — tự cảm thấp, giao diện làm mát chất lỏng, cách điện đã kiểm chứng — chính là bộ năng lực của một chuyên gia thanh cái ép lớp.
Về quy mô thị trường, đuôi sạc là một quyền chọn mua: hàm lượng thanh cái mỗi điểm sạc nhỏ, nhưng lượng lắp đặt đang tăng ở mức hai chữ số và công suất mỗi điểm leo từ 350 kW lên 1 MW+. Một thập kỷ compounding như vậy biến sạc thành một trong những thị trường cuối lớn nhất của thanh cái vào 2035 — cùng quỹ đạo mà mảng biến tần EV đã đi sau 2018.
Chuỗi cung ứng thanh cái mang tính khu vực theo cách có ý nghĩa với người mua. Trung Quốc có một cụm dày đặc nhà chế tạo thanh cái ép lớp phục vụ các OEM EV và lưu trữ với lead time ngắn; châu Âu có năng lực mạnh về điện tử công suất và hệ thống thanh cái công nghiệp; Bắc Mỹ đang xây năng lực nội địa, một phần được xúc tác bởi hơn 370 tỷ USD ưu đãi năng lượng của IRA được trích dẫn trong các báo cáo thị trường. Kết quả là một nền nhà cung cấp phân mảnh với vài chuyên gia ở đỉnh mỗi vùng — một cấu trúc giữ giá cạnh tranh và biến năng lực kỹ thuật thành yếu tố khác biệt.
Người mua thường công nhận hai đến ba nhà cung cấp mỗi chương trình và dùng an ninh cung ứng khu vực làm yếu tố quyết định. Với một nhà chế tạo như SHANYUAN, vận hành từ một nhà máy 17.200 m² tại Nhật Chiếu với hơn 20 quốc gia xuất khẩu, vị thế rõ ràng: phục vụ khách hàng EV, lưu trữ và sạc toàn cầu bằng cùng một nền tảng thanh cái ép lớp, khác biệt bằng bằng chứng thử nghiệm và hỗ trợ thiết kế tùy chỉnh chứ không phải giá thông thường.
Thập kỷ tới của công nghệ thanh cái đang được quyết định bởi cùng các lực định hình ngành điện tử công suất: điện áp cao hơn, mật độ công suất cao hơn, và quản lý nhiệt như một biến thiết kế hạng nhất. Kỳ vọng sẽ thấy áp dụng rộng hơn các cụm thanh cái làm mát chất lỏng và gắn tấm lạnh; hệ điện môi được thiết kế cho vận hành không phóng điện ở 1500–2000 V; và tích hợp — thanh cái hấp thụ chức năng tụ điện, cảm biến và cầu chì vào một linh kiện ép lớp duy nhất. Xu hướng tích hợp đã thấy ở thanh cái ép lớp điện tử công suất, nơi kết hợp link DC, dẫn cổng và phân phối.
Với các nhà cung cấp, lộ trình ngụ ý đầu tư nặng hơn vào năng lực thử nghiệm (máy đo PD, buồng chu kỳ nhiệt, tự động hóa hipot) và vào công cụ thiết kế dự báo tự cảm, nhiệt độ và ứng suất trường trước nguyên mẫu đầu tiên. Người mua nên tìm các nhà cung cấp mà báo cáo thử nghiệm chứng minh năng lực này, bởi đó chính là năng lực giảm rủi ro cho bảo hành lưu trữ 20 năm.
Chế tạo thanh cái ép lớp là một nghề xếp lớp chính xác, không phải nghề dập. Kinh tế học xoay quanh bốn năng lực: xử lý đồng (cắt, dập, mạ), ép điện môi (nhiệt và áp lực kiểm soát, liên kết không rỗ), nối đầu cực (hàn, gắn trụ), và thử nghiệm (hipot, PD, điện trở, chu kỳ nhiệt). Mức độ thâm nhập vốn trung bình, nhưng nhân công kỹ thuật và năng lực thử nghiệm chi phối chi phí — đó là lý do thị trường tưởng thưởng các chuyên gia và cạnh tranh giá chỉ giới hạn ở mảng hàng hóa.
Với người mua, kinh tế chế tạo giải thích hai thực tế thực tế. Thứ nhất, nguyên mẫu và linh kiện lượng nhỏ đắt so với linh kiện hàng loạt vì hàm lượng kỹ thuật không scale theo sản lượng; can thiệp hỗ trợ thiết kế sớm giảm số lần lặp. Thứ hai, năng lực thử nghiệm là một ràng buộc thực sự: máy đo PD và buồng chu kỳ nhiệt của nhà cung cấp mới là giới hạn năng lực thật, không phải máy dập. Khi công nhận nhà cung cấp, hãy hỏi về thiết bị thử nghiệm và thông lượng, không chỉ năng lực tính bằng tấn đồng. Trang hệ thống chất lượng mô tả kim tự tháp thử nghiệm mà SHANYUAN vận hành.
Thị trường thanh cái ép lớp pha trộn các chuyên gia toàn cầu (nhà chế tạo tập trung điện tử công suất), nhà sản xuất khu vực phục vụ OEM EV và công nghiệp địa phương, và một đuôi dài các xưởng xử lý kim loại bước vào từ nền dập hoặc cáp. Lợi thế chuyên gia là dữ liệu thử nghiệm và chiều sâu thiết kế: một link DC đã kiểm chứng PD, tự cảm thấp là một sản phẩm kỹ thuật, và kỹ thuật đó nằm trong stack-up, bản đồ đầu cực và bằng chứng thử nghiệm chứ không nằm ở đồng thô.
Đó cũng là lý do thị trường đang hợp nhất quanh các ứng dụng chứ không phải hàng hóa. Các nhà cung cấp có thể lập hồ sơ phối hợp cách điện cấp 1500 V, hành vi chu kỳ nhiệt và khả năng truy xuất kiểu PPAP sẽ thắng các chương trình lưu trữ và sạc; nhà cung cấp hàng hóa cạnh tranh cho các thanh một lớp đơn giản. Vị thế của SHANYUAN — một nhà máy 17.200 m², xuất khẩu hơn 20 quốc gia, và một nền sản phẩm phủ từ thanh cái ép lớp điện tử công suất đến thanh cái pin — nằm về phía kỹ thuật của ranh giới đó.
Được dùng theo cách này, các báo cáo 2026 hội tụ về một thông điệp rõ: thị trường đang compounding ở 6–7%, dẫn đầu là điện tử công suất EV, với lưu trữ và sạc cộng thêm các tốc độ tăng trưởng nhanh nhất từ các nền nhỏ hơn.
Năm năm tới sẽ quyết định nhà cung cấp nào sở hữu các phân khúc giá trị cao. Ba động thái định vị quan trọng nhất. Thứ nhất, bám theo điện áp: năng lực ở 800 V ô tô, 1500 V lưu trữ và nền tảng sạc 1250 V — gồm cách điện đã kiểm chứng PD — trở thành vé công nhận cho các chương trình tăng trưởng nhanh nhất. Thứ hai, bám theo nhiệt: thanh cái làm mát chất lỏng và gắn tấm lạnh chuyển từ chuyên biệt sang chủ lưu khi mật độ công suất leo dốc, và các nhà cung cấp có năng lực thiết kế nhiệt sẽ thắng mảng link DC. Thứ ba, bám theo tích hợp: thanh cái hấp thụ chức năng tụ điện, cảm biến và bảo vệ giảm chi phí lắp ráp cho OEM và nâng rào cản kỹ thuật cho đối thủ.
Với người mua, hàm ý thực tế là công nhận nhà cung cấp theo lộ trình này: hỏi bằng chứng thử nghiệm PD, năng lực mô phỏng nhiệt và các ví dụ cụm lắp ráp tích hợp, không chỉ đơn giá. Dịch vụ thiết kế tùy chỉnh là điểm khởi đầu thông thường cho đánh giá đó, và hướng dẫn thiết kế cung cấp cơ sở kỹ thuật để so sánh các phương án.
Lát cắt thanh cái EV — phần tăng trưởng nhanh nhất của thị trường — phân rã thành năm ứng dụng con với yêu cầu linh kiện riêng. Liên kết mô-đun pin: link mỏng, mật độ cao mang dòng cell với đầu cực hàn hoặc bắt vít, dẫn dắt bởi sản lượng và nhạy chi phí. Phân phối bộ pin: cụm ép lớp cộng các dòng mô-đun và đưa về bus tiếp điểm và cầu chì, định mức theo dòng bộ pin với cảm biến tích hợp. Tầng lực biến tần: thanh cái link DC giữa bus DC và cầu IGBT/SiC, nơi tự cảm là yếu tố thiết kế dẫn dắt. Cụm phân phối nguồn (PDU): điểm nối trung tâm cho các tải, tích hợp cầu chì, tiếp điểm và cảm biến dòng trên một linh kiện ép lớp. Sạc trên xe: các link AC/DC và DC/DC, nơi cách ly và kỷ luật EMI quan trọng hơn dòng định mức thô.
Mỗi ứng dụng con là một cuộc hội thoại thương mại khác. Link DC biến tần được bán bằng dữ liệu tự cảm và thử nghiệm PD; liên kết mô-đun được bán bằng năng suất quy trình và chi phí mỗi khớp; PDU được bán bằng tích hợp và dịch vụ thiết kế. Một nhà cung cấp phủ cả năm — như SHANYUAN với các dòng thanh cái pin, thanh cái điện tử công suất và tùy chỉnh — tham gia vào toàn bộ lát cắt EV chứ không phải một góc của nó.
Cấu trúc khu vực của sản xuất thanh cái đang dịch chuyển dưới áp lực chính sách. Các báo cáo thị trường trích dẫn hơn 370 tỷ USD ưu đãi năng lượng của Đạo lật Giảm lạm phát Hoa Kỳ như một xúc tác cho chuỗi cung ứng EV và lưu trữ nội địa, điều đang kéo năng lực thanh cái về phía Bắc Mỹ cùng các cụm sẵn có ở Trung Quốc và châu Âu. Với người mua, hệ quả thực tế là: nhiều lựa chọn công nhận hơn theo vùng, hồ sơ lead time và thuế quan khác nhau, và một lập luận mạnh hơn cho công nhận đa nguồn với dự phòng địa lý.
Với một nhà chế tạo, sự dịch chuyển tưởng thưởng các nhà xuất khẩu có thể phục vụ nhiều vùng từ một nền tảng kỹ thuật. SHANYUAN xuất hàng đến hơn 20 quốc gia từ nhà máy 17.200 m² tại Nhật Chiếu, và trang liên hệ là nơi các đội mua hàng khu vực thường bắt đầu cuộc hội thoại công nhận — các trang hướng dẫn thiết kế và hệ thống chất lượng cung cấp cơ sở hồ sơ mà họ yêu cầu.
Quan điểm CAGR 6–7% đến 2030 dựa trên các động lực vốn đã vững chắc từng cái: tỷ lệ thâm nhập EV (và hàm lượng thanh cái mỗi xe tăng cùng cell-to-pack và kiến trúc 800 V), xây dựng lưu trữ lưới (dự báo 188 GW của BNEF cho 2026 và 308 GW vào 2036), và mật độ công suất hạ tầng sạc (từ 350 kW lên mức megawatt). Rủi ro cũng cụ thể như vậy: biến động giá đồng, vốn dịch chuyển cả chi phí vật liệu lẫn lập luận thay bằng nhôm; chính sách thương mại và thuế quan, vốn xào xạc lại chuỗi cung ứng khu vực; và thay thế công nghệ — dù chưa có lựa chọn thay thế đáng tin cậy cho liên kết ép lớp bằng đồng ở các link DC dòng lớn, tỷ lệ tương đối của liên kết hàn so với bắt vít so với mềm sẽ tiếp tục dịch chuyển.
Về hoạch định, thông điệp là ổn định: thị trường đang tăng, hàm lượng mỗi hệ thống đang tăng, và yêu cầu kỹ thuật đang thắt chặt. Một người mua hoặc nhà cung cấp thiết kế cho cách điện 1500 V+, tích hợp nhiệt và hồ sơ thử nghiệm đang đứng đúng phía của mọi động lực và hầu hết các rủi ro. Triển vọng cung ứng đồng và bài lưu trữ trong ngày phủ hai biến số dễ thấy nhất.
Các báo cáo thị trường đặt thị trường toàn cầu khoảng 0,99–1,06 tỷ USD trong 2026, hướng tới 1,88 tỷ USD vào 2035 với CAGR 6–7%.
Mảng EV (ước tính gần 1,45 tỷ USD cho thanh cái EV công suất cao trong 2026), với lưu trữ lưới và sạc megawatt compounding nhanh nhất từ các nền nhỏ hơn.
Kiến trúc cell-to-pack, nền tảng 800 V và sự lan rộng của điện tử công suất vào mọi tiểu hệ EV đều làm tăng hàm lượng thanh cái ép lớp mỗi xe.
Công nhận bằng năng lực kỹ thuật và bằng chứng thử nghiệm — phương pháp dòng định mức, dữ liệu PD, chu kỳ nhiệt — và dùng đa dạng hóa khu vực cho an ninh cung ứng.
Đôi cái nhìn thị trường với các bài kỹ thuật trong số báo này: sạc megawatt, link DC PCS lưu trữ, và các hướng dẫn kỹ thuật về thử nghiệm cách điện, quản lý nhiệt và hàn & nối.
Đọc cùng nhau, bức tranh thị trường 2026 là một tăng trưởng lành mạnh, được dẫn dắt bởi kỹ thuật: nền một tỷ USD là thật, lõi EV compounding nhanh nhất, lưu trữ thêm một động cơ công nghiệp thứ hai, và sạc megawatt cung cấp quyền chọn mua cho thập kỷ tới.
Với những động lực đó, bảng điểm 2026 cho thanh cái ép lớp là thẳng thắn: một thị trường một tỷ USD tăng trưởng trên hàm lượng kỹ thuật, nơi những người thắng là các chuyên gia kết hợp quy mô chế tạo với bằng chứng thử nghiệm và chiều sâu thiết kế.
Cho cả nhà cung cấp lẫn người mua, bài học thực tế là như nhau: thị trường tưởng thưởng kỹ thuật được lập hồ sơ, và cuộc hội thoại công nhận bắt đầu bằng bằng chứng thử nghiệm, chiều sâu thiết kế và an ninh cung ứng khu vực.
Các nhà dự báo, người mua và nhà cung cấp đều đi đến cùng một kết luận: thanh cái ép lớp đã trở thành một linh kiện nền tảng của nền kinh tế điện khí hóa, và 2026 là năm đặc điểm kỹ thuật của thị trường trở thành đặc điểm định nghĩa của nó.
MCS chuyển từ thí điểm sang quy mô đội xe trong 2026: sạc 1 MW+ ở 1250 V và tới 3000 A bắt
Read article
BloombergNEF thấy 158-188 GW lưu trữ mới trong 2026. Các nền tảng PCS đang leo từ bus 1500
Read article
Thử cách điện trả lời bốn câu hỏi: nó có chịu được điện áp định mức không, nó có phóng điệ
Read articleSend the current profile, voltage class and terminal types — our engineers reply within one business day.
