EV・再生可能・データセンターが牽引する市場成長。用途別の需要構造と、2026年の成長ドライバーを概観する。
EV・再生可能・データセンターが牽引する市場成長。用途別の需要構造と、2026年の成長ドライバーを概観する。
Market Research Future は積層バスバーの 2025 年を USD 0.99 billion で締めくくり、2026 年を USD 1.06 billion で始め、2035 年には CAGR 6.6% で USD 1.88 billion へ登るとする。Straits Research も同様に 2026 年を USD 0.99 billion 付近と報告。EV 中心の切片は異なる振る舞いをする:Mobility Foresights は大電力 EV バスバー市場を 2026 年に約 USD 1.45 billion と見積り、バッテリモジュール相互接続・パック配電・インバータパワー段・PDU・車載充電器をカバーする。PW Consulting の EV 積層バスバー調査は 2026 年を約 USD 1.22 billion とし、2025 年の USD 1.01 billion から増加。
これらの数値は矛盾しない――スコープが異なるだけ。購買者または供給業者への教訓は、市場が最も速く成長する EV コア、着実に成長する蓄電・工業本体、そして今日は小さいが微小基盤から複利成長する充電インフラテールに分裂すること。部品供給業者はしたがって、集計市場規模でなくセグメント成長で工学リソースを配分する。
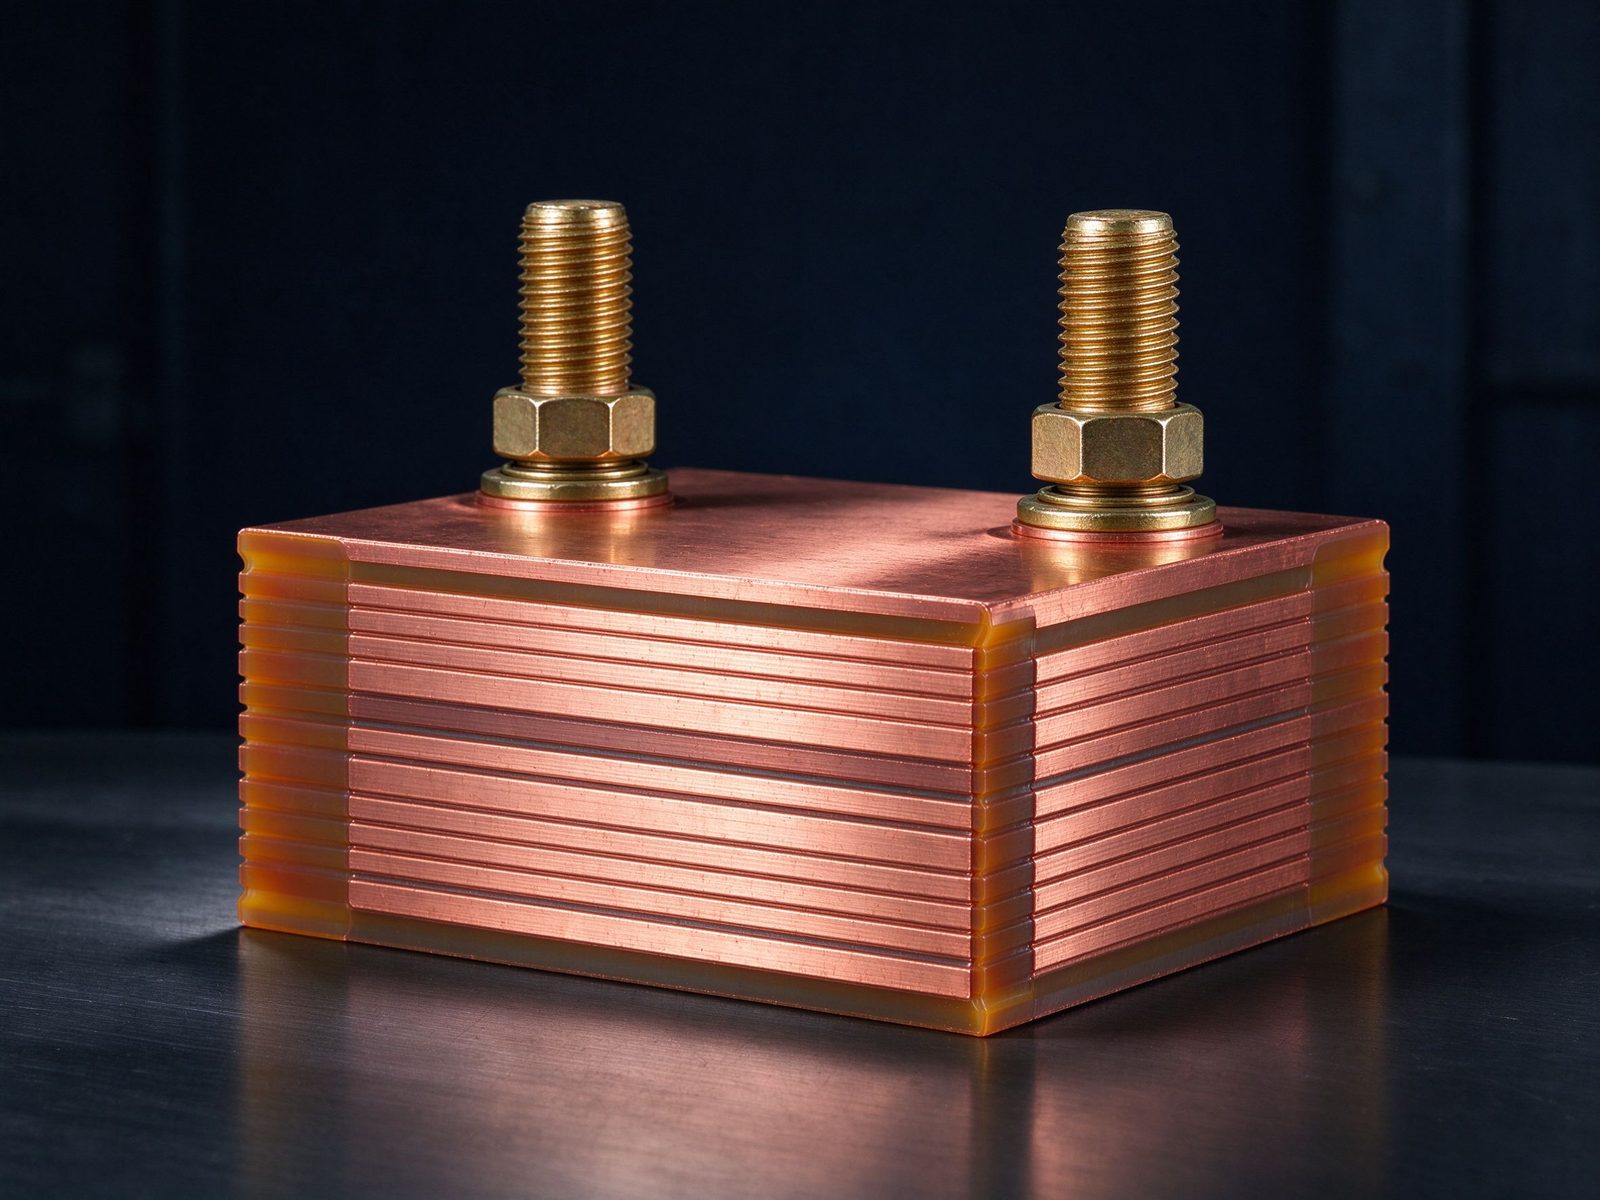
バスバー市場の EV シェアは、2026 年になお複利成長する三つの構造要因に駆動される。第一に車両電化自体:世界 EV 販売は登り続け、各 EV はバッテリパック・インバータ・車載充電器・PDU に積層バスバーを含む。第二にパックアーキテクチャ:CTP・CTB 設計がモジュールレベル配線から直接積層相互接続へ移り、パック数が成熟してもパックあたりバスバー含有量を増やす。第三に電圧移行:800 V プラットフォームが、単純バーでなく工学的積層スタックを支持する絶縁・PD 要件を押し上げる。
2026 年報告が引用する業界分析によれば、中国の EV 積層フレキシブルバスバー市場は 2026 年に約 USD 54 million に達すると予測、前年比 12.9% 増――単一の国別サブセグメントでさえ専用製造能力を支えるに十分な大きさであることの有用な提醒。グローバル供給業者にとって、車両あたり含有量成長と市場成長の組合せは、EV バスバー事業が両軸で拡大することを意味する。
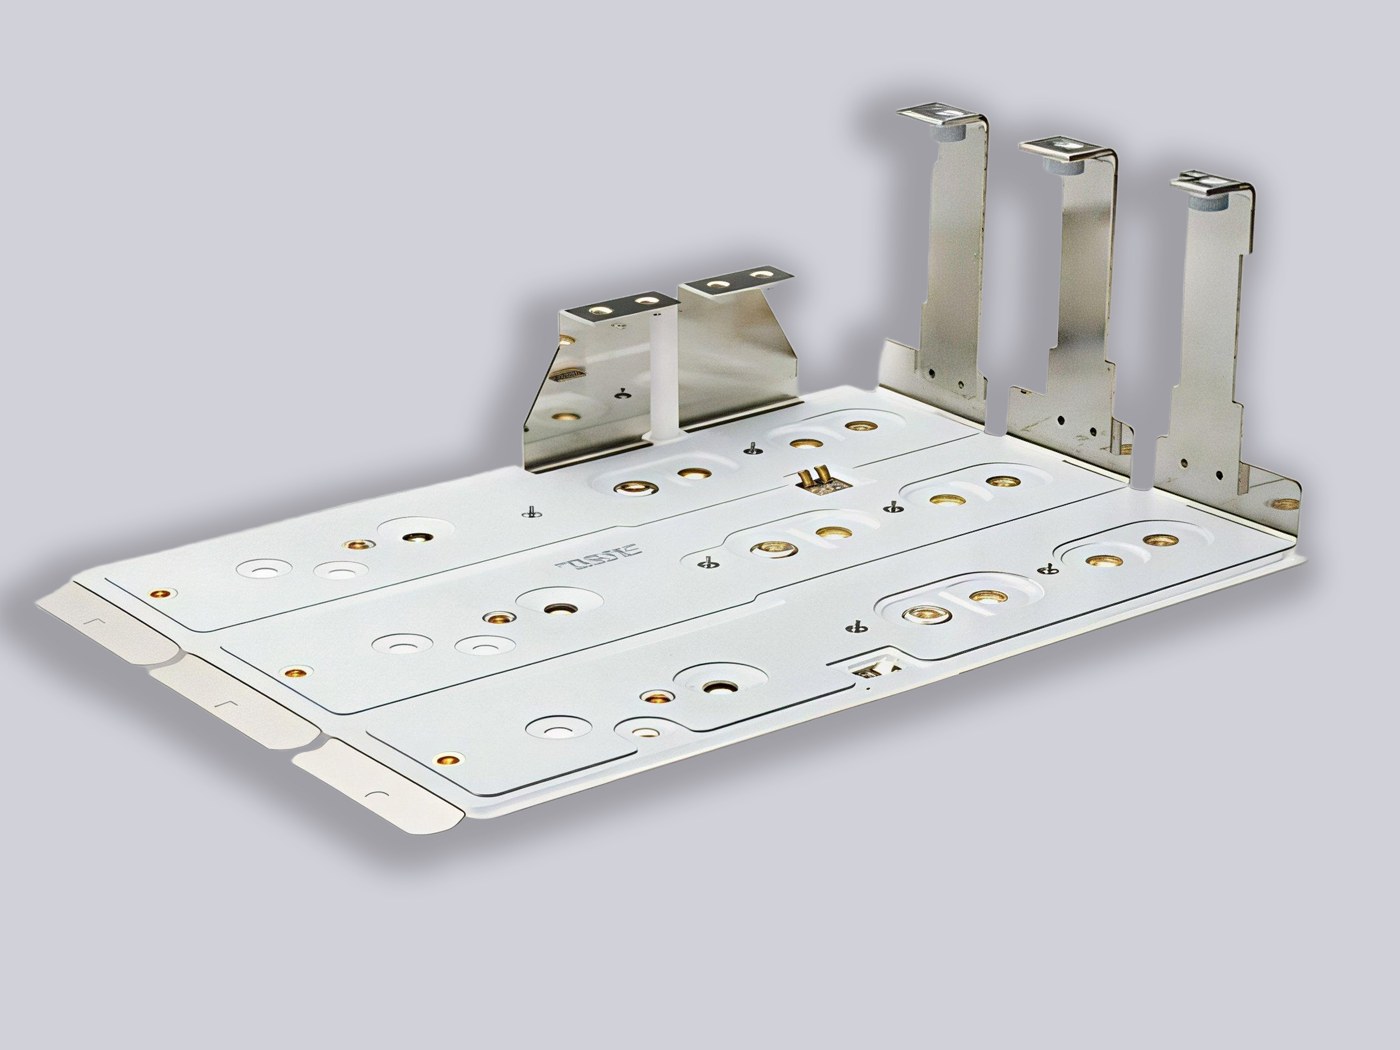
BloombergNEF の 2026 年 188 GW / 535 GWh の新規蓄電追加予測は、積層バスバーに第二の工業規模需要プールを生む。蓄電 1 GW ごとに数百の PCS モジュールと数千のラックを要し、各 PCS モジュールが積層 DC リンクを担う。1500 V アーキテクチャ――そして新興 2000 V プラットフォーム――はそれら DC リンクを汎用バスワークでなく、検証済み低インダクタンス・PD 安全積層アセンブリへ押しやる。
蓄電バスバーは商業的にも別物:20 年信頼性前提で売られ、PPAP 様式の試験証拠で文書化され、価格だけでなく試験データで供給業者を比較する工学チームに調達される。トラクショングレードの品質システムを持つ供給業者が構造的優位で蓄電に入る。今号蓄電記事で扱うPCS・DC リンクトレンドとの重複は直接的。
充電インフラは 2026 年に三つのエンジンで最小だが、最も速く複利成長する。IEA は 2025 年末時点で世界の公共充電ポイントが 700 万超と報告、新規設置の約 45% が急速または超急速。各超急速充電器は DC リンクバスバーを持つパワーエレクトロニクスアセンブリ;各メガワット級 MCS ペデスタルはその含有量を数倍に増す。1 MW・3,000 A クラスでは充電 DC リンクがトラクションインバータと同規律で設計される――低インダクタンス、液冷インターフェース、検証絶縁――まさに積層バスバー専門家の能力セット。
市場規模上、充電テールはコールオプション:充電ポイントあたりバスバー含有量は小さいが、設備ベースが二桁率で成長しポイントあたり電力が 350 kW から 1 MW+ へ登る。その複利が十年続けば、充電は 2035 年までに最大のバスバーエンド市場の一つになる――EV インバータセグメントが 2018 年後にたどったのと同じ軌跡。
バスバーサプライチェーンは、購買者にとって重要な形で地域的である。中国は短リードタイムで EV・蓄電 OEM に応える積層バスバーメーカーの密なクラスタを抱え;欧州はパワーエレクトロニクスと工業バスバーシステムに強い能力を持ち;北米は国内能力を構築中、一部は市場報告が引用する IRA の 3,700 億ドル超のエネルギー補助に触発される。結果は各地域トップに数専門家を抱く分断された供給基盤――価格を競争的に保ち工学能力を差別化要因にする構造。
購買者は通常、プログラムあたり 2–3 供給業者を認定し、供給の地域的安全を判断要因とする。SHANYUAN のようなメーカーにとって、日照の 17,200 m² 工場から 20+ 輸出国を運営するポジショニングは明確:同じ積層バスバープラットフォームで世界の EV・蓄電・充電顧客に応え、商品価格でなく試験証拠と特注設計支援で差別化する。
バスバー技術の次十年は、パワーエレクトロニクス業界を形作るのと同じ力で決まる:より高い電圧、より高い電力密度、そしてファーストクラス設計変数としての熱管理。液冷・コールドプレート直付けバスバーアセンブリのより広い採用;1500–2000 V で無放電動作向けに設計された誘電体システム;そして統合――容量・センシング・ヒューズ機能を単一積層部品に吸収するバスバー。統合トレンドは既に、DC リンク・ゲートドライバ・配電機能を組み合わせるパワーエレクトロニクス積層バスバーで見える。
供給業者にとってロードマップは、試験能力(PD 試験器、熱サイクルチャンバ、hi-pot 自動化)と、初試作前にインダクタンス・温度・電界応力を予測する設計ツールへのより重い投資を意味する。購買者は、この能力を試験報告が示す供給業者を探すべき。それが 20 年蓄電保証をデリスクするのと同じ能力だから。
積層バスバー製造は打抜き事業でなく精密スタッキング事業。経済性は四つの能力に懸かる:銅加工(切断・打抜き・めっき)、誘電体積層(制御温圧・ボイドフリー接着)、端子接合(溶接・スタッド取付)、試験(hi-pot・PD・抵抗・熱サイクル)。資本集約度は中程度だが、工学労働と試験能力がコストを支配する――だから市場が専門家を報い、価格競争が商品セグメントに限られる。
購買者にとって製造経済は二つの実務的現実を説明する。第一に試作・少量部品は、工学内容が量でスケールしないため量産部品に対し高い;設計支援を早期に関与させれば反復が減る。第二に試験能力が真の制約:供給業者の PD 試験器と熱サイクルチャンバが、銅トン数でなく真の能力限界。供給業者認定時は、銅トン数能力だけでなく試験装置とスループットを尋ねる。品質システムページが SHANYUAN の試験ピラミッドを記述。
積層バスバー市場は、グローバル専門家(パワーエレクトロニクス特化メーカー)、地元 EV・工業 OEM に応える地域生産者、そして打抜きまたはケーブル背景から参入する金属加工店のロングテールを混ぜる。専門家優位は試験データと設計深さ:PD 検証済み低インダクタンス DC リンクは工学製品であり、その工学は生銅でなくスタックアップ・端子マップ・試験証拠に埋め込まれる。
だからこそ市場が商品でなく応用の周りで統合している。1500 V クラス絶縁協調・熱サイクル挙動・PPAP 様式トレーサビリティを文書化できる供給業者が蓄電・充電プログラムを勝ち取り;商品供給業者は単純単層バーを争う。SHANYUAN のポジション――17,200 m² 工場、20+ カ国輸出、パワーエレクトロニクス積層バスバーからバッテリバスバーまでをカバーする製品プラットフォーム――は、その分水嶺の工学側に位置する。
このように使えば、2026 年報告は一つの明確なメッセージに収束する:市場が 6–7% で複利成長し、EV パワーエレクトロニクスが主導し、蓄電と充電がより小さい基盤から最速の成長率を加える。
次の五年が、高価値セグメントを誰が所有するかを決める。三つのポジショニング動きが最も重要。第一に電圧を追え:800 V 車載・1500 V 蓄電・1250 V 充電プラットフォーム(PD 検証済み絶縁含む)での能力が、最速成長プログラムの認定切符になる。第二に熱を追え:電力密度が登るにつれ液冷・コールドプレート直付けバスバーが特殊から主流へ移り、熱設計能力を持つ供給業者が DC リンク事業を勝ち取る。第三に統合を追え:容量・センシング・保護機能を吸収するバスバーが OEM の組立コストを下げ競合の工学障壁を上げる。
購買者への実務的含意は、このロードマップに照らし供給業者を認定すること:PD 試験証拠・熱シミュレーション能力・統合アセンブリ例を求め、単価だけでなく。特注設計サービスがその評価の通常の出発点、設計ガイドが提案比較の技術ベースラインを提供。
市場で最も成長する EV バスバー切片は、明確な部品要件を持つ五つのサブ応用に分解する。バッテリモジュール相互接続:薄型高密度リンクが溶接またはボルト端子でセル電流を担い、量駆動でコスト敏感。パック配電:モジュール電流を合算しコンタクタ・ヒューズバスへ給電する積層アセンブリ、統合センシング付きパック電流定格。インバータパワー段:DC バスと IGBT/SiC ブリッジ間の DC リンクバスバー、低インダクタンスが設計駆動。PDU:負荷の中央接続点、単一積層部品にヒューズ・コンタクタ・電流センサを統合。車載充電器:AC/DC・DC/DC リンク、絶縁と EMI 規律が生電流容量より重要。
各サブ応用は異なる商談。インバータ DC リンクはインダクタンスと PD 試験データで売られ;モジュール相互接続は工程歩留りと継手コストで;PDU は統合と設計サービスで売られる。五つすべてをカバーする供給業者――SHANYUAN がバッテリバスバー、パワーエレクトロニクスバスバー、特注製品ラインでそうであるように――EV 切片の片隅でなく全体に参加する。
バスバー生産の地域構造が政策圧力下でシフトしている。市場報告は、米国 IRA の 3,700 億ドル超のエネルギー補助を国内 EV・蓄電サプライチェーンの触媒として引用し、既存の中国・欧州クラスタと共にバスバー能力を北米へ引き寄せている。購買者への実務的帰結:地域的により多くの認定選択肢、異なるリードタイム・関税プロファイル、そして地理的冗長性を伴う複数調達認定のより強い論拠。
メーカーにとってこのシフトは、一つの工学プラットフォームから複数地域に応えられる輸出業者を報いる。SHANYUAN は 17,200 m² の日照工場から 20+ カ国へ出荷、コンタクトページが地域調達チームが通常認定会話を始める場所――設計ガイドと品質システムページが彼らが求める文書ベースラインを提供。
2030 年までの 6–7% CAGR 見方は、個々に堅牢なドライバに依拠する:EV 浸透(CTP・800 V アーキで車両あたりバスバー含有量上昇)、系統蓄電ビルドアウト(BNEF の 2026 年 188 GW、2036 年 308 GW 予測)、充電インフラ電力密度(350 kW からメガワット級)。リスクも同様に具体的:銅価変動(材料コストとアルミ代替論拠の両方を動かす)、貿易政策・関税(地域サプライチェーンを組み替え)、技術代替――大電流 DC リンクに銅積層相互接続に代わる信頼できる代替は現れていないが、溶接対ボルト対フレキシブル相互接続の相対シェアは動き続ける。
計画上メッセージは安定:市場は成長し、システムあたり含有量は成長し、工学要件は厳しくなる。1500 V 超絶縁・熱統合・試験文書向けに設計する購買者または供給業者は、すべてのドライバとほとんどのリスクの右側に位置する。銅供給見通しと当日の蓄電記事が、最も目に見える二つの変数を扱う。
市場報告は世界市場を 2026 年に約 USD 0.99–1.06 billion とし、2035 年に CAGR 6–7% で USD 1.88 billion へ向かう。
EV セグメント(2026 年の大電力 EV バスバーで約 USD 1.45 billion と推定)、系統蓄電とメガワット充電がより小さい基盤から最速で複利成長。
CTP アーキテクチャ、800 V プラットフォーム、そしてパワーエレクトロニクスのすべての EV サブシステムへの拡散が、車両あたり積層バスバー含有量を増やす。
工学能力と試験証拠――電流容量手法、PD データ、熱サイクル――で認定し、供給安全のため地域的多様化を使う。
市場展望を今号の技術記事と組み合わせ:メガワット充電、蓄電 PCS DC リンク、そして絶縁試験、熱管理、溶接・接合の工学ガイド。
併せて読めば、2026 年の市場像は健全で工学駆動の成長の一つ:十億ドル基盤は実在し、EV コアが最速で複利成長し、蓄電が第二の工業エンジンを加え、メガワット充電が次十年のコールオプションを提供する。
これらのダイナミクスを踏まえ、積層バスバーの 2026 年通信簿は明快:工学内容で成長する十億ドル市場、勝者は製造規模と試験証拠・設計深さを併せ持つ専門家。
供給業者と購買者双方にとって実際の要点は同じ:市場は文書化された工学を報い、認定会話は試験証拠・設計深さ・地域供給安全から始まる。
予測者・購買者・供給業者はすべて同じ結論に着く:積層バスバーは電化経済の基礎部品となり、2026 年は市場の工学的性格が決定的特徴となった年。
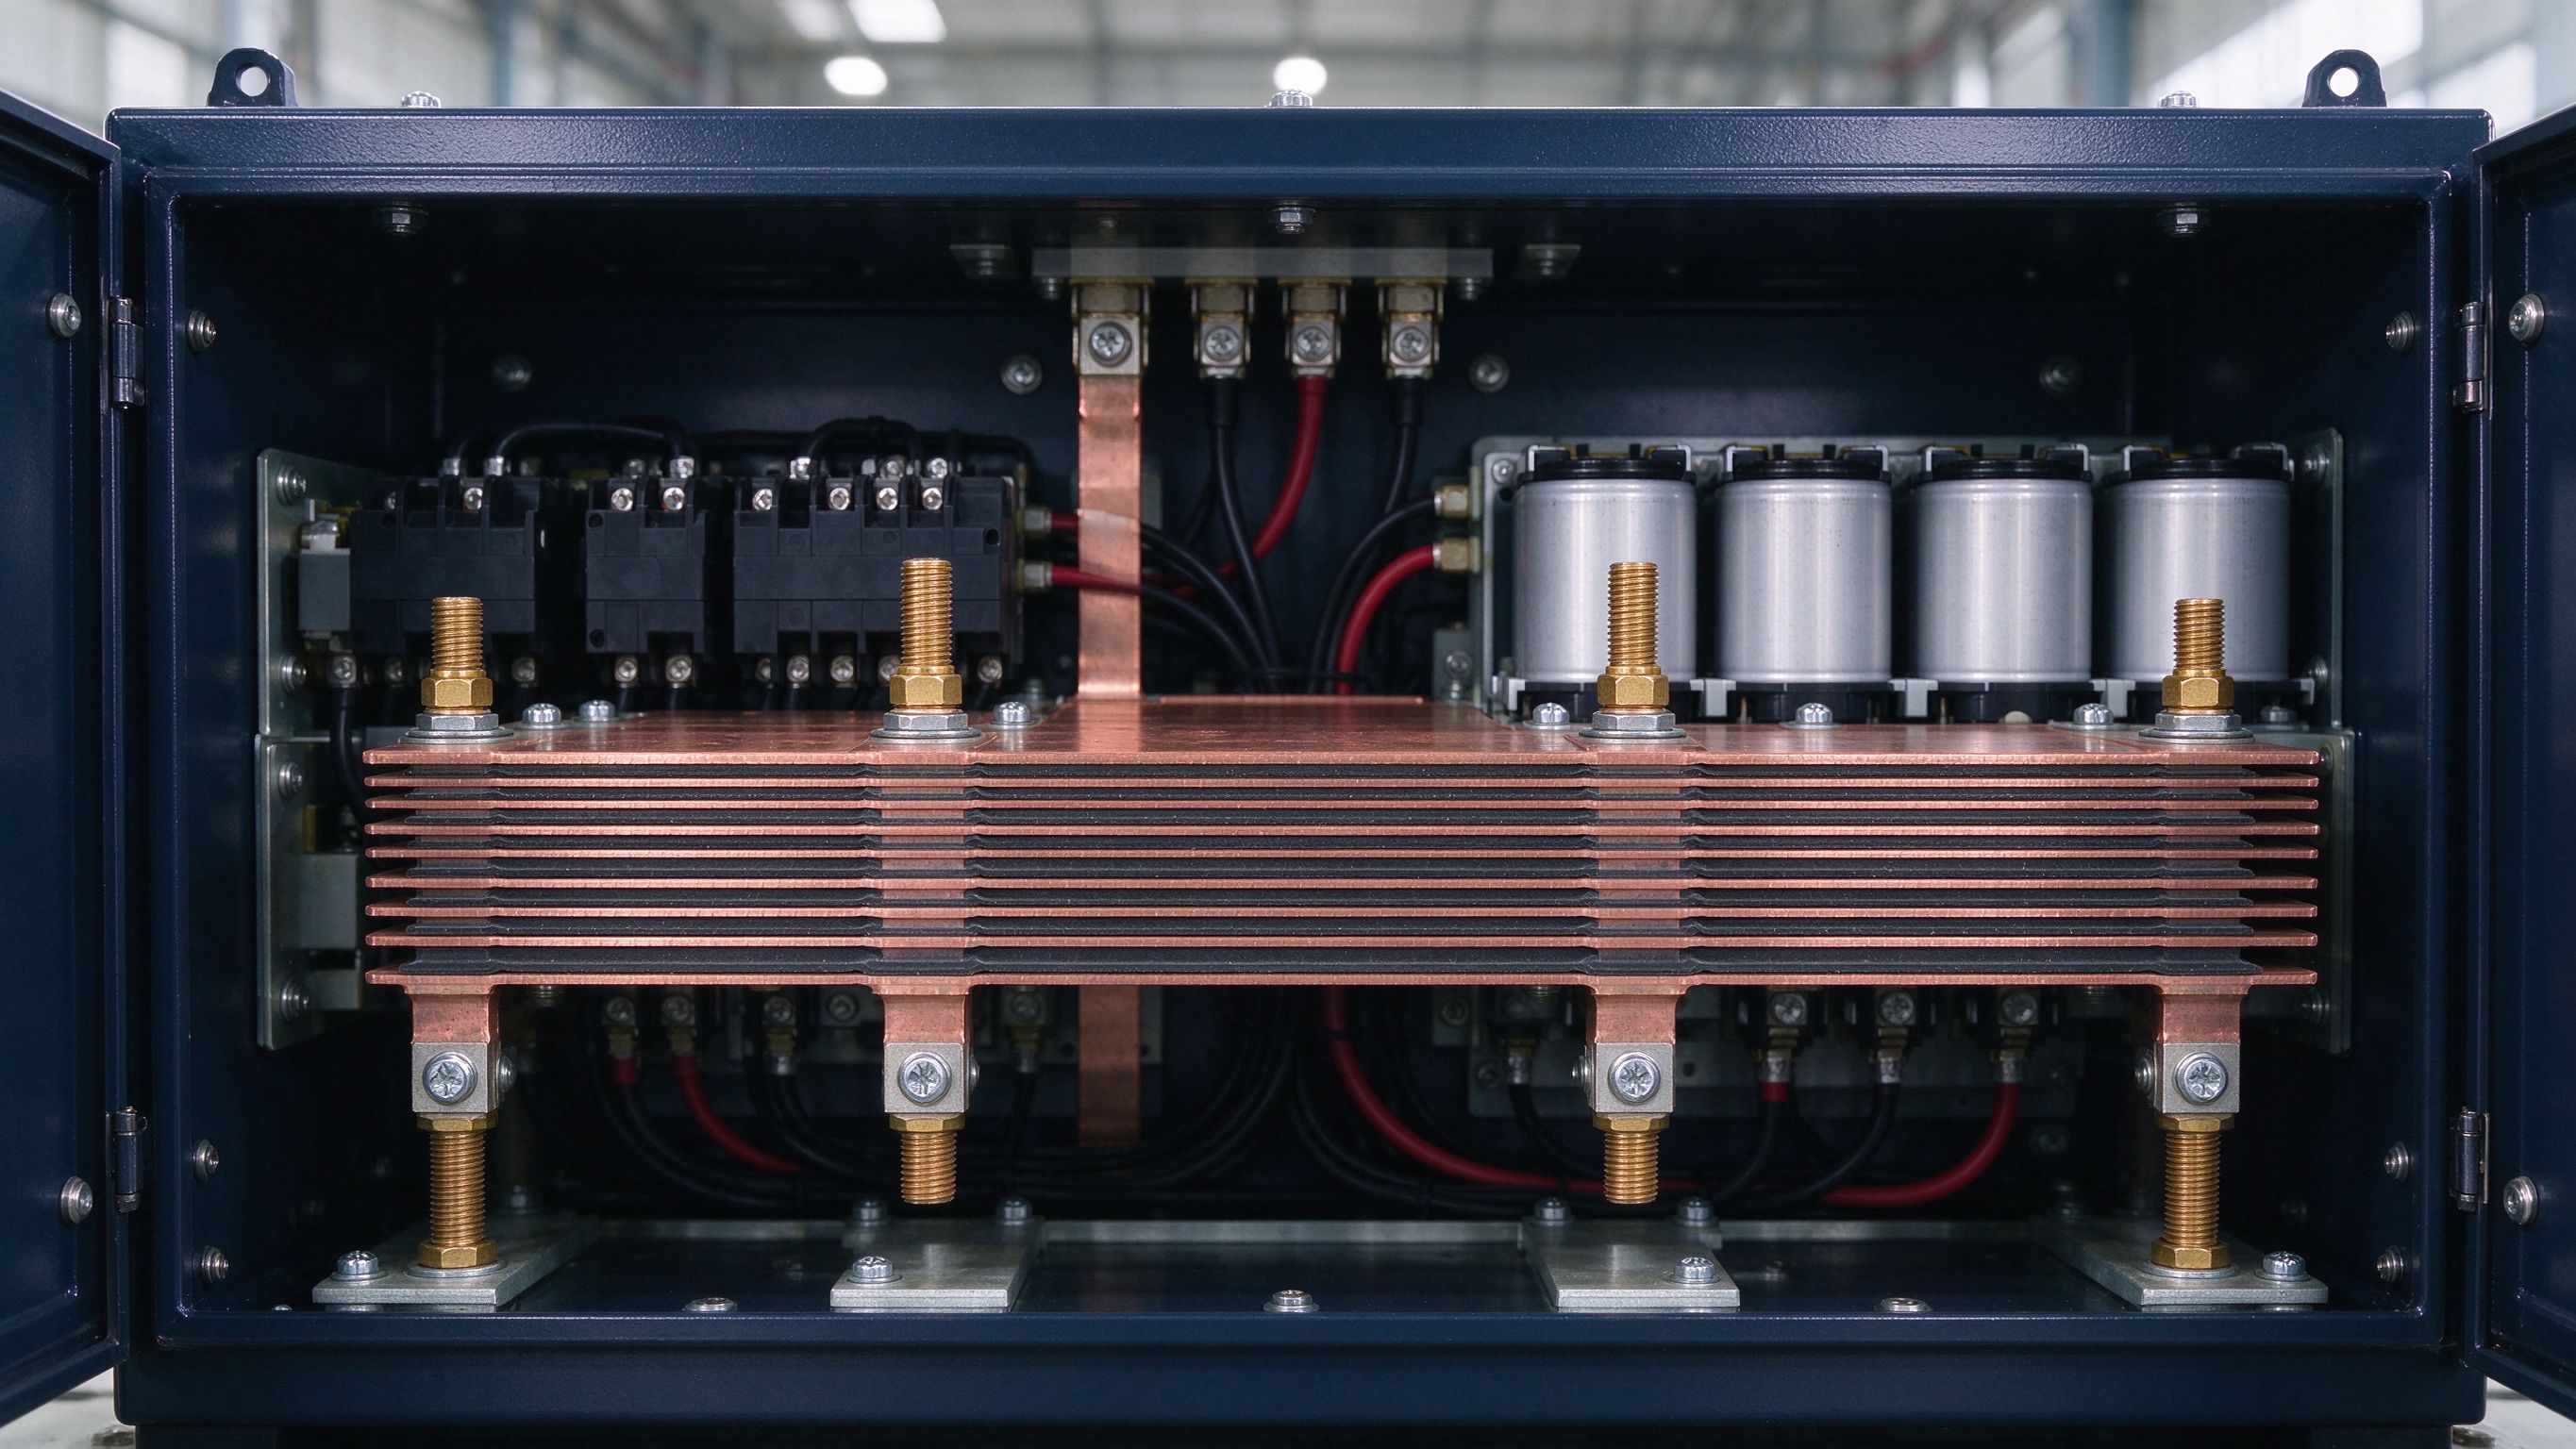
MCS(メガワット充電)の商用化が進む2026年。大容量DCリンクがバスバーに求める低損失・PD管理設計を解説。
Read article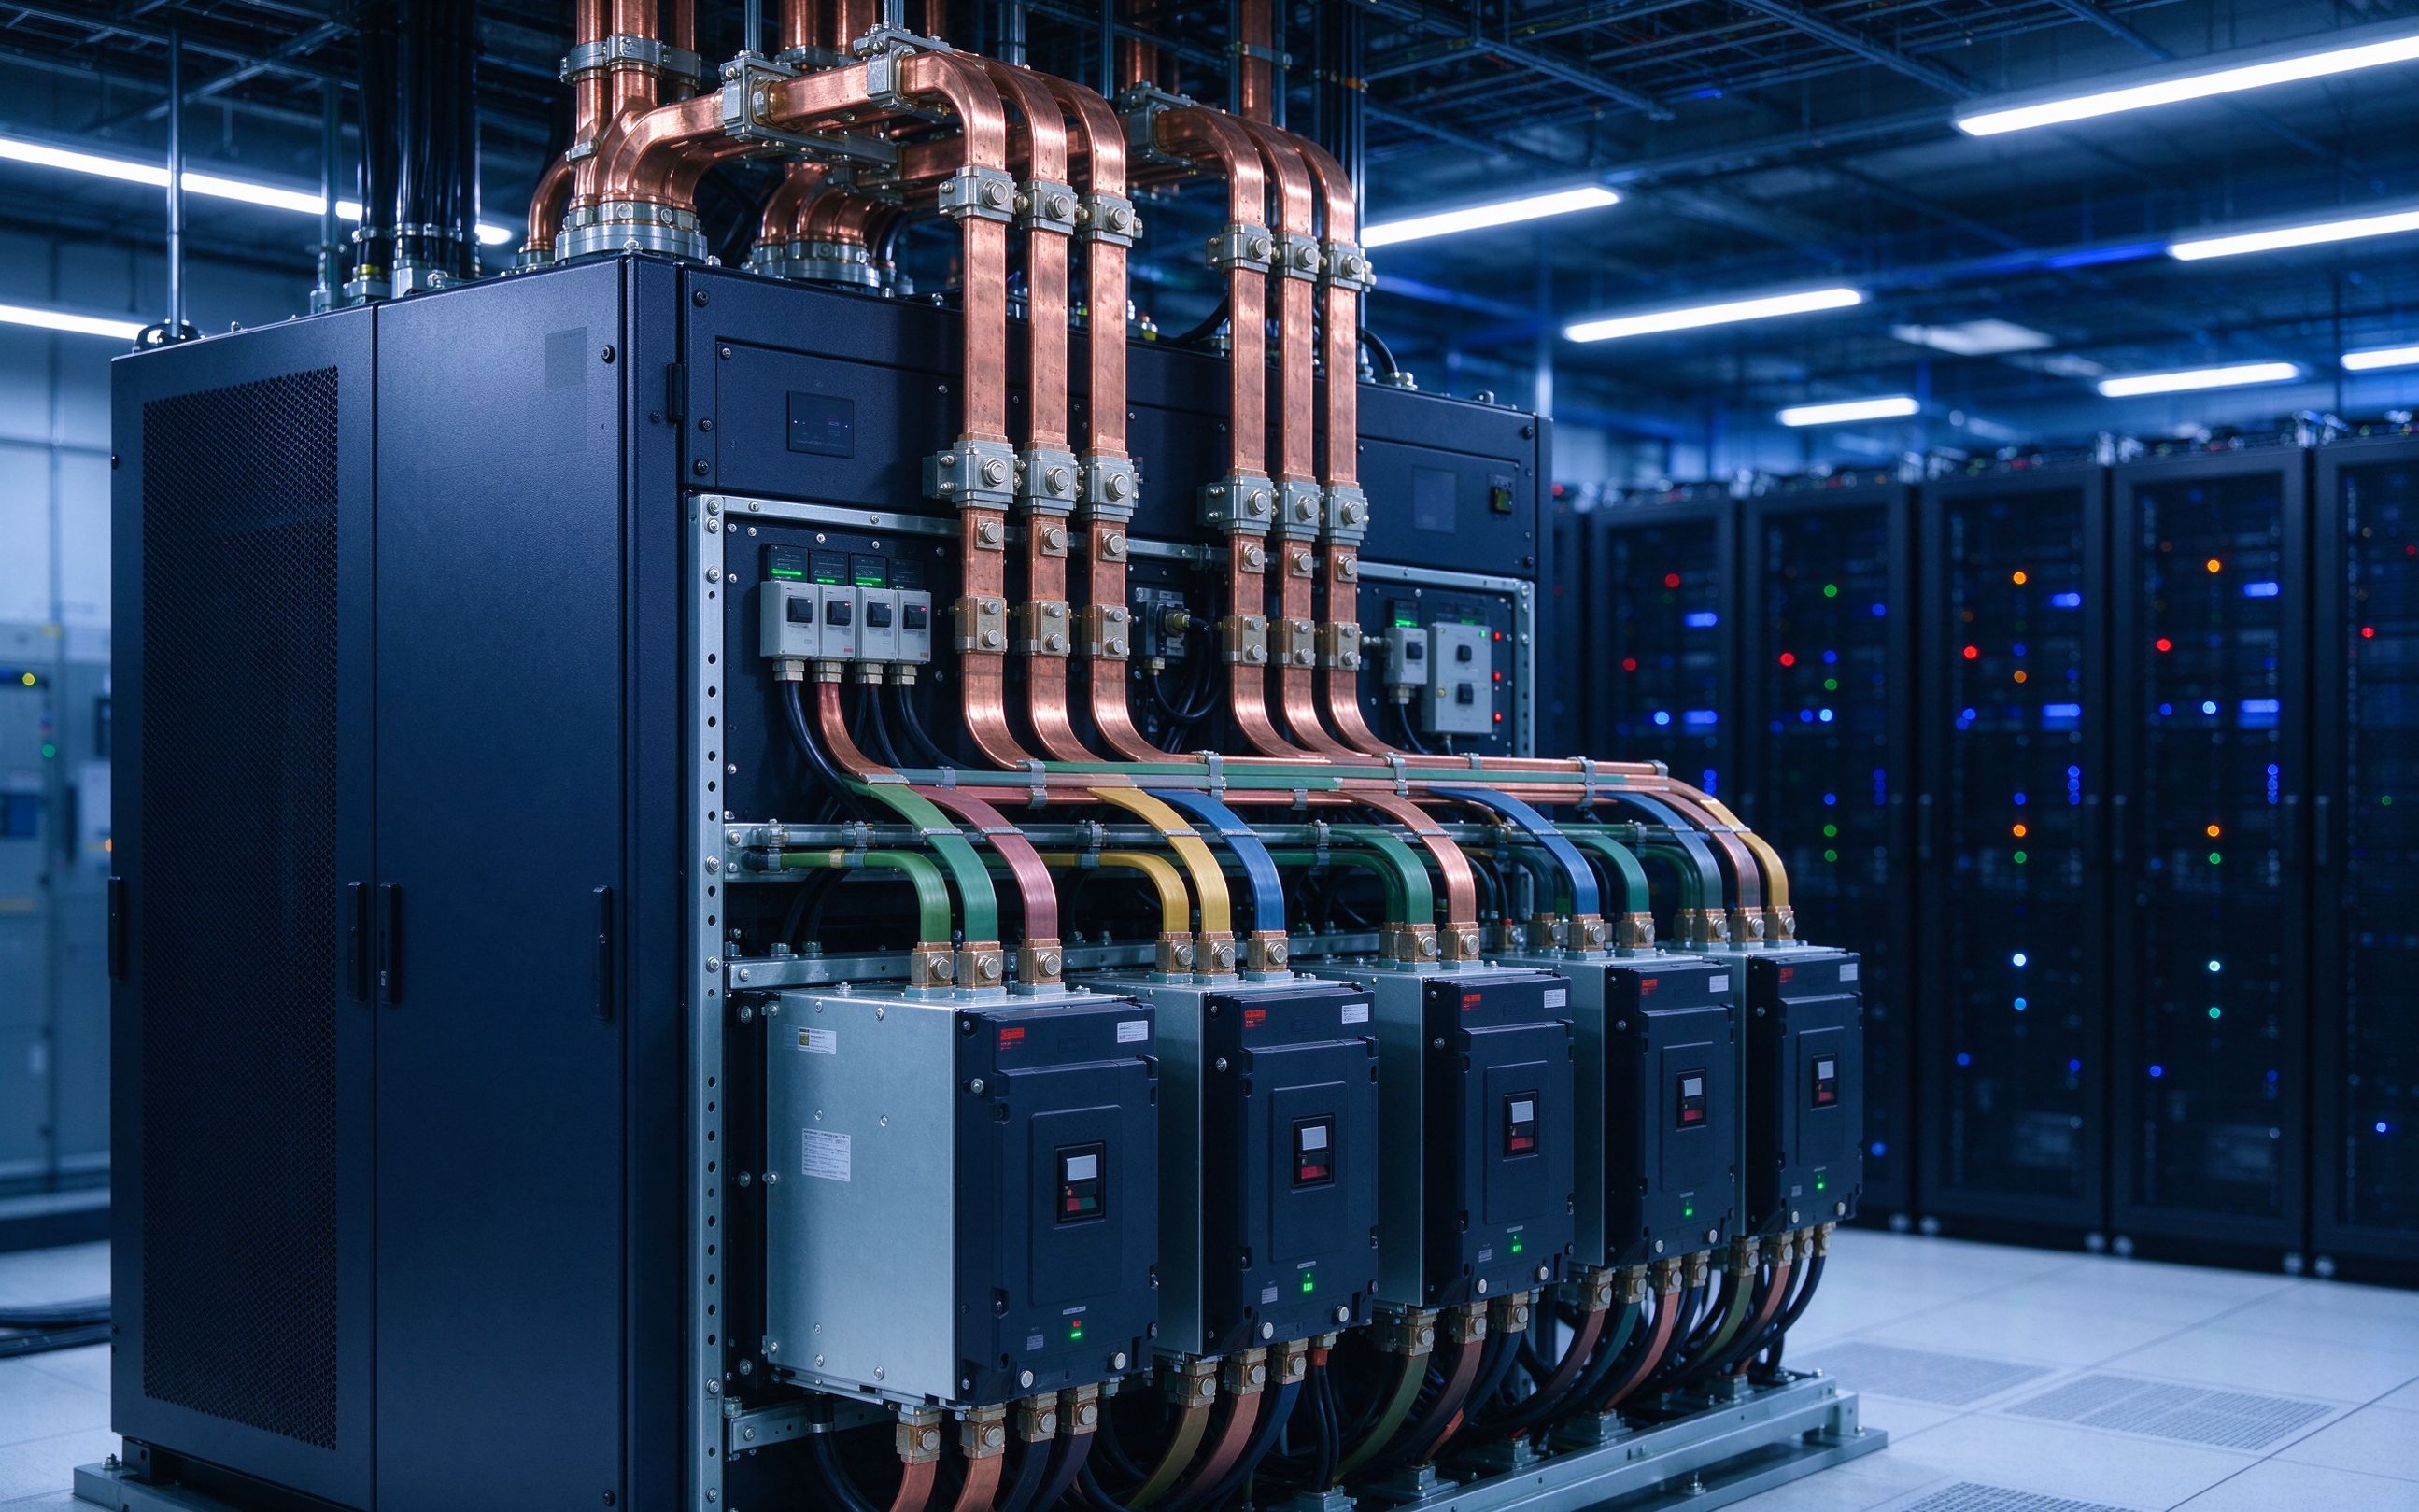
系統蓄電PCSの高電圧・高効率化。1500 V母線とSiCデバイスがDCリンクの低インダクタンス設計に求める要件を解説。
Read article
出荷検査の実務。hipot(絶縁耐力試験)、部分放電(PD)測定、絶縁抵抗の意味と合格基準、試験電圧の決め方を説明する。
Read articleSend the current profile, voltage class and terminal types — our engineers reply within one business day.
