Europa hat den Wendepunkt der Netzinvestitionen überschritten. Die IEA beziffert die weltweiten Energieinvestitionen 2026 auf etwa 3,4 Billionen US-Dollar, die Netzinvestitionen auf rund 550 Milliarden (+20 % gegenüber dem Vorjahr) – und die EU gibt mit über 70 Milliarden US-Dollar das Doppelte des Niveaus von vor einem Jahrzehnt aus (IEA WEI 2026; IEA WEI 2025).
Europa hat den Wendepunkt der Netzinvestitionen überschritten. Die IEA beziffert die weltweiten Energieinvestitionen 2026 auf etwa 3,4 Billionen US-Dollar, die Netzinvestitionen auf rund 550 Milliarden (+20 % gegenüber dem Vorjahr) – und die EU gibt mit über 70 Milliarden US-Dollar das Doppelte des Niveaus von vor einem Jahrzehnt aus (IEA WEI 2026; IEA WEI 2025).
Die IEA schätzt die weltweiten Energieinvestitionen 2026 auf rund 3,4 Billionen US-Dollar – das vierte Jahr in Folge mit Wachstum. In Europa ist die Kurve noch steiler: Der Stromnetzausbau erreicht etwa 550 Milliarden US-Dollar, rund 20 Prozent mehr als im Vorjahr, und die Stromnetzausgaben der EU liegen mit über 70 Milliarden US-Dollar auf dem Doppelten des Niveaus von vor einem Jahrzehnt (IEA WEI 2026; IEA WEI 2025).
Die Investitionen sind nicht nur breit, sondern auch tiefer: Sveriges Svenska kraftnät plant für 2026-2028 einen Investitionsrahmen von 56 Milliarden SEK, etwa 5,4 Milliarden US-Dollar, und der Ausbau konzentriert sich auf Übertragungsleitungen, Umspannwerke und Konverteranlagen – genau die Systeme, in denen Kupfer-Stromschienen und Schaltanlagen verbaut werden (IEA, 2026).
Für Zulieferer von Stromschienen ändert sich damit die Nachfragestruktur: weg von Einzelprojekten, hin zu mehrjährigen Rahmenverträgen. Ein Kunde, der 2026 einen Netzausbauplan mit Konverterstationen, BESS-Anschlüssen und neuen Umspannwerken freigibt, kauft Stromschienen nicht mehr projektweise, sondern programmatisch.
Drei Faktoren treiben den europäischen Anstieg gleichzeitig. Erstens die Elektrifizierung: Wärmepumpen, Elektrofahrzeuge und Industrieumstellung erhöhen den Strombedarf schneller, als Netze erweitert werden können. Zweitens die Erzeugung: Wind- und Solarparks, die heute an neuen Standorten gebaut werden, benötigen neue Übertragungskorridore, Umspannwerke und Konverter. Drittens die Verbrauchsverschiebung: Rechenzentren bauen Last an Standorten auf, die ursprünglich nicht für sie geplant waren (IEA WEI 2026).
Jeder dieser Treiber mündet in dieselbe elektrische Komponente: Kupfer, das Ströme führt und sich verbinden lässt. In einer Konverterstation verbinden lamellierte Stromschienen die Umrichter mit dem Transformator und der Sammelschiene; in einem Umspannwerk führen sie die Abgänge. Der Artikel zur Nachfrage nach Transformator-Stromschienen auf dieser Seite ordnet ein, wie stark dieser Kanal wächst.
Für Europa bedeutet das konkret: mehr lamellierte, mehrschichtige Baugruppen statt einfacher Kupferschienen. Konverterstationen benötigen Niedriginduktivitäts-Schienen zwischen DC-Link und Umrichter – eine Baugruppe, die als Ganzes getestet wird, nicht als Rohmaterial.
Konverterstationen sind das anspruchsvollste Umfeld für Stromschienen in Europa. Die DC-Link-Stromschiene in einem HVDC-Konverter trägt hohe Gleichströme bei schnellen Schaltflanken; die Streuinduktivität der Schleife bestimmt die Überspannung am IGBT- oder Thyristormodul. Lamellierte Bauweise – zwei oder mehr Kupferlagen mit dünner Isolierung dazwischen – ist hier nicht optional, sondern die Norm.
Der Artikel zu HVDC-Konverterstationen beschreibt die Architektur; aus Sicht des Einkaufs ist der entscheidende Punkt, dass die Induktivitätsspezifikation gemessen werden muss. Ein Zeichnungsversprechen von 10 nH sagt wenig, wenn die Messmethode nicht festgelegt ist – der Leitfaden zur Messung der Schleifeninduktivität erläutert die Methodik.
Die zweite Anforderung ist Teilentladungsfreiheit. Konverterstationen werden bei Systemspannungen von 3,3 kV bis über 500 kV betrieben; die Stromschienen-Isolierung muss im Betrieb ohne Teilentladungen bleiben. Das Design ohne Teilentladungen ist ein separates Thema, aber es beginnt mit der gleichen Grundsatzentscheidung: PET, Nomex oder DLF, ausgewählt nach Spannungsklasse und Umgebung.
Die europäische Netznachfrage ist saisonal, und der Winter 2025/2026 hat das in die Projektplanung gebracht. Die Spitzenlast im Januar 2026 lag in mehreren europäischen Systemen nahe an den Netzgrenzen; Verteilnetzbetreiber meldeten Engpässe bei Umspannwerken und Niederspannungsabgängen (ENTSO-E Winter Outlook 2025/2026). Saisonale Spitzen bedeuten: Umspannwerkserweiterungen, nicht nur Neubauten, sind die schnelle Lösung – und Umspannwerkserweiterungen bedeuten zusätzliche Schaltanlagen, Stromschienen und Messwandler.
Für Hersteller von Stromschienen ist das eine Verschiebung der Nachfrage: Erweiterungen sind oft Standardprodukte mit kurzen Vorlaufzeiten, während Neubauten kundenspezifische lamellierte Baugruppen mit langen Entwicklungszyklen sind. Ein Hersteller, der beides kann – Standard- und kundenspezifische Fertigung –, hat 2026 den strukturellen Vorteil. Unsere Produktseite für Stromschienen zeigt die Standardreihe; der Sonderbau-Prozess deckt die projektspezifischen Baugruppen ab.
Der europäische Rechenzentrumsbau konzentriert sich auf Frankfurt, London, Amsterdam, Paris und Dublin – Märkte, in denen Netzanbindungen bereits knapp sind. Jeder neue Campus benötigt Mittelspannungsverteilung, USV-Bypässe und Gleichspannungs-Stromschienen auf Rack-Ebene; die Architektur ähnelt der, die wir im Artikel zur Gleichstromversorgung von KI-Rechenzentren beschrieben haben.
Der Unterschied in Europa ist die Netzknappheit selbst: Netzanbindungsanträge für Rechenzentren haben Vorlaufzeiten von mehreren Jahren, und einige Märkte verlangen Flexibilitätsnachweise, bevor sie einen Netzanschluss erteilen. Für den Einkauf von Stromschienen bedeutet das, dass die Anschlussplanung früher beginnen muss – zusammen mit der Transformatorbeschaffung, nicht danach.
Ein wachsendes Detail ist die Gleichspannungsverteilung auf 800-V-Ebene im Rack. Bei 800 V sind Kriechstrecken und Isolationskoordination die Bindegrößen; die Kriech- und Luftstrecken-Auslegung liefert die Arbeitsabstände für diese Systeme.
Energiespeicher sind 2026 kein Nebenprojekt mehr, sondern die zweite Säule. Batterie-Investitionen auf Erzeugungsseite überschreiten 100 Milliarden US-Dollar weltweit, und Europa baut netzgekoppelte Speicher in Gigawatt-Klassen (IEA WEI 2026). Jede BESS-Anlage hat eine DC-Link-Stromschiene zwischen Batteriemodulen und Umrichter; bei 1500-V-Systemen ist die lamellierte Bauweise Standard.
Der Artikel zu Energiespeicher-Stromschienensystemen behandelt die Konstruktion im Detail. Für Einkäufer ist die wichtigste Erkenntnis: Die Stromschiene in einem BESS-Rack wird nicht nur elektrisch belastet, sondern thermisch und mechanisch – Temperaturzyklen, Vibration durch Lüfter, wiederholtes Anziehen. Die Zuverlässigkeit unter Temperaturwechseln ist die Spezifikation, die diese Bedingungen abdeckt.
Frankreichs Programm zum Bau neuer Kernkraftwerke schafft einen langfristigen Nachfragekanal für Schaltanlagen und Stromschienen. Kernkraftwerke sind keine Serienprodukte – jede Baustelle hat eigene Spezifikationen, und die elektrische Ausrüstung, einschließlich Stromschienen für Generatoren und Eigenbedarf, folgt den Sicherheits- und Qualitätsnormen der Nuklearindustrie.
Die praktische Bedeutung für Zulieferer: Nuklearanforderungen bedeuten erweiterte Dokumentation, Rückverfolgbarkeit und Prüfzeugnisse – genau die Prozesse, die im Qualitätssystem beschrieben sind. Ein Hersteller, der diese Dokumentationsdisziplin bereits für Netzanwendungen führt, kann ohne neue Prozesse in den Nuklearkanal eintreten.
Fünfhundert Milliarden Dollar Netzinvestition klingen nach einem Makrothema. Für Stromschienenhersteller ist die Zahl konkret: Jeder Euro Netzinvestition fließt durch Schaltanlagen, Konverter, Transformatoren oder Verteilungsstrukturen – und jede dieser Komponenten endet in Kupfer-Stromschienen. Die Frage ist nicht, ob die Nachfrage kommt, sondern wer die Vorlaufzeiten und die technischen Spezifikationen bewältigt.
Ein Artikel über Südostasien in dieser Reihe zeigt, dass dieselbe Dynamik in einer anderen Region abläuft; der Nordamerika-Artikel zeigt die Tarif- und Produktionsseite. Europa ist der dritte Teil derselben Kupferkette.
Einkäufer, die 2026 für europäische Netzprojekte einkaufen, sollten vier Dinge tun. Erstens: Die Spezifikation früh einfrieren – Änderungen an Spannungsklasse, Isolierung oder Anschlüssen verschieben die gesamte Baugruppe. Zweitens: Die Induktivitäts- und Teilentladungsspezifikation mit Messmethode schreiben, nicht nur mit Zielwerten. Drittens: Die Prüfzeugnisse definieren, die geliefert werden sollen – Hipot-Spannung, Isolationswiderstand, Teilentladungsschwelle, Temperaturanstieg bei Nennstrom. Viertens: Einen Lieferanten wählen, der die Bewertungskriterien erfüllt, einschließlich Werkzeugbau und Prüflabor in einer Linie.
SHANYUAN beliefert 20+ Exportländer mit verzinnten C11000-Kupfer-Stromschienen in 1-6+ Lagen und PET/Nomex/DLF-Isolierung; für europäische Projekte senden wir auf Anfrage die Prüfzeugnisse mit jeder Baugruppe. Wenn Ihr Programm 2026 eine feste Lieferzeit braucht, senden Sie die elektrischen Rahmendaten – Strom, Spannungsklasse, Isolierung, Umgebung – und wir kalkulieren darauf.
Die europäische Investitionskurve ist 2026 ein strukturelles Ereignis, kein Konjunkturzyklus: 550 Milliarden US-Dollar für Netze, 70 Milliarden US-Dollar EU-Netzausgaben, 56 Milliarden SEK in Schweden – jedes Programm kauft Stromschienen, und die meisten kaufen sie jetzt in Programmgröße. Der Leitfaden zur Auswahl der Lagenzahl und der Leitfaden zur Auswahl der Anschlusstypen aus dieser Serie helfen, die Spezifikation richtig zu treffen.
Die Lieferkette für Kupfer und Laminierung bleibt weltweit angespannt; wer 2026 die Spezifikation einfriert und den Lieferanten früh einbindet, steht am Ende der Warteschlange deutlich weiter vorne.
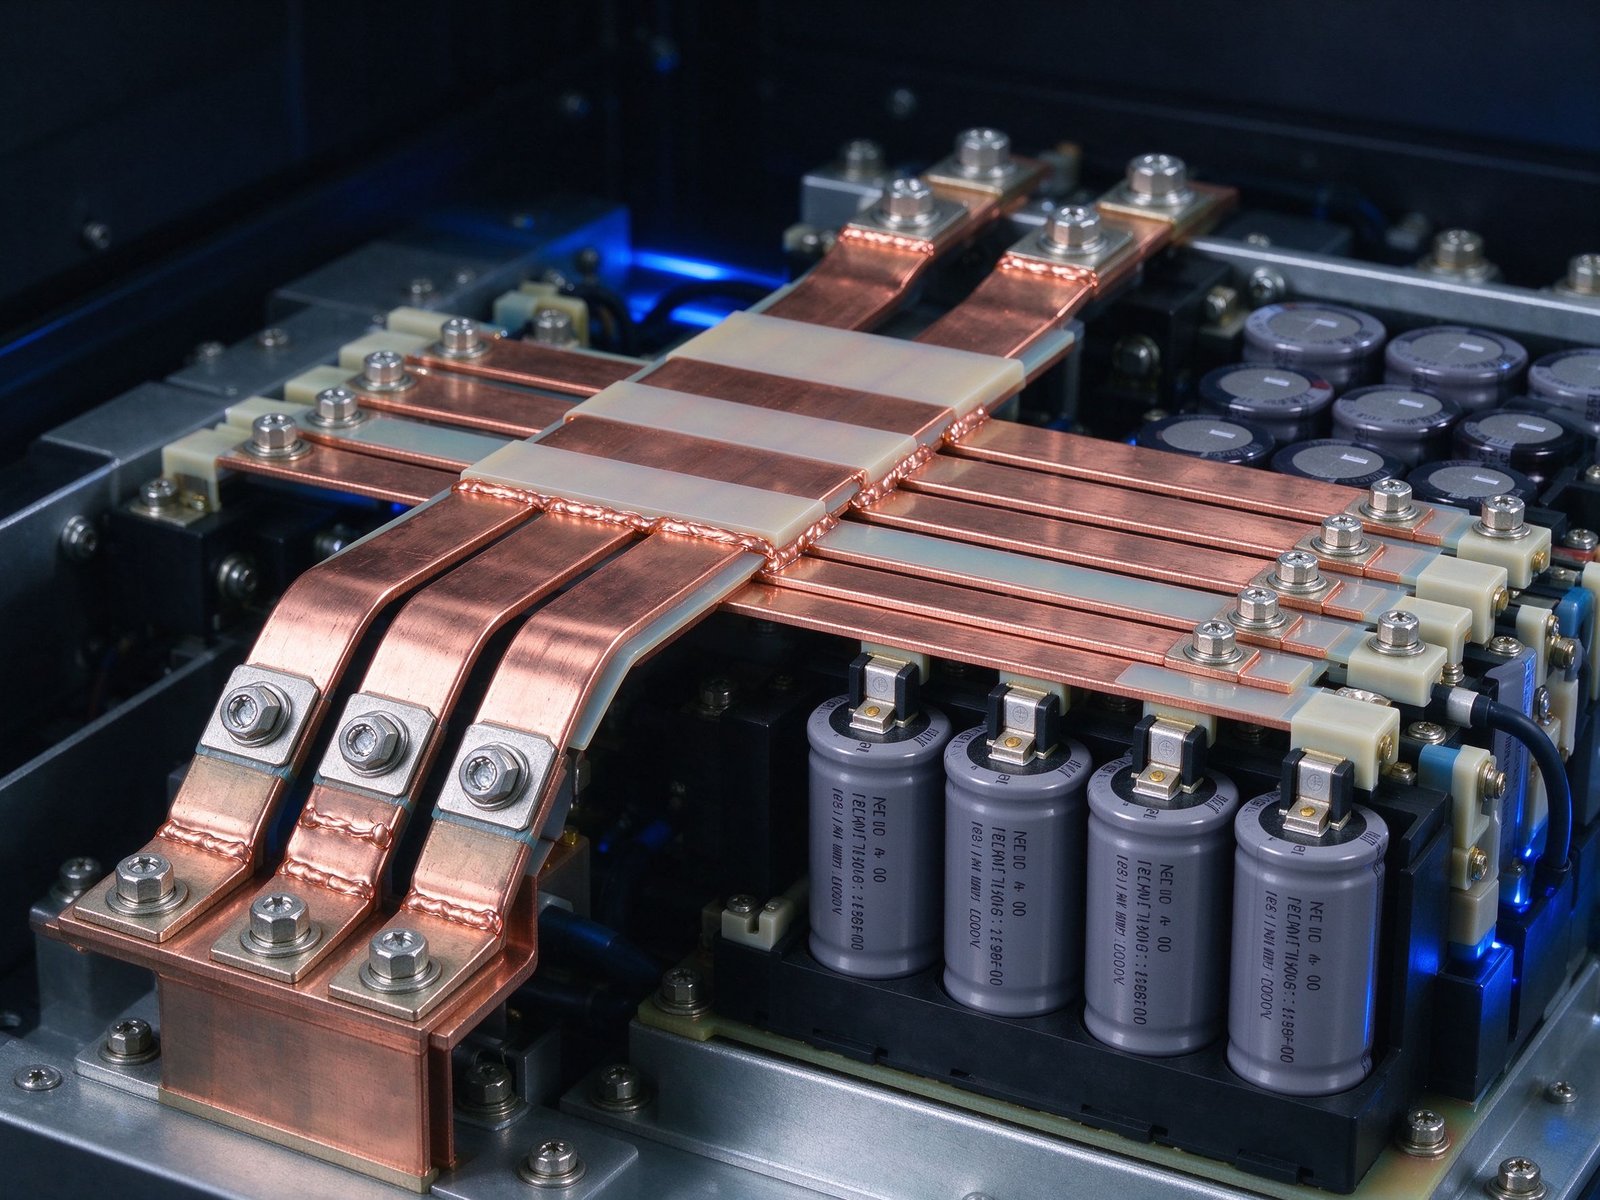
Deutschlands LanWin3/6, Chinas ±500-kV-Offshore-VSC-Station und der CNY-4-Billionen-State-
Artikel lesen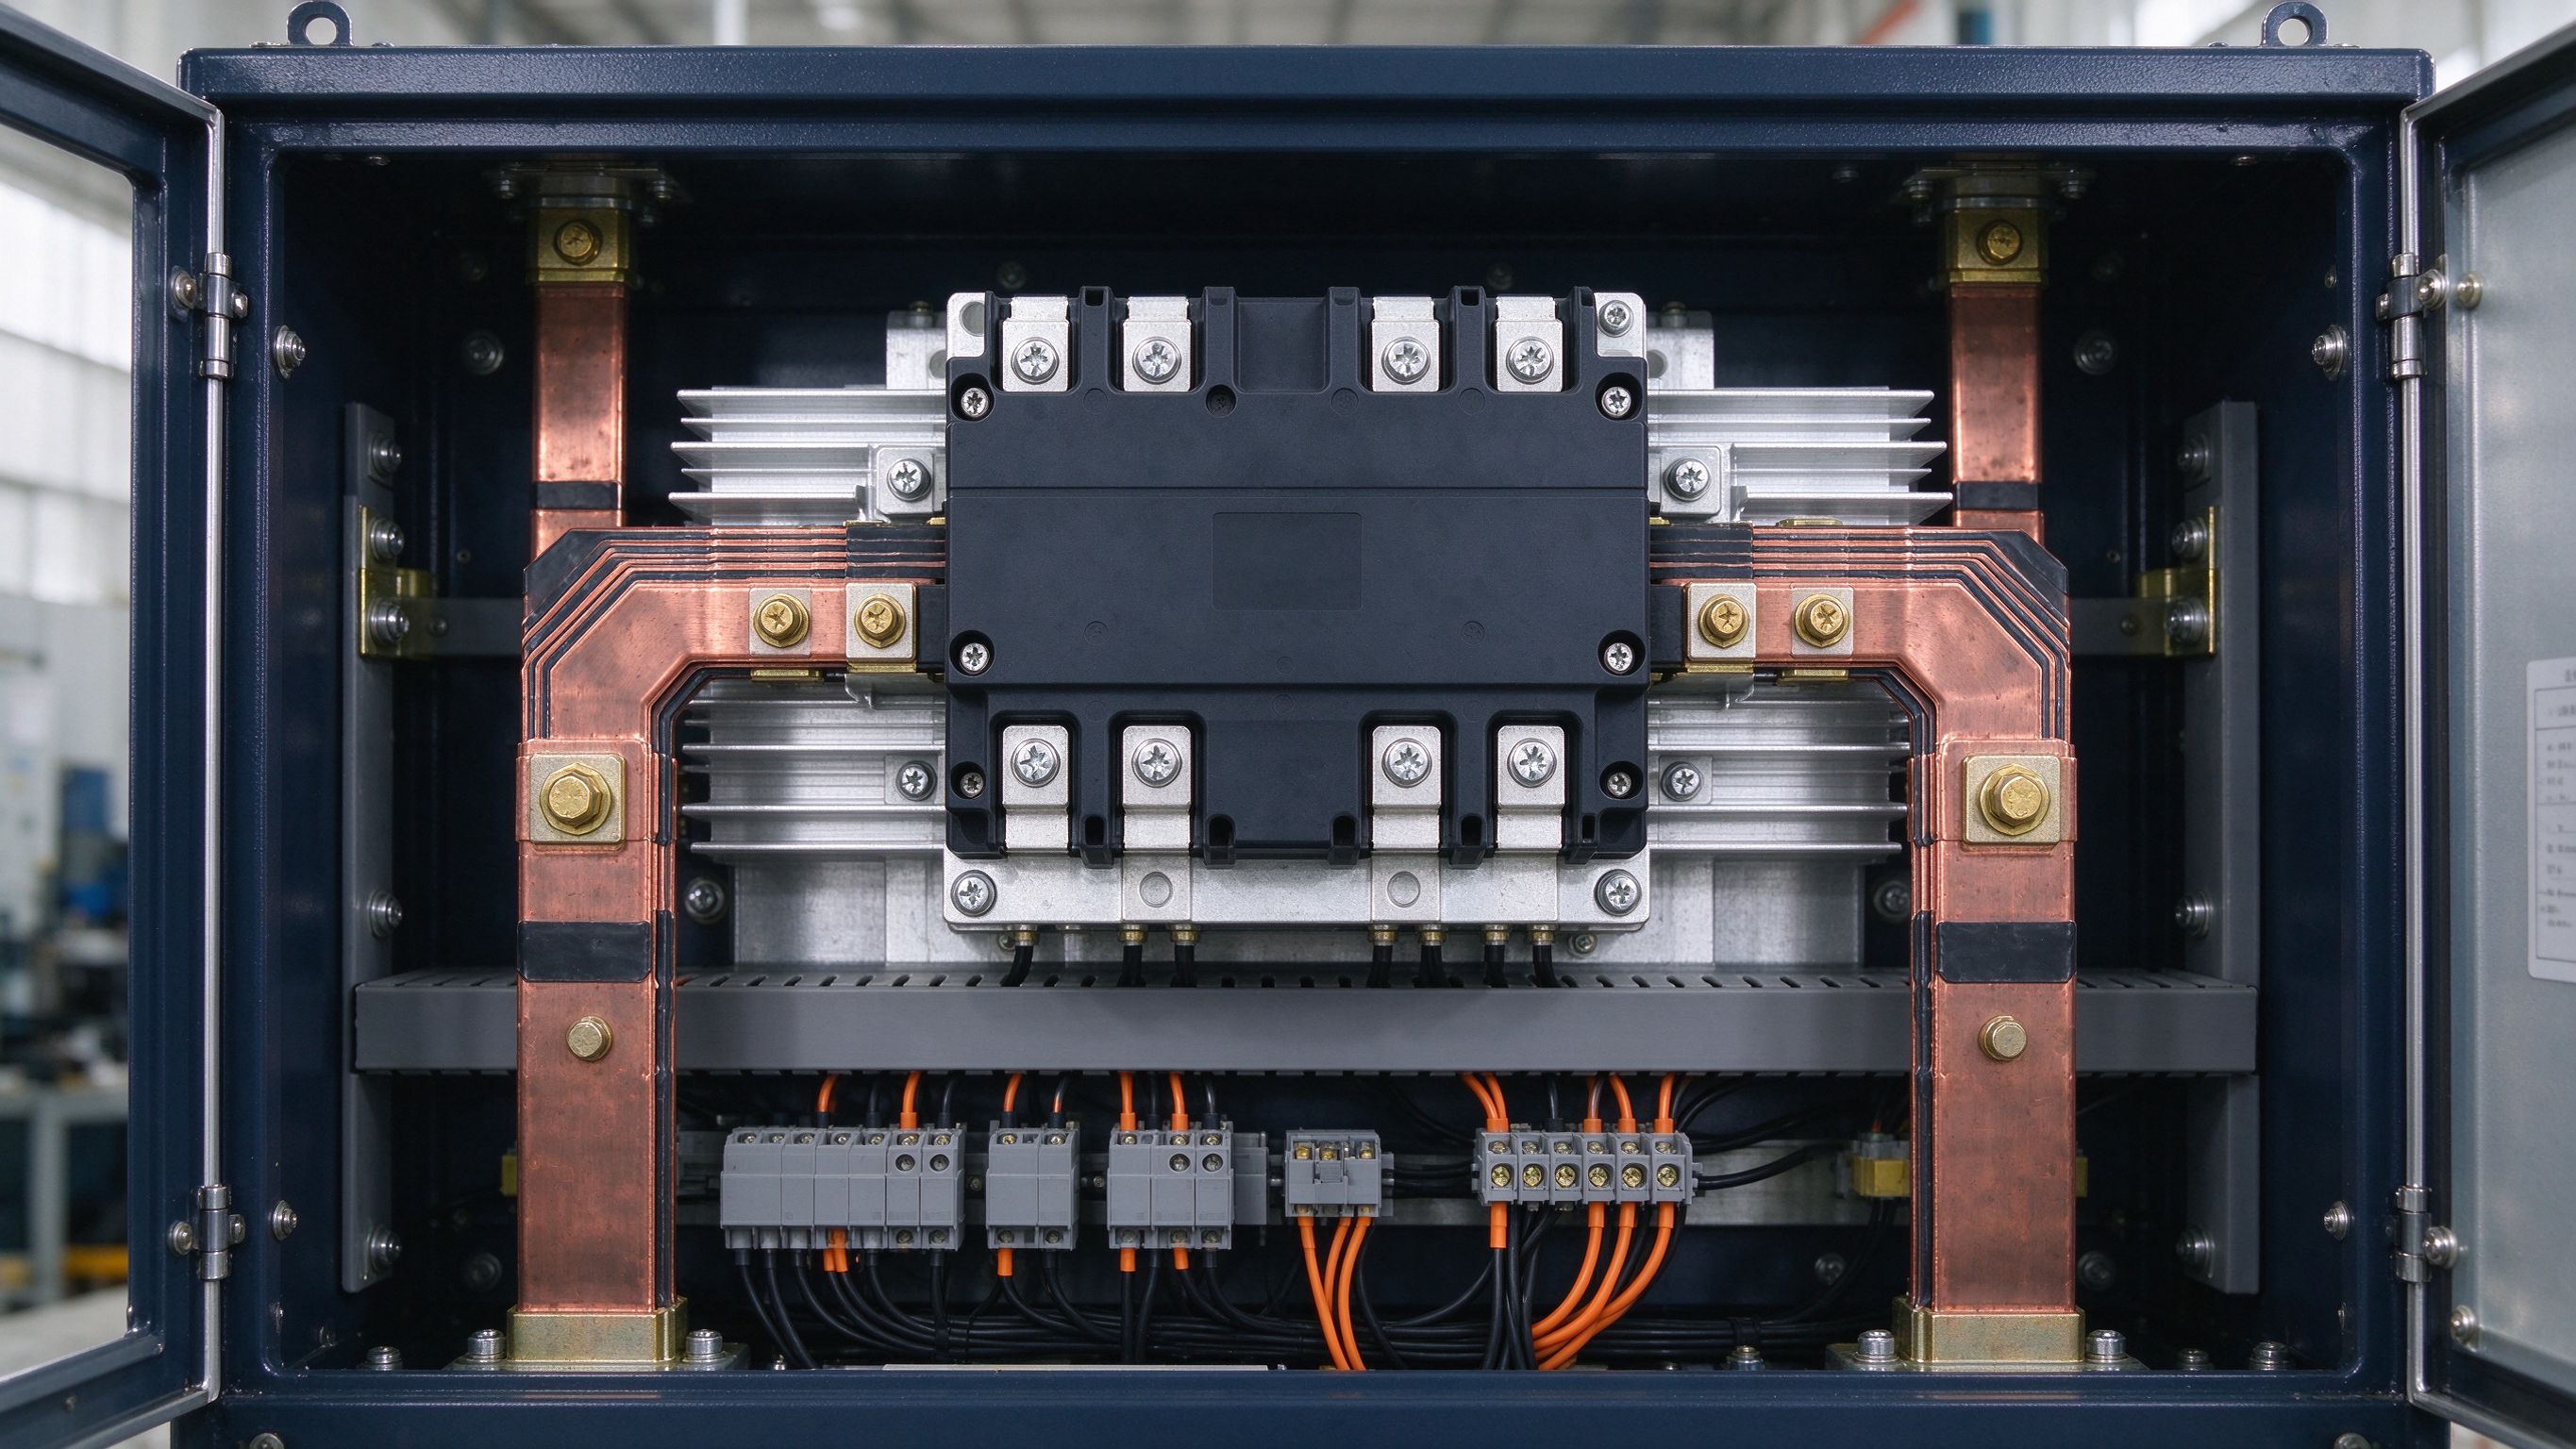
Standard-Leistungstransformatoren liefern in etwa 128 Wochen, Generator-Transformatoren in
Artikel lesen
Emily Novak analysiert Energiespeicher-, Netz- und New-Energy-Märkte und macht daraus beschaffungsreife technische Inhalte. Mit 7 Jahren Erfahrung in Energiemarktforschung und technischem Schreiben deckt sie BESS-Wachstum, HVDC-Projekte und regulatorische Änderungen ab. Sie hat einen M.A. in Energie
Senden Sie Stromprofil, Spannungsklasse und Anschlusstypen — unser Engineering antwortet innerhalb eines Werktags.