Dès le 1er janvier 2026, le mécanisme d'ajustement aux frontières carbone (CBAM) de l'Union européenne passe du régime déclaratif au régime de responsabilité financière. Tout importateur qui fait entrer des marchandises en aluminium sur le territoire de l'Union doit disposer de données d'émissions incorporelles qui n'ont jamais fait partie d'un devis commercial, faire vérifier ces données par un organisme accrédité, et les rattacher à une route de production que le fournisseur est capable d'étayer. Les busbar en aluminium tombent dans le périmètre ; les busbar en cuivre n'y tombent pas, du pas encore. Ce partage est, pour un acheteur de busbar, le fait de planification le plus utile de l'année — et c'est aussi celui qu'on rate le plus souvent.
Dès le 1er janvier 2026, le mécanisme d'ajustement aux frontières carbone (CBAM) de l'Union européenne passe du régime déclaratif au régime de responsabilité financière. Tout importateur qui fait entrer des marchandises en aluminium sur le territoire de l'Union doit disposer de données d'émissions incorporelles qui n'ont jamais fait partie d'un devis commercial, faire vérifier ces données par un organisme accrédité, et les rattacher à une route de production que le fournisseur est capable d'étayer. Les busbar en aluminium tombent dans le périmètre ; les busbar en cuivre n'y tombent pas, du pas encore. Ce partage est, pour un acheteur de busbar, le fait de planification le plus utile de l'année — et c'est aussi celui qu'on rate le plus souvent.
Cette page est une donnée annuelle évolutive : l'édition 2026, actualisée une fois par an au fur et à mesure de la publication des nouvelles données de marché.
Entre octobre 2023 et la fin 2025, le CBAM était un régime de déclaration. Les importateurs déposaient des déclarations trimestrielles sur les émissions incorporées, et rien n'était payé. La période définitive qui a commencé le 1er janvier 2026 change l'économie du dispositif : les importateurs doivent être des déclarants autorisés, restituer des certificats CBAM correspondant aux émissions incorporées des marchandises qu'ils mettent en libre pratique, et conserver une piste probante qui survive à un audit. La première déclaration couvrant les importations de 2026 sera due en 2027, et la Commission a indiqué que la vente de certificats ouvre avant cette échéance afin que les déclarants puissent se constituer des positions plutôt que de régler en une seule fois.
Pour une entreprise qui importe des busbar, la conséquence pratique est que la donnée carbone est devenue une ligne dans le calcul du coût rendu, au même titre que le fret et les droits de douane. Cela signifie aussi que la donnée doit être produite avant l'expédition, parce qu'une déclaration ne peut pas être reconstituée de mémoire dix-huit mois plus tard. Dans la pratique française, c'est le déclarant en douane désigné sur l'entité importatrice — et non sur la maison mère — qui porte cette obligation ; les services de la DGEC et des douanes françaises attendent à partir de 2027 un dossier cohérent entre la facture commerciale, la déclaration en détail et la déclaration CBAM.
Le règlement lui-même est le Règlement (UE) 2023/956, tel que modifié par le paquet de simplification de 2025 ; les actes d'exécution définissent les méthodes de calcul et les valeurs par défaut. Lisez le règlement pour le périmètre, l'acte d'exécution pour l'arithmétique. Ils divergent assez souvent pour que cela ait de l'importance, et c'est l'acte d'exécution qu'un vérificateur appliquera. Ne vous faites pas piéger par une circulaire nationale qui reprendrait une vieille méthode : c'est la version consolidée de l'acte d'exécution qui fait foi lors d'un contrôle de la Commission.
L'annexe I du CBAM couvre le ciment, le fer et l'acier, l'aluminium, les engrais, l'électricité et l'hydrogène. Le cuivre en est absent. Cette seule omission décide de la manière dont un programme busbar est planifié, parce qu'un laminated busbar peut être construit sur l'un ou l'autre des deux métaux, et que les deux portent désormais des charges administratives différentes.
Un busbar en aluminium — qu'il s'agisse d'un profilé extrudé massif ou d'un conducteur aluminium à l'intérieur d'un empilement feuilleté — est une marchandise in-scope dès son entrée dans l'Union. Un busbar en cuivre ne l'est pas, du moins sous l'annexe actuelle. L'asymétrie n'est pas un caprice : le cuivre a été écarté parce que son exposition commerciale et son profil d'intensité en émissions ont été jugés différemment au moment de la rédaction, et la Commission a laissé ouverte la question d'une extension du périmètre.
Deux mises en garde en découlent. D'abord, l'annexe est modifiable, et une extension vers l'aval est à l'étude, si bien qu'une stratégie d'approvisionnement exclusivement cuivre est un pari sur l'immobilisme réglementaire plutôt qu'une exemption permanente. Ensuite, un assemblage mixte peut entraîner toute la ligne dans le périmètre : si une marchandise déclarée contient un matériau in-scope, la classification suit la marchandise, et non le métal dominant. Un empilement feuilleté avec conducteur aluminium et cosses cuivre ne devient pas exonéré parce que la majeure partie de la masse est sans cuivre.
Le choix de matériau a désormais une dimension réglementaire. La comparaison qui portait autrefois sur le poids, la conductivité et le prix voit apparaître une quatrième colonne : quelle route emporte la paperasse carbone. Notre comparaison cuivre versus aluminium couvre le versant ingénierie ; cette page couvre le versant administratif. Pour un site implanté en France ou en Europe, ajouter cette colonne au tableau de comparaison matériau évite de découvrir en 2028 qu'une décision d'achat prise en 2026 a créé une charge CBAM sur une pièce que personne n'avait prévue.
Les émissions incorporées sont les émissions libérées pendant la production de la marchandise, exprimées par tonne et calculées selon un périmètre de système défini. Pour l'aluminium, le périmètre inclut les procédés de production listés dans l'acte d'exécution — affinage de l'alumine, production d'anodes, électrolyse, fonderie et combustion des combustibles qui y sont attachés — plus, le cas échéant, les émissions issues des précurseurs.
Les émissions indirectes, c'est-à-dire celles provenant de l'électricité achetée, sont déclarées. Qu'elles entrent dans l'obligation financière est une question distincte, et pour l'aluminium la Commission les a maintenues hors de l'obligation de certificats dans l'attente d'un réexamen, tout en exigeant qu'elles soient déclarées. Un fournisseur qui envoie un chiffre global unique ne répond donc pas à la question. Vous avez besoin de la ventilation.
Trois nombres doivent figurer sur toute fiche carbone fournisseur : les émissions directes par tonne de produit, les émissions indirectes par tonne, et l'identifiant de la route de production qui rattache les deux à une installation et une configuration de procédé spécifiques. Sans le troisième, les deux premiers ne sont vérifiables contre rien.
Pour un busbar, l'assiette en tonnage est la masse du produit expédié, et non la masse des intrants achetés. Chutes, rebuts et unités rejetées ne disparaissent pas automatiquement du calcul ; si le fournisseur les compte à la production mais pas à la sortie, l'intensité paraît meilleure qu'elle ne l'est. C'est un point que les vérificateurs européens contrôlent de façon systématique, et c'est aussi l'une des premières raisons pour lesquelles une fiche carbone reçue en RFQ est recalée lors de la première instruction.
Le règlement autorise deux voies. Les valeurs réelles proviennent de l'installation et doivent être vérifiées. Les valeurs par défaut sont des valeurs de repli publiées, délibérément conservatrices, utilisées lorsque les données réelles sont indisponibles ou non vérifiables.
Les valeurs par défaut sont une décision de prix déguisée en problème de données. Elles sont fixées assez haut pour rendre le fait de déclarer sans mesure peu attractif, si bien qu'un fournisseur incapable de produire des valeurs réelles vérifiées remet à l'acheteur une pénalité de coût. Dans un appel d'offres concurrentiel, demander des valeurs réelles n'est pas de la pedanterie — c'est la différence entre deux coûts rendus qui paraissent identiques sur le tableau de prix.
Il existe un troisième cas, plus embêtant, qui attrape la plupart des premiers importateurs : des valeurs réelles existent, mais elles proviennent d'un rapport corporate au niveau groupe plutôt que de l'installation spécifique. Un vérificateur n'acceptera pas une moyenne d'entreprise appliquée à une usine qui n'a jamais été évaluée individuellement, à moins que la méthodologie de surveillance n'autorise explicitement ce regroupement. Vérifiez la référence méthodologique, et pas seulement le nombre.
Le test pratique avant de signer un bon de commande : demandez au fournisseur de nommer l'installation, la période de surveillance et le vérificateur qui a signé le rapport. Si une réponse est vague, retenez l'hypothèse des valeurs par défaut et tarifez la pénalité. Pour un site français, cela vaut aussi pour les fournisseurs européens : un bilan GES conforme à la réglementation française des bilans d'émissions de gaz à effet de serre ne vaut pas vérification CBAM, même s'il couvre la même tonne d'aluminium.
Les données vérifiées doivent provenir d'un vérificateur accrédité pour le périmètre concerné au titre des règles d'accréditation du règlement. Ce n'est pas la même chose qu'un certificat ISO 14064, et ce n'est pas non plus un audit ISO 9001. Un fournisseur qui détient les deux peut encore ne disposer d'aucune déclaration d'émissions vérifiable au regard du CBAM, et cette confusion fait perdre des mois.
Ce que fait le vérificateur est plus étroit et plus mécanique qu'un audit de système de management : il vérifie la méthodologie de surveillance contre l'acte d'exécution, contrôle les données d'activité et le calcul, et vérifie que le périmètre de l'installation correspond à celui qui a été déclaré. Il ne se prononce pas sur la qualité de gestion de l'usine.
Les acheteurs doivent aussi connaître le piège calendrier. La vérification est un exercice annuel lié à la période de déclaration, et un rapport signé une année ne peut pas s'étirer sur la suivante. Un contrat d'approvisionnement de trois ans doit donc intégrer trois cycles de vérification dans son prix, ou comporter une clause explicite qui reporte sur le fournisseur le coût de la ré-vérification.
Lorsque le fournisseur est de petite taille et ne peut pas porter une relation avec un vérificateur, la réponse honnête est d'utiliser les valeurs par défaut et de négocier sur autre chose. Une allégation de vérification fabriquée est une responsabilité bien plus lourde qu'une valeur par défaut connue.
Ce que demande concrètement un vérificateur, d'après notre expérience d'accompagnement des clients dans les audits fournisseurs, c'est un plan de surveillance antérieur à la période de déclaration, la preuve par compteurs ou factures de l'électricité, et un bilan massique qui rapproche l'aluminium acheté du produit expédié. Rien de tout cela n'est spécifiquement carbone — ce sont les enregistrements ordinaires d'une usine qui mesure ce qu'elle consomme. C'est pourquoi un fournisseur qui dispose d'un système de management de l'énergie en état de marche produit un dossier conforme en quelques semaines, tandis qu'un fournisseur dont la consommation est estimée n'en produit jamais. L'écart n'est pas moral, il est infrastructurel, et il est visible avant même de passer la commande.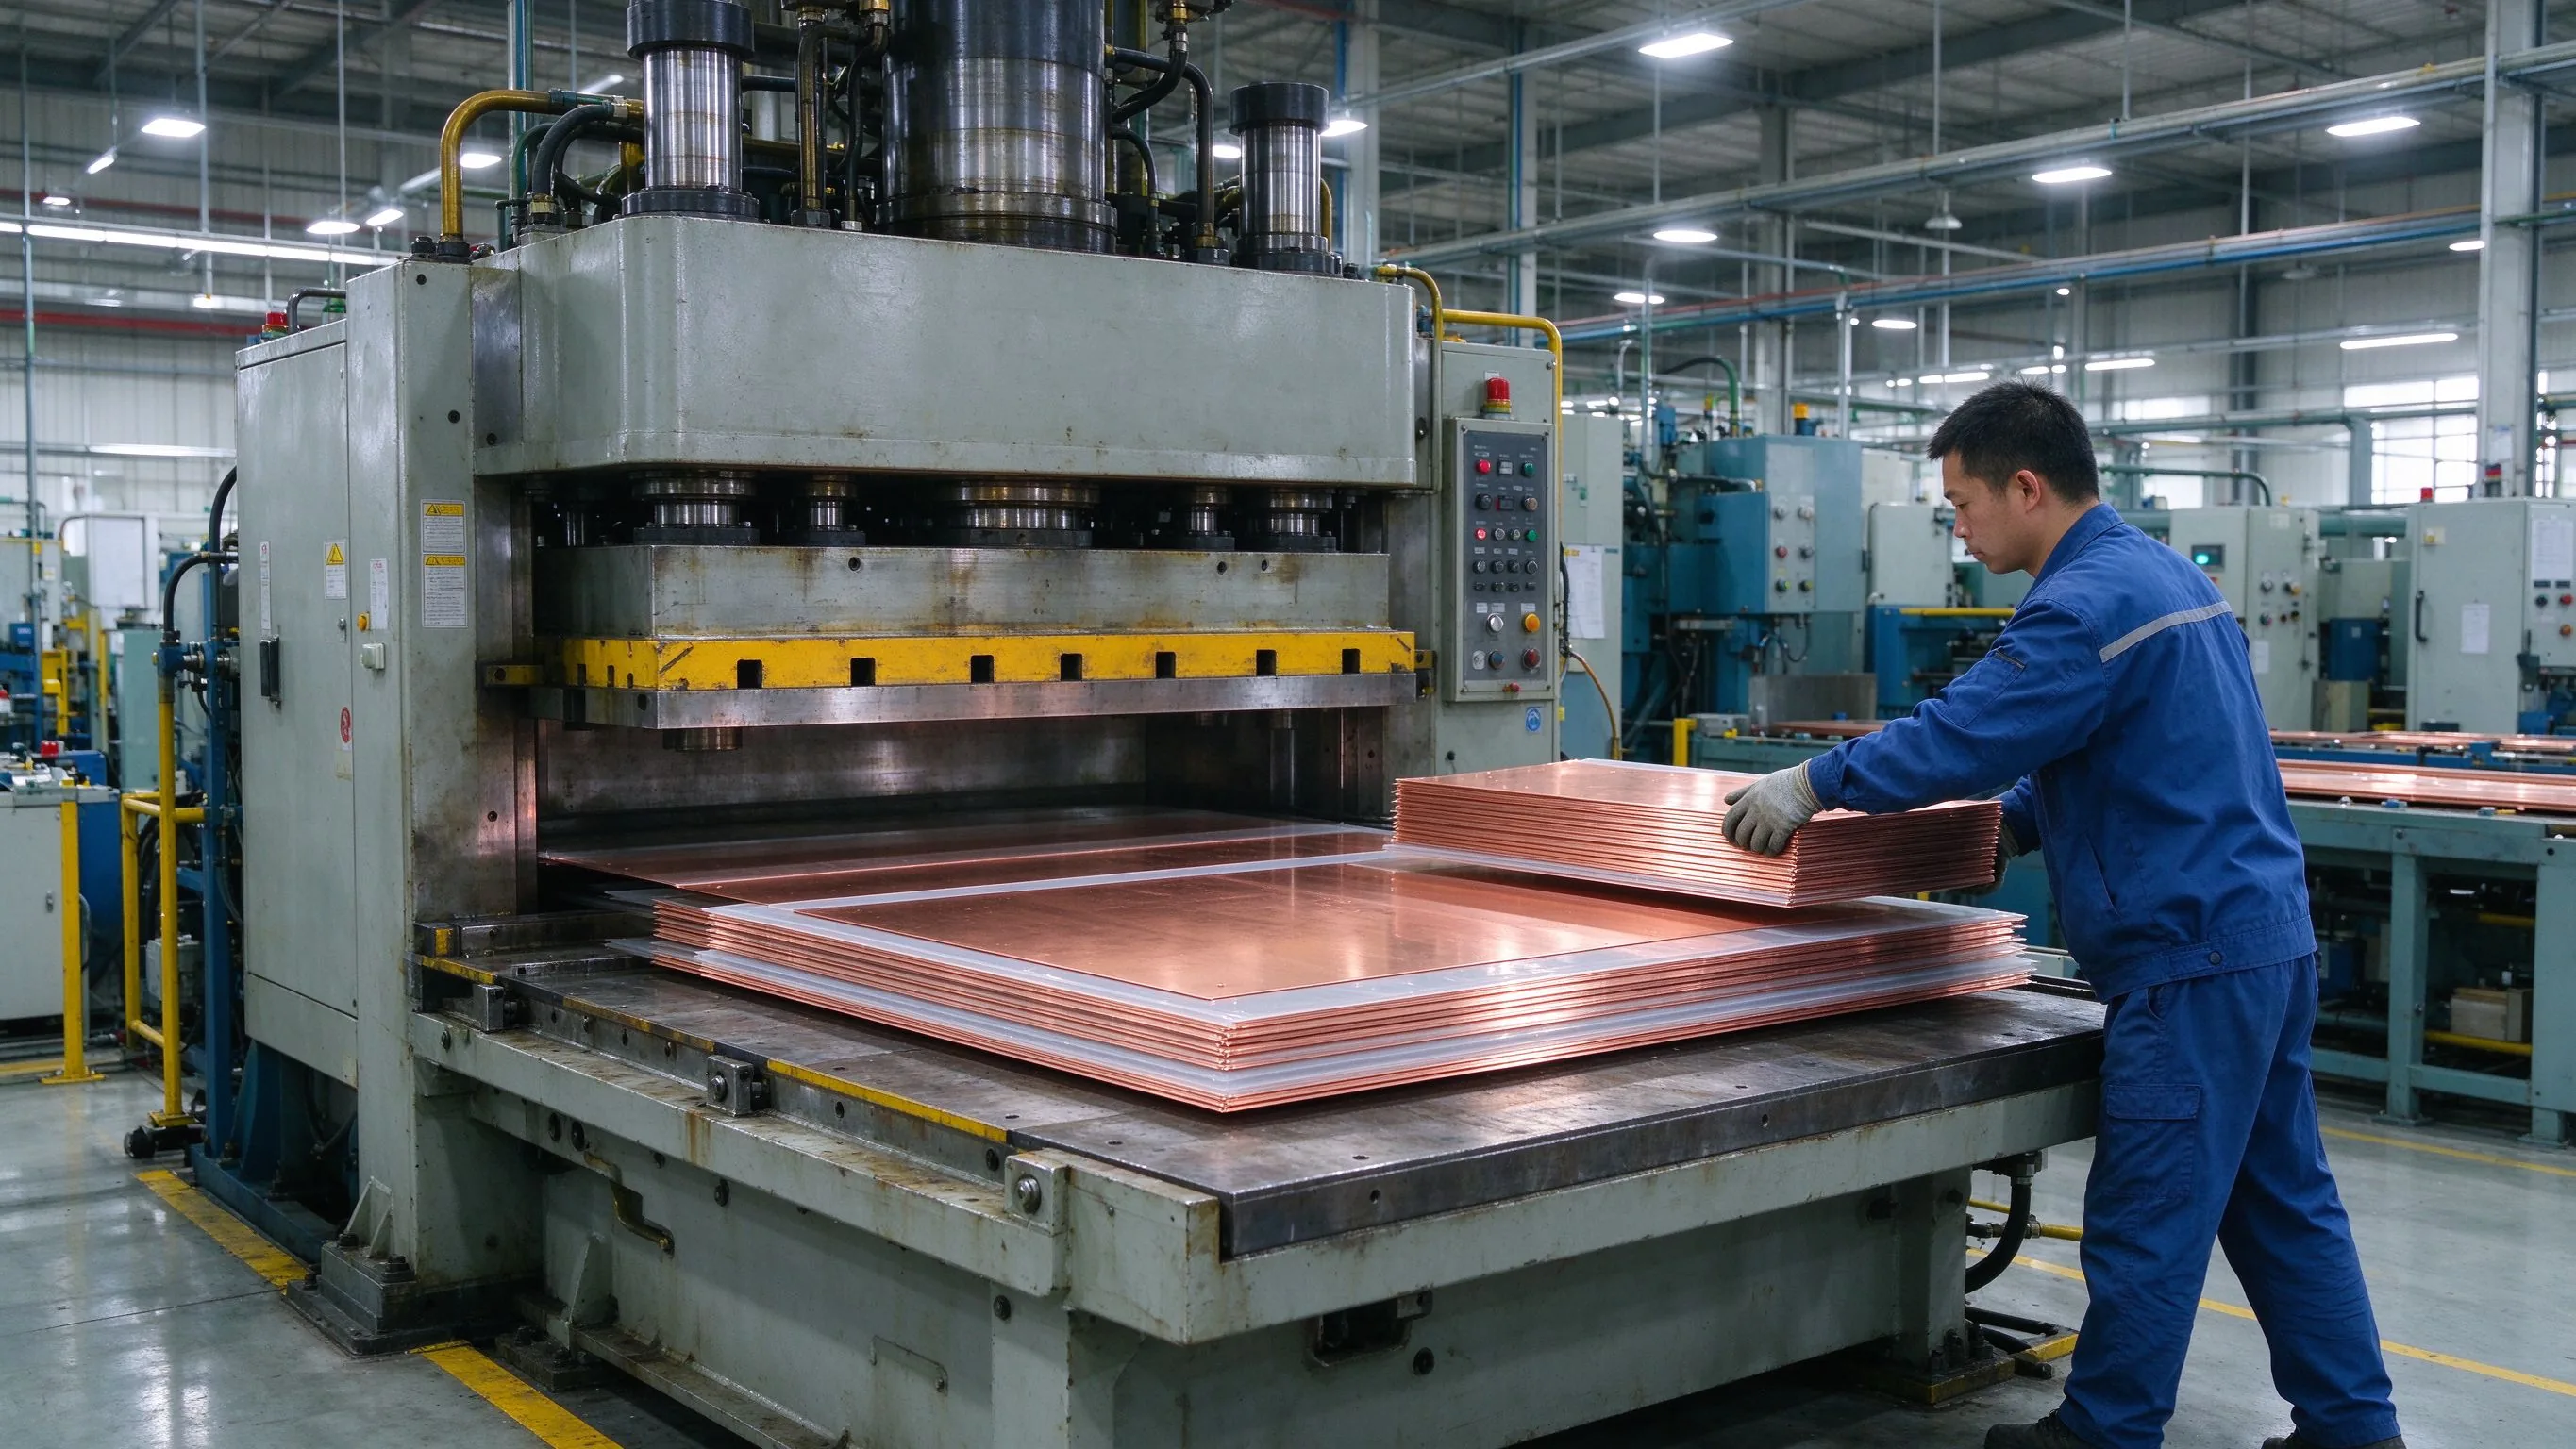
Cette liste est volontairement plus courte que le règlement et plus longue qu'un devis normal. Demandez-la dans la RFQ, et non après que les marchandises ont débarqué.
Deux de ces éléments sont des artefacts de gestion de projet plutôt que des données carbone : la correspondance produit-versus-installation et la clause de changement. Ce sont les deux qui échouent en deuxième année, lorsqu'un fournisseur bascule un numéro de pièce vers une ligne moins chère et que la paperasse carbone pointe encore l'ancienne usine.
Pour un donneur d'ordres français, l'ajout d'une exigence de « passeport carbone » au format utilisé dans la filière aluminium (déclaration de parité, facteur d'émission par tonne, origine de l'électricité) facilite le rapprochement avec la déclaration douanière, et évite de réclamer trois fois la même donnée au même fournisseur.
Un laminated busbar est un assemblage, et l'assemblage est l'endroit où la donnée carbone perd en résolution. Quatre cassures spécifiques reviennent régulièrement.
Aucune de ces cassures n'est exotique. Toutes signifient que l'acheteur a besoin d'un tableau de correspondance, et non d'un chiffre corporate unique — la même discipline que la séquence d'approvisionnement de l'échantillon à la série que nous décrivons pour la qualification technique.
Ne modélisez pas le prix du certificat. Modélisez l'exposition.
L'exposition est le produit des émissions incorporées par tonne et du tonnage, et le résultat utile est une fourchette. Construisez trois scénarios : valeurs réelles vérifiées, valeurs par défaut publiées, et un scénario médian où le fournisseur dispose de valeurs réelles mais qui échouent à la vérification. L'écart entre le premier et le second est la valeur de la paperasse bien tenue, et dans l'aluminium cet écart est en général plus large que la marge de négociation sur le métal lui-même.
Séparez ensuite le risque métal du risque carbone, parce qu'ils ne se couvrent pas de la même manière. Le métal est un prix de marché que vous pouvez répercuter par une clause d'indexation. Le carbone est un nombre administratif qui dépend de la diligence de votre fournisseur, et il appartient au score de qualification fournisseur, et non à la clause commodité.
Une ligne de plus vaut la peine d'être ajoutée : le coût du retard. Un chargement bloqué parce qu'une déclaration ne peut pas être complétée coûte plus cher que le certificat. Le fret, le stockage et les pénalités client tombent sur l'acheteur, et ils ne sont pas récupérables auprès du fournisseur si le contrat ne le prévoit pas.
Exemple chiffré, avec l'arithmétique gardée simple pour que la méthode soit visible. Prenons un conteneur de 40 pieds de busbar en aluminium pour environ 18 tonnes de masse expédiée, et supposons que l'intensité directe vérifiée est de 6,5 tCO2e par tonne contre une valeur par défaut publiée de 10,5. L'écart est de 72 tCO2e pour ce chargement. Multipliez par le prix de certificat que vous retenez, et vous obtenez l'ordre de grandeur de la différence entre un fournisseur qui dispose de valeurs réelles et un autre qui n'en a pas. Nous ne citons délibérément pas de prix de certificat ici, parce qu'il est fixé aux enchères et variera ; l'écart en tonnage est la part stable, et celle qui mérite d'être mise dans la comparaison d'offres.
Notez ce que l'exemple laisse de côté : les émissions indirectes, le traitement des chutes et les étapes de placage. Chacun peut déplacer le chiffre de plusieurs pour cent, et chacun est une question à poser plutôt qu'une constante à supposer. Pour les projets où le poids est déjà le facteur décisif, la section applications énergies renouvelables montre comment les empilements aluminium sont spécifiés en pratique, et le programme busbar sur mesure explique comment un numéro de pièce est rattaché à une route de production unique plutôt qu'à une route mouvante.
Quatre clauses couvrent l'essentiel du risque sans transformer le contrat d'achat en traité réglementaire.
La deuxième clause est celle que les fournisseurs résistent et que les acheteurs sous-estiment. Un rapport livré en novembre couvre une période qui est peut-être déjà close, et un chargement de janvier voyage alors sur des données périmées. Mettez l'échéance dans le calendrier, et non dans l'annexe.
Pour les contrats signés avec des fournisseurs français ou européens, une cinquième ligne peut utilement être ajoutée : la répercussion directe du coût des certificats CBAM sur la marchandise, sans marge supplémentaire, avec production de la facture de certificat correspondante. C'est la seule manière d'éviter que la ligne carbone ne devienne une marge cachée dans le prix unitaire.
La capacité carbone est désormais une dimension de qualification, et elle mérite d'être notée explicitement plutôt que traitée comme un critère passe ou casse.
Un crible simple de quatre questions sépare utilement les fournisseurs. Pouvez-vous nommer l'installation pour chaque numéro de pièce ? Disposez-vous de valeurs réelles vérifiées pour la dernière période de déclaration ? Qui les a vérifiées et sous quel périmètre ? Que se passe-t-il si nous déplaçons une pièce vers une autre ligne ? Les fournisseurs qui répondent aux quatre questions par écrit sont dans une catégorie différente de ceux qui en répondent deux et promettent le reste.
Cela ne favorise pas automatiquement les producteurs européens. Une usine chinoise ou d'Asie du Sud-Est avec une route surveillée et une relation vérificateur peut battre une usine européenne qui achète des valeurs par défaut parce que personne ne possède la donnée. Le critère est la preuve, et non la géographie — ce qui est aussi la lecture honnête d'un règlement souvent décrit comme protectionniste et qui est, mécaniquement, un instrument de qualité de la donnée.
Notre propre documentation de route et les questions de qualification que nous answer pour les clients sont décrites dans qualité et conformité, et le cadre d'évaluation fournisseur lui-même se trouve dans comment choisir un fabricant de busbar.
L'absence du cuivre de l'annexe I est l'hypothèse sur laquelle la plupart des acheteurs de busbar raisonnent discrètement. C'est une hypothèse raisonnable pour 2026 et une hypothèse fragile pour 2029.
La Commission examine l'extension vers les marchandises en aval et vers des produits supplémentaires, et un changement de périmètre est un acte législatif, et non un ajustement technique, si bien qu'il arrive avec une période de transition plutôt que du jour au lendemain. L'implication pour la planification est modeste mais réelle : faites continuer à circuler la donnée carbone pour les pièces en cuivre également, même si elle n'est pas encore exigée. Un fournisseur qui surveille déjà peut produire une déclaration dans les semaines qui suivent un changement de périmètre ; un autre qui ne surveille pas mettra une année.
Il y a un effet de second ordre à noter. Si l'aluminium emporte la paperasse carbone et pas le cuivre, l'économie relative des deux matériaux se déplace en marge. Des conceptions qui étaient marginales sur le poids et la conductivité peuvent basculer vers le cuivre simplement parce que la charge administrative est plus faible — une décision matériau pilotée par l'administration plutôt que par la physique, ce qui est exactement le genre de distorsion qu'un mécanisme frontalier est censé éviter et qu'il crée souvent.
Pour l'instant, la position sûre consiste à spécifier par projet : aluminium là où le poids et le coût dominent, cuivre là où la conductivité et la certitude carbone dominent, et les deux documentés. La gamme busbar en aluminium et les équivalents cuivre sur ce site suivent les mêmes conventions de dessin, si bien qu'un changement matériau tardif ne relance pas la conception.
Avant que le prochain conteneur ne parte, confirmez les points suivants. Chaque ligne a un responsable nommé quelque part dans l'organisation ; sinon, cela n'arrivera pas.
Rien de tout cela n'est de l'ingénierie. C'est la couche administrative qui siège désormais au-dessus d'un achat technique, et elle est moins chère à construire une fois qu'à reconstruire sous une échéance douanière. Si vous pesez une route aluminium contre une route cuivre, commencez par la comparaison matériau ; si la question est qui peut fournir avec la documentation, envoyez la liste de pièces et l'exigence documentaire ensemble. Les équipes qui mènent un examen d'approvisionnement plus large trouveront également le volet tarifaire dans droits de douane et approvisionnement en busbar et le contexte de demande du réseau dans capex réseau UE.
Les droits US Section 232 d'avril 2026 ont posé une structure 50 %/25 % sur la chaîne d'ap
Lire l’article
L'UE s'est engagée à 584 milliards EUR pour les réseaux d'ici 2030, mais les commandes de
Lire l’article
Lucas Meyer conseille les équipes d'approvisionnement sur le cuivre, la tarification des barres et l'évaluation des fournisseurs, avec 13 ans d'expérience dans les métaux industriels et l'achat de composants électriques. Il a développé le modèle de cotation cuivre de SHANYUAN et
Envoyez le profil de courant, la classe de tension et les types de bornes — nos ingénieurs répondent sous un jour ouvré.
