Từ ngày 1 tháng 1 năm 2026, cơ chế điều chỉnh biên giới carbon của EU chuyển từ giai đoạn báo cáo sang giai đoạn chịu trách nhiệm tài chính. Mỗi nhà nhập khẩu đưa hàng hoá nhôm vào liên minh đều cần dữ liệu phát thải tích lũy mà trước đây chưa từng nằm trong báo giá thương mại, dữ liệu phải được một tổ chức có thẩm quyền kiểm định và gắn với một lộ trình sản xuất mà nhà cung cấp thực sự có thể chứng minh được. Busbar nhôm nằm trong phạm vi điều chỉnh; busbar đồng thì chưa, ít nhất là vào thời điểm hiện tại. Sự phân cách này là thông tin lập kế hoạch hữu ích nhất cho người mua busbar trong năm nay, và cũng là thông tin bị bỏ sót nhiều nhất.
Từ ngày 1 tháng 1 năm 2026, cơ chế điều chỉnh biên giới carbon của EU chuyển từ giai đoạn báo cáo sang giai đoạn chịu trách nhiệm tài chính. Mỗi nhà nhập khẩu đưa hàng hoá nhôm vào liên minh đều cần dữ liệu phát thải tích lũy mà trước đây chưa từng nằm trong báo giá thương mại, dữ liệu phải được một tổ chức có thẩm quyền kiểm định và gắn với một lộ trình sản xuất mà nhà cung cấp thực sự có thể chứng minh được. Busbar nhôm nằm trong phạm vi điều chỉnh; busbar đồng thì chưa, ít nhất là vào thời điểm hiện tại. Sự phân cách này là thông tin lập kế hoạch hữu ích nhất cho người mua busbar trong năm nay, và cũng là thông tin bị bỏ sót nhiều nhất.
Đây là trang dữ liệu cập nhật theo năm: ấn bản 2026, được làm mới một lần mỗi năm khi có dữ liệu thị trường mới được công bố.
Từ tháng 10 năm 2023 đến hết năm 2025, CBAM là một chế độ báo cáo. Nhà nhập khẩu nộp tờ khai hàng quý về phát thải tích lũy và không phải trả bất kỳ khoản nào. Giai đoạn chính thức bắt đầu từ ngày 1 tháng 1 năm 2026 làm thay đổi căn bản bức tranh kinh tế: nhà nhập khẩu phải là người khai báo được uỷ quyền, phải nộp chứng chỉ CBAM tương ứng với lượng phát thải tích lũy của hàng hoá được đưa vào lưu thông tự do, và phải duy trì một chuỗi bằng chứng có thể đứng vững trước kiểm toán. Tờ khai đầu tiên bao gồm hàng nhập khẩu năm 2026 sẽ đến hạn vào năm 2027, và Ủy ban đã cho biết việc bán chứng chỉ mở cửa trước thời hạn đó để người khai báo có thể tích lũy vị thế dần dần thay vì thanh toán một lần vào phút chót.
Đối với một doanh nghiệp nhập khẩu busbar, hệ quả thực tế là dữ liệu carbon đã trở thành một hạng mục trong tính toán chi phí landed cost, ngang hàng với cước vận tải và thuế nhập khẩu. Điều đó cũng có nghĩa dữ liệu phải được tạo ra trước khi lô hàng khởi hành, bởi một tờ khai không thể được dựng lại từ ký ức sau mười tám tháng.
Bản thân quy định là Regulation (EU) 2023/956, đã được sửa đổi bởi gói đơn giản hoá năm 2025; các đạo luật thực hiện quy định phương pháp tính toán và giá trị mặc định. Hãy đọc quy định để xác định phạm vi điều chỉnh, và đọc các đạo luật thực hiện để làm phép tính. Hai văn bản thường không trùng khớp đến mức có ý nghĩa thực tế, và chính đạo luật thực hiện là thứ mà tổ chức kiểm định sẽ áp dụng.
Trong bối cảnh thị trường Việt Nam và khu vực Đông Nam Á, các nhà máy xuất khẩu busbar sang EU thường tiếp cận CBAM từ hai phía: phía nhà nhập khẩu châu Âu cần hồ sơ để hoàn tất tờ khai, còn phía nhà sản xuất ở nước xuất khẩu cần cung cấp được dữ liệu theo đúng phương pháp mà đạo luật thực hiện quy định. Nếu hồ sơ chỉ dừng lại ở một con số phát thải tổng hợp do cấp trên tập đoàn công bố, khả năng cao là con số đó sẽ không qua được bước kiểm định, và người mua sẽ phải tính toán lại theo giá trị mặc định.
Phụ lục I của CBAM bao gồm xi măng, sắt và thép, nhôm, phân bón, điện và hydro. Đồng không có trong danh sách. Chỉ một sự vắng mặt duy nhất này đã quyết định cách lập kế hoạch cho một chương trình mua busbar, bởi một laminated busbar (busbar ép lớp) có thể được chế tạo trên một trong hai loại kim loại, và hai loại hiện đang gánh các khối lượng hành chính khác nhau.
Một busbar nhôm — dù là thanh nhôm đùn nguyên khối hay lớp dẫn điện bằng nhôm bên trong một cụm ép lớp — đều là hàng hoá thuộc phạm vi điều chỉnh khi đưa vào liên minh. Một busbar đồng thì không, ít nhất là theo phụ lục hiện hành. Sự bất đối xứng này không phải là một chi tiết ngẫu nhiên: đồng bị để ngoài danh sách vì mức độ phơi nhiễm thương mại và đặc điểm cường độ phát thải của nó được đánh giá khác nhau tại thời điểm soạn thảo, và Ủy ban vẫn để ngỏ câu hỏi mở rộng phạm vi.
Hai lưu ý quan trọng rút ra từ đây. Thứ nhất, phụ lục có thể được sửa đổi, và việc mở rộng xuống các sản phẩm hạ nguồn đang được xem xét, nên một chiến lược chỉ mua đồng thực chất là đặt cược vào sự đứng yên của quy định chứ không phải một miễn trừ vĩnh viễn. Thứ hai, một cụm ghép nhiều vật liệu có thể kéo cả dòng sản phẩm vào phạm vi điều chỉnh: nếu hàng hoá được khai báo chứa vật liệu thuộc phạm vi, việc phân loại sẽ theo hàng hoá đó chứ không theo kim loại chiếm tỷ trọng lớn nhất. Một cụm ép lớp có lớp dẫn nhôm và đầu nối đồng không được miễn trừ chỉ vì phần lớn khối lượng không phải là đồng.
Lựa chọn vật liệu giờ đây có thêm một chiều tuân thủ. So sánh trước đây dựa trên trọng lượng, độ dẫn điện và giá đã có thêm cột thứ tư: lộ trình nào gánh hồ sơ carbon. Bài so sánh đồng với nhôm trên trang của chúng tôi đi sâu về mặt kỹ thuật; trang này đi sâu về mặt hồ sơ.
Với các dự án ESS, trung tâm dữ liệu hay biến tần công suất tại thị trường ASEAN, điểm thực tế cần ghi nhớ là: khi một bản vẽ thiết kế quy định cả nhôm lẫn đồng, bộ phận mua hàng nên hỏi ngay từ RFQ xem phần nào thuộc phạm vi CBAM, phần nào chưa, thay vì để đến khâu hải quan mới phát hiện thiếu tài liệu. Việc phân định này không chỉ ảnh hưởng đến chi phí chứng chỉ mà còn ảnh hưởng đến cách nhà cung cấp định giá và cách nhà nhập khẩu đệ trình tờ khai.
Phát thải tích lũy là lượng phát thải được giải phóng trong quá trình sản xuất hàng hoá, tính trên mỗi tấn sản phẩm và được tính toán theo một ranh giới hệ thống đã xác định. Đối với nhôm, ranh giới bao gồm các công đoạn sản xuất được liệt kê trong đạo luật thực hiện — tinh chế alumina, sản xuất cực dương, điện phân, đúc và quá trình đốt nhiên liệu gắn liền với các công đoạn đó — cộng với phát thải từ các vật liệu trung gian, nếu có.
Phát thải gián tiếp, tức là phát thải từ điện mua ngoài, phải được báo cáo. Việc phát thải gián tiếp có đi vào nghĩa vụ tài chính hay không là một câu hỏi riêng; đối với nhôm, Ủy ban hiện giữ phát thải gián tiếp ngoài nghĩa vụ nộp chứng chỉ trong lúc chờ xem xét, nhưng vẫn yêu cầu khai báo. Vì vậy, một nhà cung cấp chỉ gửi một con số tổng hợp gộp chung là chưa trả lời đúng câu hỏi. Bạn cần con số được tách riêng.
Bất kỳ tờ khai carbon nào của nhà cung cấp cũng nên thể hiện ba con số: phát thải trực tiếp trên mỗi tấn sản phẩm, phát thải gián tiếp trên mỗi tấn, và mã định danh lộ trình sản xuất gắn cả hai con số đó với một nhà máy và một cấu hình công đoạn cụ thể. Nếu thiếu con số thứ ba, hai con số còn lại không thể được kiểm chứng với bất kỳ cơ sở nào.
Đối với một busbar, cơ sở tính khối lượng là khối lượng sản phẩm đã xuất xưởng chứ không phải khối lượng vật tư đầu vào. Phế liệu, đoạn cắt dư và sản phẩm loại không tự động biến mất khỏi phép tính; nếu nhà cung cấp đếm chúng ở khâu sản xuất nhưng không tính ra sản lượng, cường độ phát thải trông tốt hơn thực tế.
Ở các nhà máy chế tạo busbar, khối lượng phế liệu từ dập, đột, cắt có thể chiếm tỷ trọng đáng kể so với vật tư mua vào, nên cách xử lý phế liệu — tái chế nội bộ, bán cho đơn vị khác hay thải bỏ — sẽ làm thay đổi cường độ phát thải trên mỗi tấn thành phẩm. Đây là chi tiết mà nhiều tờ khai đơn giản hoá bỏ qua, nhưng chính nó tạo ra khoảng cách giữa một con số thực đo và một con số ước lượng.
Quy định cho phép hai lộ trình. Giá trị thực đo lấy từ chính cơ sở sản xuất và phải được kiểm định. Giá trị mặc định là các mức dự phòng được công bố, được ấn định ở mức thận trọng có chủ đích, áp dụng khi dữ liệu thực đo không có được hoặc không thể kiểm chứng.
Giá trị mặc định thực chất là một quyết định định giá được ngụy trang thành bài toán dữ liệu. Chúng được đặt đủ cao để việc báo cáo mà không đo đạc trở nên bất lợi, nên một nhà cung cấp không lập được giá trị thực đo đã kiểm định là chuyển cho người mua một khoản phạt chi phí. Trong một gói thầu cạnh tranh, yêu cầu giá trị thực đo không phải là sự câu nệ chi tiết — đó là khác biệt giữa hai chi phí landed cost trông giống hệt nhau trên bảng giá.
Còn một trường hợp thứ ba, rối hơn và đánh bật hầu hết các nhà nhập khẩu lần đầu: giá trị thực đo có tồn tại, nhưng lấy từ báo cáo cấp tập đoàn chứ không phải từ cơ sở sản xuất cụ thể. Tổ chức kiểm định sẽ không chấp nhận mức trung bình của công ty áp dụng cho một nhà máy chưa từng được đánh giá riêng lẻ, trừ khi phương pháp giám sát cho phép rõ ràng cách gộp đó. Hãy kiểm tra tham chiếu phương pháp luận, chứ đừng chỉ kiểm tra con số.
Bài kiểm tra thực tế trước khi bạn ký đơn mua hàng: yêu cầu nhà cung cấp nêu rõ tên cơ sở sản xuất, kỳ báo cáo và tổ chức kiểm định đã ký báo cáo. Nếu bất kỳ câu trả lời nào còn mơ hồ, hãy mặc định là giá trị mặc định và tính khoản phạt vào giá.
Khi so sánh hai báo giá trong thực tế, nhiều đội ngũ mua hàng chỉ nhìn vào giá kim loại và chi phí gia công, rồi mới phát hiện ở khâu khai báo rằng nhà cung cấp không có báo cáo kiểm định riêng. Khoảng cách chi phí giữa lộ trình thực đo và lộ trình mặc định trong nhôm thường lớn hơn cả biên thương lượng trên chính giá kim loại, nên việc hỏi sớm về giá trị dữ liệu là một phần của thương lượng chứ không phải thủ tục hậu cần.
Dữ liệu đã kiểm định phải đến từ một tổ chức kiểm định được công nhận cho phạm vi tương ứng theo quy tắc công nhận của quy định. Điều này không giống chứng chỉ ISO 14064, và cũng không giống một cuộc đánh giá ISO 9001. Một nhà cung cấp có thể sở hữu cả hai nhưng vẫn chưa có một tuyên bố phát thải nào kiểm định được theo CBAM, và sự nhầm lẫn này khiến các bên mất hàng tháng trời.
Việc tổ chức kiểm định làm hẹp và mang tính cơ khí hơn một cuộc đánh giá hệ thống quản lý: họ đối chiếu phương pháp giám sát với đạo luật thực hiện, kiểm tra số liệu hoạt động và phép tính, và đối chiếu ranh giới cơ sở sản xuất với phần đã khai báo. Họ không đưa ra nhận xét về việc nhà máy vận hành tốt hay không.
Người mua cũng nên biết bẫy về thời gian. Kiểm định là một hoạt động theo năm gắn với kỳ báo cáo, và một báo cáo ký trong năm này không thể kéo dài cho năm sau. Vì vậy, một hợp đồng cung ứng ba năm cần tính sẵn ba chu kỳ kiểm định vào giá, hoặc có một điều khoản rõ ràng theo đó nhà cung cấp chịu chi phí kiểm định lại.
Trường hợp nhà cung cấp quy mô nhỏ và không thể duy trì mối quan hệ với tổ chức kiểm định, câu trả lời thẳng thắn là dùng giá trị mặc định và thương lượng ở một khía cạnh khác. Một tuyên bố kiểm định bịa đặt là trách nhiệm pháp lý lớn hơn nhiều so với việc công khai áp dụng giá trị mặc định.
Trong kinh nghiệm hỗ trợ khách hàng qua các đợt đánh giá nhà cung cấp, những gì tổ chức kiểm định thực sự yêu cầu là một kế hoạch giám sát có trước kỳ báo cáo, bằng chứng đồng hồ đo hoặc hoá đơn cho điện năng, và một cân bằng khối lượng đối chiếu nhôm mua vào với thành phẩm xuất xưởng. Không bằng chứng nào mang tính riêng cho carbon — đó là các hồ sơ thông thường của một nhà máy biết đo những gì mình tiêu thụ. Đó là lý do tại sao nhà cung cấp đã có hệ thống quản lý năng lượng hoạt động tốt tạo được hồ sơ hợp lệ trong vài tuần, còn nhà cung cấp mà lượng tiêu thụ chỉ được ước lượng thì gần như không bao giờ tạo được hồ sơ. Khoảng cách giữa hai bên không phải ở đạo đức mà ở hạ tầng dữ liệu, và nó lộ ra trước khi bạn đặt hàng.
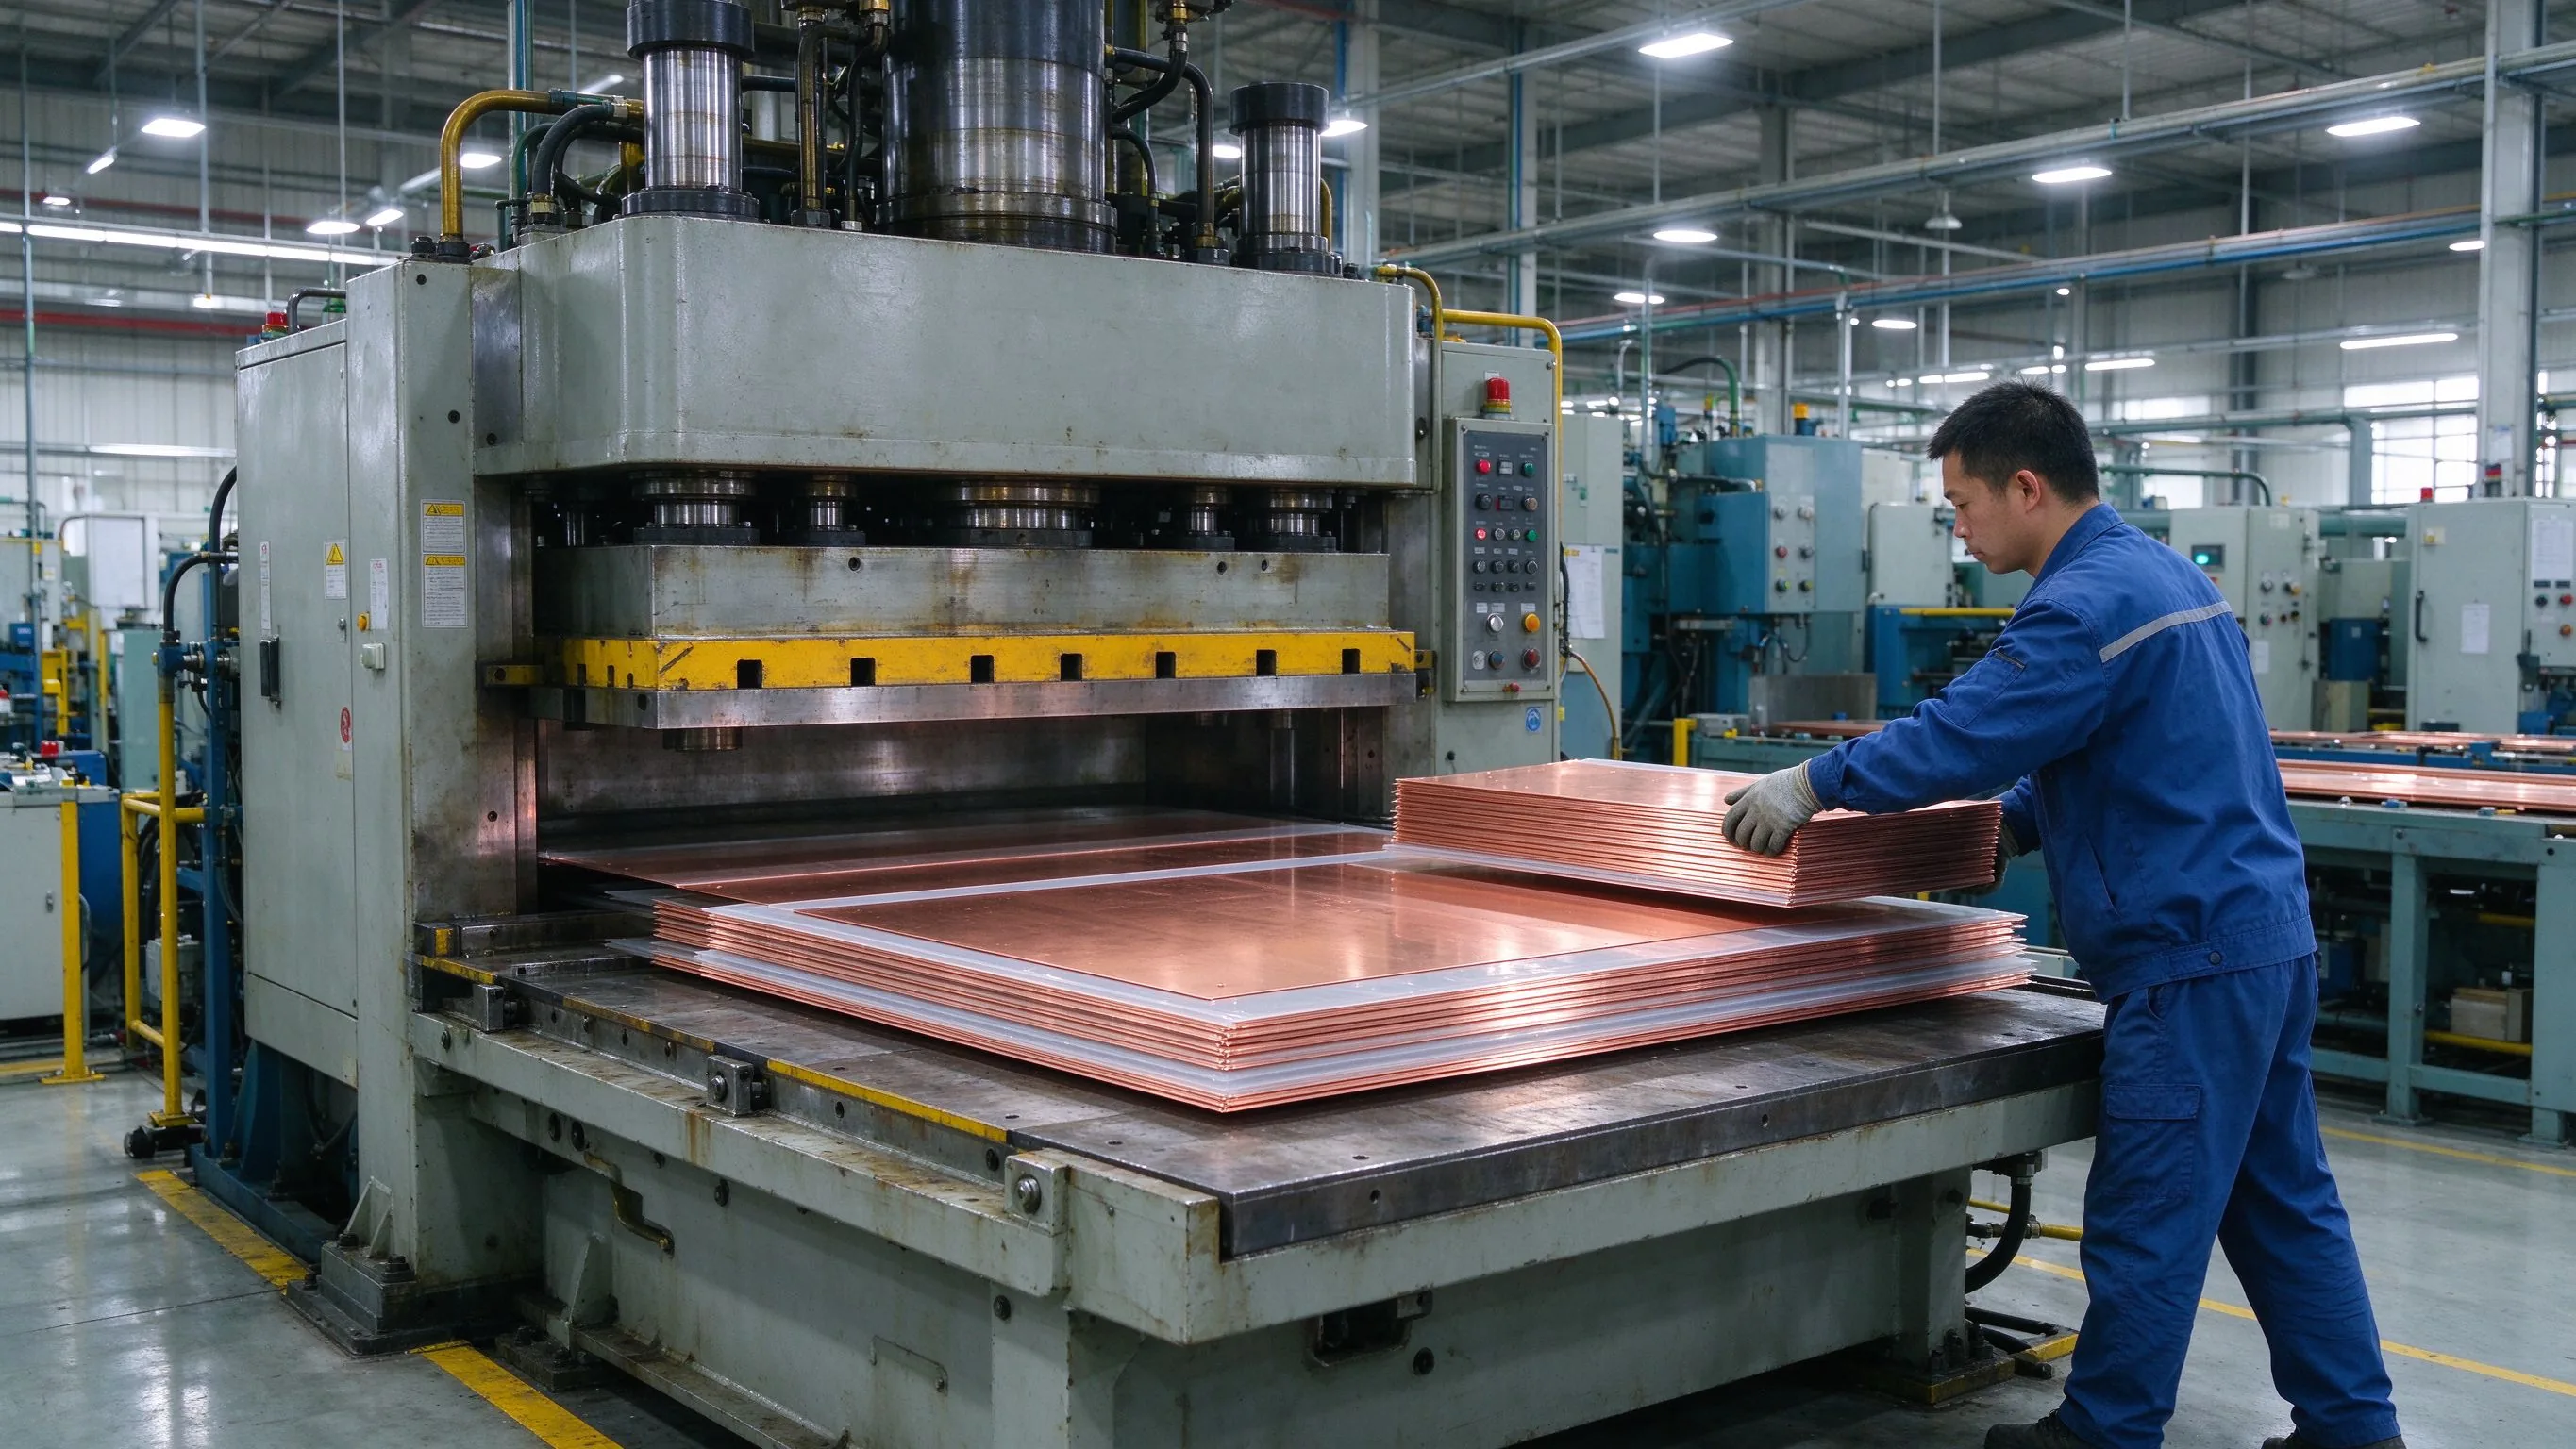
Danh sách này được chủ đích làm ngắn hơn quy định nhưng dài hơn một báo giá thông thường. Hãy yêu cầu ngay trong RFQ, chứ không phải sau khi hàng đã cập bến.
Hai mục trong số này là tài liệu quản lý dự án chứ không phải dữ liệu carbon: bảng đối chiếu sản phẩm với cơ sở sản xuất và điều khoản thông báo thay đổi. Đây cũng là hai mục thường trượt vào năm thứ hai, khi nhà cung cấp chuyển một mã linh kiện sang dây chuyền rẻ hơn nhưng hồ sơ carbon vẫn trỏ về nhà máy cũ.
Đối với đội ngũ kỹ thuật ở phía nhà mua, hai mục này có giá trị ngay cả trước khi CBAM mở rộng phạm vi: chúng buộc nhà cung cấp ghi rõ từng mã linh kiện đi qua công đoạn nào, và chính sự rõ ràng đó giúp truy xuất nguyên nhân khi một lô hàng có vấn đề về điện trở tiếp xúc, bề mặt mạ hoặc chất lượng lớp cách điện.
Một laminated busbar là một cụm lắp ráp, và khâu lắp ráp chính là nơi dữ liệu carbon mất đi độ phân giải. Bốn điểm đứt cụ thể tái diễn.
Không điểm nào trong số này là kỳ lạ. Tất cả đều có nghĩa người mua cần một bảng đối chiếu, chứ không phải một con số duy nhất của công ty — cùng một kỷ luật như chuỗi trình tự mua hàng từ mẫu thử đến loạt sản xuất mà chúng tôi mô tả cho định kỳ kiểm định kỹ thuật.
Trong thực tế gia công busbar, các bước như mạ thiếc, ép nhiệt và cắt cạnh đều tiêu thụ năng lượng riêng, nên một báo cáo phát thải chỉ dựa trên dữ liệu nhôm tái sản xuất sẽ bỏ sót phần năng lượng hạ nguồn. Việc tách rõ từng công đoạn giúp phân biệt đâu là phát thải của vật liệu thô, đâu là phát thải của quá trình chế tạo, và đó cũng là thông tin hữu ích cho mọi báo cáo xanh nội bộ mà khách hàng cuối cùng có thể yêu cầu.
Đừng mô hình hóa giá chứng chỉ. Hãy mô hình hóa mức độ phơi nhiễm.
Mức phơi nhiễm là phát thải tích lũy trên mỗi tấn nhân với tổng khối lượng, và kết quả hữu ích là một khoảng giá trị. Hãy dựng ba kịch bản: giá trị thực đo đã kiểm định, giá trị mặc định đã công bố, và một kịch bản trung gian trong đó nhà cung cấp có số liệu thực đo nhưng không qua kiểm định. Khoảng cách giữa kịch bản thứ nhất và thứ hai là giá trị của việc hoàn tất hồ sơ đúng cách; trong nhôm, khoảng cách này thường lớn hơn biên thương lượng trên chính kim loại.
Sau đó tách rời rủi ro giá kim loại khỏi rủi ro carbon, vì hai loại này được phòng hộ theo cách khác nhau. Kim loại là giá thị trường bạn có thể chuyển tiếp qua một điều khoản chỉ số. Carbon là một con số hành chính phụ thuộc vào sự kỹ lưỡng của nhà cung cấp, và nó nên nằm trong điểm số đánh giá định kỳ nhà cung cấp chứ không nằm trong điều khoản hàng hoá thông thường.
Nên thêm một hạng mục nữa: chi phí của sự chậm trễ. Một lô hàng bị giữ vì không hoàn tất được tờ khai đắt hơn cả chứng chỉ. Cước vận tải, chi phí lưu kho và phạt với khách hàng đều rơi vào người mua, và không thể thu hồi từ nhà cung cấp trừ khi hợp đồng quy định rõ.
Ví dụ có số liệu, giữ phép tính đơn giản để lộ ra phương pháp. Lấy một container 40 feet busbar nhôm với khối lượng xuất xưởng khoảng 18 tấn, giả định cường độ trực tiếp thực đo là 6.5 tCO2e trên mỗi tấn so với mức mặc định công bố là 10.5. Khoảng cách là 72 tCO2e cho lô hàng đó. Nhân với mức giá chứng chỉ bạn giả định là ra chênh lệch cấp bậc giữa một nhà cung cấp có số liệu thực đo và một nhà cung cấp không có. Chúng tôi chủ trương không trích dẫn giá chứng chỉ ở đây, vì giá này hình thành qua đấu giá và sẽ biến động; phần khối lượng phát thải mới là phần ổn định, và là phần đáng đưa vào so sánh trong hồ sơ thầu.
Chú ý ví dụ đã bỏ qua những gì: phát thải gián tiếp, cách xử lý phế liệu và các bước mạ. Mỗi yếu tố có thể làm dịch chuyển con số vài phần trăm, và mỗi yếu tố là một câu hỏi cần đặt ra chứ không phải hằng số để giả định. Với các dự án mà trọng lượng đã là yếu tố quyết định, mục ứng dụng năng lượng tái tạo cho thấy cách các cụm nhôm được đặc tả trong thực tế, còn chương trình busbar tùy chỉnh giải thích cách một mã linh kiện được gắn với một lộ trình sản xuất cố định thay vì một lộ trình luôn thay đổi.
Bốn điều khoản bao phủ phần lớn rủi ro mà không biến hợp đồng mua hàng thành một luận văn quy định.
Điều khoản thứ hai là điều khoản nhà cung cấp hay phản đối và người mua hay đánh giá thấp. Một báo cáo giao vào tháng 11 có thể bao phủ một kỳ đã khép kín, rồi lô hàng tháng 1 lại đi trên dữ liệu cũ. Hãy đưa thời hạn vào lịch làm việc, chứ đừng chỉ ghi trong phụ lục.
Khi soạn hợp đồng xuất khẩu sang EU, nên tham chiếu thêm phạm vi áp dụng của đạo luật thực hiện hiện hành, vì phương pháp tính và danh mục giá trị mặc định có thể được cập nhật giữa chu kỳ hợp đồng. Điều khoản bảo hành dữ liệu nên quy định rõ trách nhiệm cập nhật hồ sơ khi quy định thay đổi, để tránh tình trạng đến hạn khai báo mới phát hiện dữ liệu cũ không còn hợp lệ.
Năng lực carbon giờ đây là một chiều đánh giá định kỳ nhà cung cấp, và nên chấm điểm một cách tường minh thay vì coi như điều kiện đạt hoặc không đạt.
Một bộ lọc đơn giản bốn câu hỏi phân loại nhà cung cấp khá hữu ích. Bạn có thể nêu tên cơ sở sản xuất cho từng mã linh kiện không? Bạn có giá trị thực đo đã kiểm định cho kỳ báo cáo gần nhất không? Ai đã kiểm định và trong phạm vi nào? Điều gì sẽ thay đổi nếu chúng tôi chuyển một linh kiện sang dây chuyền khác? Các nhà cung cấp trả lời đủ bốn câu bằng văn bản thuộc một hạng khác hẳn so với những bên trả lời hai câu rồi hứa nốt phần còn lại.
Điều này không tự động nghiêng về phía các nhà sản xuất châu Âu. Một nhà máy ở Trung Quốc hoặc Đông Nam Á có lộ trình được giám sát và mối quan hệ với tổ chức kiểm định có thể vượt một nhà máy châu Âu mua giá trị mặc định vì không ai chịu trách nhiệm về dữ liệu. Tiêu chí là bằng chứng, chứ không phải địa lý — đó cũng là cách đọc thẳng thắn một quy định thường bị mô tả là bảo hộ, nhưng về cơ chế lại là một công cụ đo lường chất lượng dữ liệu.
Hồ sơ tài liệu lộ trình của chúng tôi và các câu hỏi định kỳ mà chúng tôi trả lời cho khách hàng được trình bày tại mục chất lượng và tuân thủ, còn khung đánh giá nhà cung cấp nằm trong bài cách chọn nhà sản xuất busbar.
Với các doanh nghiệp Việt Nam đứng ở vị trí nhà xuất khẩu, thông điệp thực tế là: đầu tư sớm vào hồ sơ giám sát năng lượng và một mối quan hệ kiểm định ổn định sẽ tạo lợi thế cạnh tranh bền vững hơn so với việc chỉ cạnh tranh trên giá vật tư. Khách hàng EU ngày càng đưa các câu hỏi carbon vào vòng đánh giá kỹ thuật trước vòng thương lượng giá, và hồ sơ rõ ràng là điều kiện để lọt vào vòng đó.
Việc đồng không có trong Phụ lục I là giả định mà phần lớn người mua busbar đang âm thầm vận hành theo. Đó là giả định hợp lý cho năm 2026 nhưng là giả định yếu cho năm 2029.
Ủy ban đã xem xét việc mở rộng sang các sản phẩm hạ nguồn và các sản phẩm bổ sung, và thay đổi phạm vi là một hành vi lập pháp chứ không phải một điều chỉnh kỹ thuật, nên nó đến kèm một giai đoạn chuyển tiếp chứ không diễn ra trong một sớm một chiều. Hệ quả lập kế hoạch khiêm tốn nhưng thực tế: hãy giữ dòng dữ liệu carbon cho cả các linh kiện đồng, dù hiện chưa bắt buộc. Một nhà cung cấp đã giám sát sẵn có thể lập tờ khai trong vài tuần sau khi phạm vi mở rộng; một bên chưa giám sát sẽ cần khoảng một năm.
Còn một hiệu ứng bậc hai đáng ghi nhận. Nếu nhôm gánh hồ sơ carbon còn đồng thì không, kinh tế tương đối của hai vật liệu sẽ dịch chuyển ở mức biên. Các thiết kế trước đây cân bằng giữa trọng lượng và độ dẫn có thể nghiêng về đồng đơn giản vì gánh nặng tuân thủ thấp hơn — một quyết định vật liệu bị chi phối bởi hành chính chứ không phải vật lý, và đó chính là loại biến dạng mà một cơ chế biên giới lẽ ra phải tránh thì lại thường tạo ra.
Hiện tại, vị thế an toàn là đặc tả theo từng dự án: nhôm nơi trọng lượng và chi phí chiếm ưu thế, đồng nơi độ dẫn điện và sự chắc chắn về carbon chiếm ưu thế, và cả hai đều được lập hồ sơ. Dòng busbar nhôm và các sản phẩm đồng tương đương trên trang này tuân theo cùng quy ước bản vẽ, nên việc đổi vật liệu muộn không phải khởi động lại thiết kế.
Trước khi container tiếp theo khởi hành, hãy xác nhận các mục sau. Mỗi dòng phải có một người chịu trách nhiệm cụ thể ở đâu đó trong tổ chức; nếu không có người đứng tên, việc đó sẽ không xảy ra.
Không mục nào trong số này là kỹ thuật thuần túy. Đó là lớp hành chính giờ đây nằm chồng lên một giao dịch mua hàng kỹ thuật, và nó rẻ hơn khi được xây dựng một lần còn hơn là dựng lại dưới thời hạn hải quan. Nếu bạn đang cân nhắc một lộ trình nhôm so với một lộ trình đồng, hãy bắt đầu bằng bài so sánh vật liệu; nếu câu hỏi là ai có thể cung cấp kèm hồ sơ đầy đủ, gửi danh sách linh kiện và yêu cầu tài liệu cùng nhau. Các đội ngũ đang chạy một đánh giá nguồn hàng rộng hơn cũng sẽ thấy khía cạnh thuế quan trong bài thuế quan thương mại và nguồn cung busbar và bối cảnh nhu cầu lưới điện trong bài chi phí đầu tư lưới điện EU.
Thue Section 232 thang 4 nam 2026 dat cau truc 50/25 len chuoi cung ung thanh dan. Day la
Đọc bài viết
EU đã cam kết 584 tỷ euro cho lưới điện tới 2030, nhưng đơn thanh cái đến sau công bố vốn
Đọc bài viết
Lucas Meyer tư vấn cho các đội mua hàng về đồng, giá thanh cái và đánh giá nhà cung cấp, với 13 năm kinh nghiệm trong kim loại công nghiệp và mua linh kiện điện. Ông đã phát triển mô hình báo giá đồng của SHANYUAN. Ông có bằng MBA tại Mannheim Business School. Ông viết về thị trường đồng và danh sác
Gửi đặc tính dòng, cấp điện áp và loại đầu cực — kỹ sư của chúng tôi phản hồi trong một ngày làm việc.
