2026年、窒化ガリウムは急速充電器の物語を卒業した。Yole Power GaN 2026は市場を2025年約5.9億ドル、2026年約9.2億ドル(成長50〜58%)とし、ドライバーはAIデータセンター電源と車載充電。800VDCラックではGaNコンバータとDCバスバーが同じ議論になる。
2026年、窒化ガリウムは急速充電器の物語を卒業した。Yole Power GaN 2026は市場を2025年約5.9億ドル、2026年約9.2億ドル(成長50〜58%)とし、ドライバーはAIデータセンター電源と車載充電。800VDCラックではGaNコンバータとDCバスバーが同じ議論になる。
Yole Power GaN 2026:CAGR 35%で2031年約35億ドルへ。コンシューマ/モバイルが17億ドル、車載(OBC・48V)が57%成長、通信/インフラ——主にAIデータセンター——が45%で7.5億ドルへ(SpecForge, 2026年10月;Sina Finance, 2026年10月)。ニュースは成長率ではなくドライバーだった。
Yole:車載(OBC・48V)が2025〜2031年CAGR 57%、通信/インフラ45%。GaNの高周波スイッチングは磁気部品を小型化し、スペースと熱に制約のあるラックと車両で密度を上げる。GaNコンバータはすべてDCリンクであり、バスバー設計の問題になる。
NVIDIA主導の800V HVDCアーキテクチャが着地の年を迎えた(Sina Finance/CICC, 2026年10月)。試算:NVL576級のKyberラック1台に約10万個のGaN、ラックあたり約18万ドルのGaN価値。1MWラック1,000台で約1.8億ドルの調達。出荷ではなく設計意図だが方向は明確で、800VDCバスバー経路も同じ参照設計に描かれる。
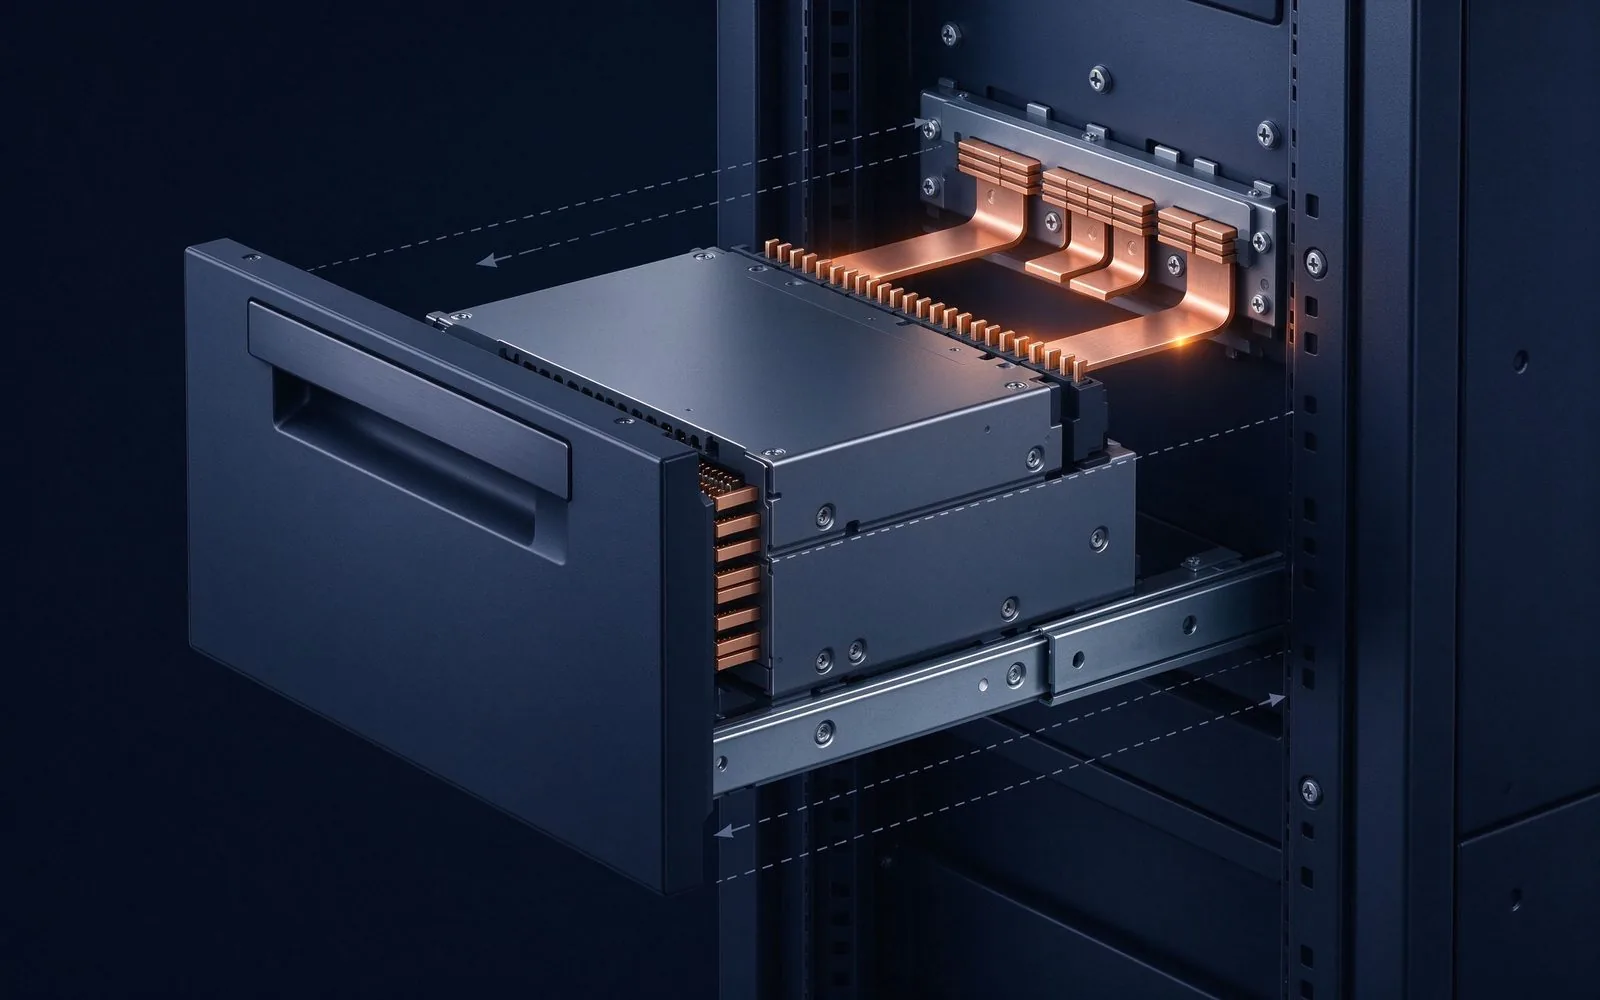
2026年10月、GTC BerlinでInfineonはNVIDIAとのGaN連携を800VDC向けに拡大:800V→50V・12V・6V、最大1MHzのIBC、小型磁気部品、高密度化(Power Semiconductors Weekly, 2026年10月)。メガワット級ラックではGaNの低損失が効く——周囲の銅経路、すなわち入力・出力バスと低インダクタンス設計も同じ議論だ。
TIは2026年3月に97.6%の800V→6V GaNバスコンバータを発表、Navitasは10月に24kW GaNボード、onsemiは6月にGaNEXUS(40〜650V)を開始。Yoleは2025年のInnoscienceシェア31%を首位とする(Meticulous Research, 2026年10月;Sina Finance, 2026年10月)。トポロジーの変化はモジュール・DCリンク設計を開き直す。
Infineonはオーストリアに300mm GaN製造へ11億ユーロを投資。2031年に約35億ドル(Power Semiconductors Weekly, 2026年10月)、2026年度AI収益16億ドル超(DataM Intelligence, 2026年8月)の見込みが背景。800VDCラックが量産に入れば、隘路は文書化・検証された配電ハードウェアに移る。
稼働中の設備は48/54V ORv3シェルフが中心。ネイティブ800VDC施設は参照設計・認定段階で、Kyber展開は2027年予定(Inside Deep Tech, 2026年8月)。48Vと800Vの両方の配電に対応できる供給元が両世代を支えられる。
1MHzではインダクタンスと寄生容量が損失・EMI予算に直結し、高周波電流は表面に集中する。GaN IBCのDCリンクバスバーは低インダクタンス・インピーダンス制御のために設計する——高周波設計ガイドの規律だ。ラックレベルではコンバータグレードの積層バスバー。
効率1ポイントは除かれた熱であり、取り戻した電力である。高電圧化と高効率化はバスバーが流す電流を減らすが、仕事は絶縁技術と精密な熱設計へ移る——銅を増やすことではない。
GaN採用をトポロジーのシグナルとして読む:DCリンクインダクタンス目標、周波数を意識した設計、新電圧レベルの絶縁クラスを要求する。サプライヤー評価フレームワークが800VDCプログラムが求める試験・文書の深度をカバーする。
SHANYUANはEV・ESS・パワエレ向け積層バスバーを供給:C11000銅、1〜6+層、約1000A級、PET/Nomex/DLF、錫めっき、M6/M8・ブレード・溶接端子、日照から20カ国以上へ輸出。GaNプログラムでは設計図から始まる:DFM・インピーダンス・試作を量産前に。
3つの節目:Kyber 800VDCラックの量産検証(2027)、700〜1200V縦型GaNのサンプル→認定、EU充電器義務化(2027年1月1日)。高電圧・高周波・狭空間——いずれも文書化された積層システムを有利にする。
バスバーのリードタイムはデバイスサンプルより長い。問い合わせページからトポロジー・電圧クラス・スペースを送付ください。関連記事:800VDCと液冷、SiCパワーモジュール市場。
ラック電力は5〜10kWから120〜227kWへ急増し、空冷は30〜40kWで限界。業界は液冷+800VDC給電へ収斂し、NVIDIA Vera Rubinプラットフォームで202
記事を読む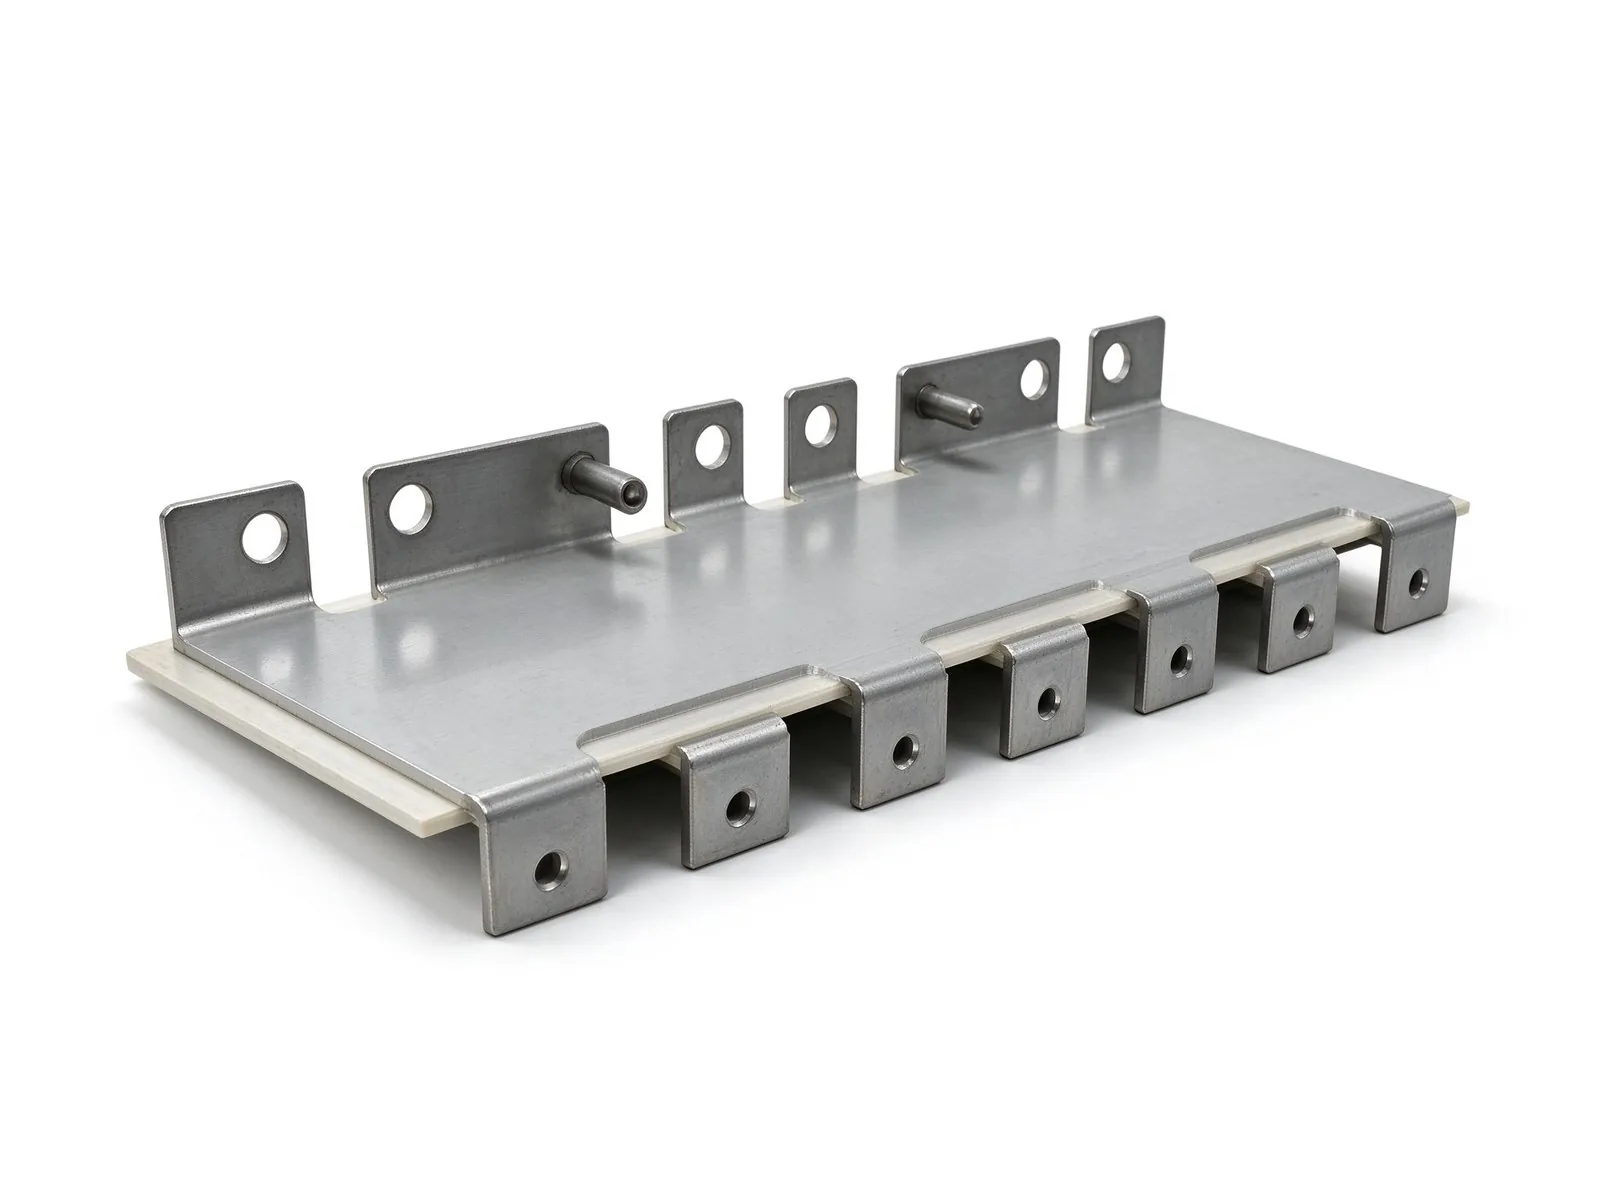
SiCパワー半導体の量産動向。ダイと負荷をつなぐ経路として、バスバーが果たす役割を位置づける。
記事を読む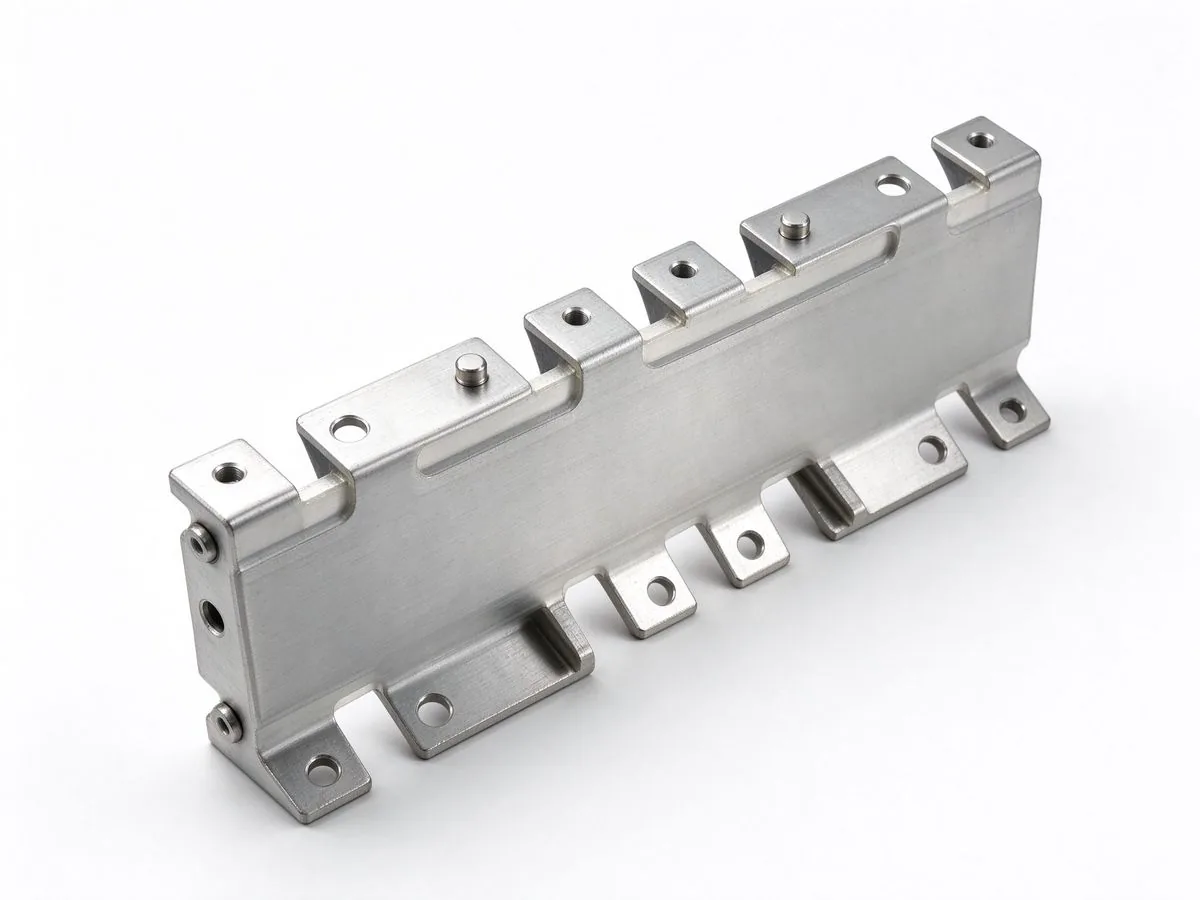
デバイス効率向上の次に効くのは受動部品。スイッチング過渡を左右するDCリンクのループインダクタンス設計を説く。
記事を読む
Emily Novakはエネルギー貯蔵、送配電網、新エネルギー市場を分析し、調達に使える技術コンテンツに変換します。市場調査とテクニカルライティングに7年の経験を持ち、BESS成長、HVDCプロジェクト、バスバー需要を変える規制変更をカバーしています。カレル大学プラハでエネルギー経済学の修士号を取得。バスバー購入者向けに執筆しています。
